

投资慧眼Insights -
美债与黄金齐涨!黄金大涨90美元上攻4200
周四(11月5日)黄金时段内自4057.8美元大涨90美元至高位4147美元,刷新逾两周新高。黄金多头正上攻4200-4230美元阻力区域。与此同时,美债价格上涨,10年期美债收益率进一步下探4.83%,创近两个月新低,形成当前黄金与美债齐涨的局面。
实际上,除却黄金大幅反弹外,白银、铂金、钯金亦同步走高。其中白银隔夜大涨5%。这表明美债、黄金齐涨并非因市场避险买盘所致,其核心原因应归咎于美元指数和美债收益率回落。
10年期美债收益率日线图:
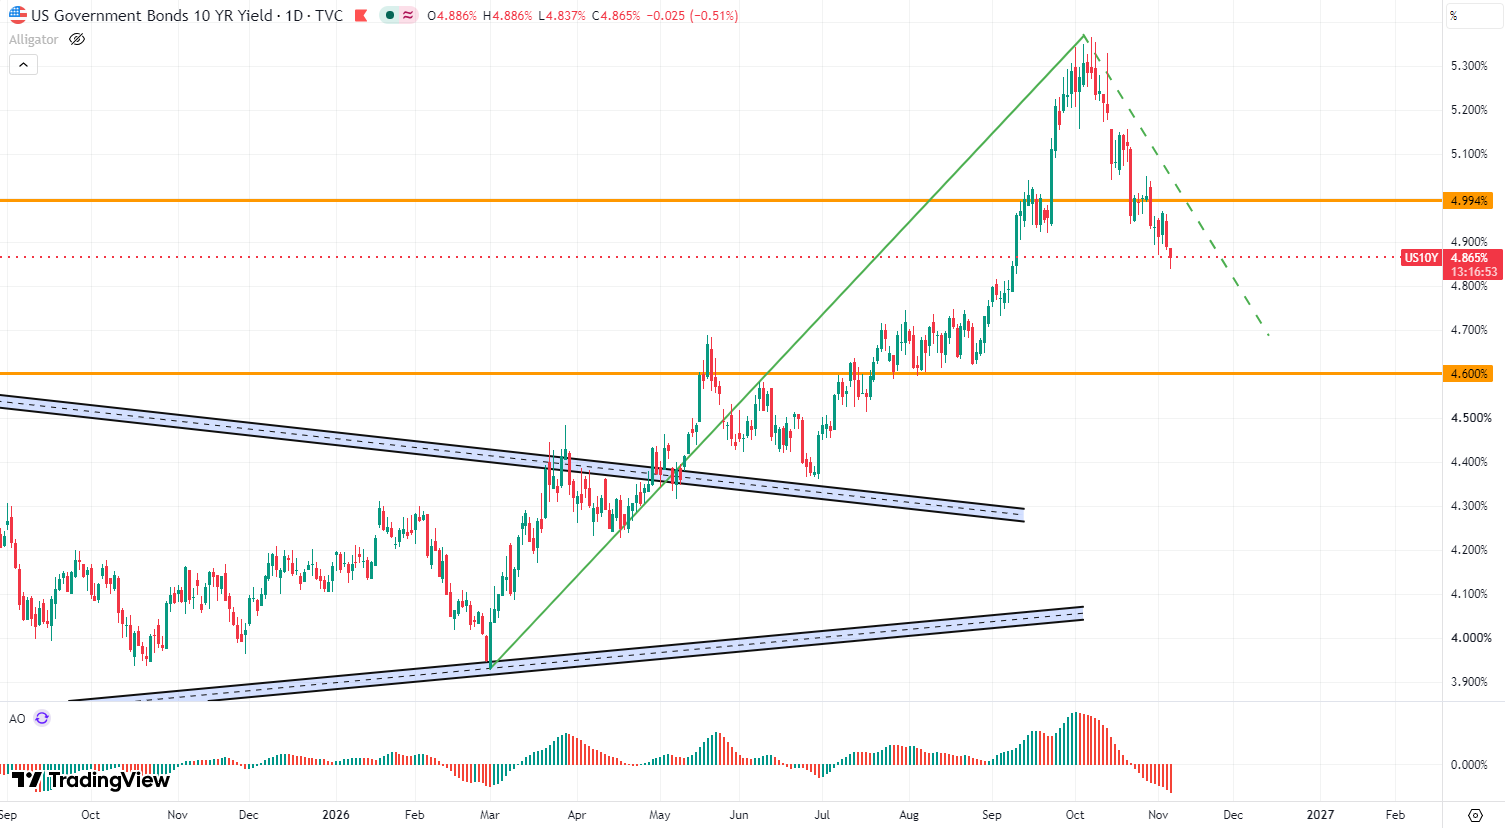
图片来源于:tradingview
周三(11月4日)美国中期选举“尘埃落定”,民主党在中期选举取得压倒性胜利。鉴于民主党重新掌控国会两院令市场对进一步财政刺激的预期下降,这纾缓美国经济增长、通胀及国债孳息率的上行压力,进而令美债吸引力有所增强。
值得留意的是,周三(11月4日)美国财政部调整未来公债拍卖规模措辞,删除“至少”一词,并表示未来几个季度将维持浮动利率公债和附息公债拍卖规模不变。此举为未来扩大短期和中期公债发行规模,以及缩减长期公债拍卖规模铺平道路。
不仅如此,民主党重新掌控国会还令市场对中选后美伊冲突升级担忧缓解,WTI原油隔夜重挫9%,创逾三个月以来最大单日跌幅。市场还预期民主党将重塑全球科技产业格局,引发市场对数据中心监管趋严、AI基础设施扩张放缓的担忧。辉达受此拖累周三(11月4日)跌3.17%至200美元关键支撑,暗示中期选举不太可能改变近期的AI恐慌交易。
可以预见的是,在AI通胀及油价走高导致的输入性通胀缓解背景下,美联储短期内进一步加息的紧迫性下降,美元指数承压下跌,并推动以美元计价的黄金、白银等贵金属走高。
世界黄金协会报告显示三季度央行购金增加42%,黄金反弹OR反转?
周二(11月3日)世界黄金协会发布的2026年三季度《全球黄金需求趋势》显示,三季度全球黄金总需求为1369吨,同比下降1%。其中各央行及其他官方机构黄金储备净增321吨,同比增长42%,创2024年四季度以来单季新高。金条金币投资需求同比下降19%,至268吨。
数据表明,三季度全球黄金需求整体呈现分化格局,官方机构持续开展大规模购金央行购金仍是黄金需求的重要支柱。
尽管如此,在美联储仍处于紧缩周期背景下,黄金进一步上涨空间或受到制约。民主党横扫国会应会强化美联储的独立性。且美联储主席沃什强调经济活动正在强劲步伐下扩张。美国9月PCE通胀同比升至3.6%,创今年5月以来最高水平。一系列因素表明美联储年内进一步加息仍是大概率事件。另外,若中东局势再度升级,资金或重新流入美元并抛售黄金。
展望后市,投资者可重点关注周五(11月6日)公布的美国非农数据。周三(11月4日)有“小非农”之称的美国ADP就业报告显示,10月私人企业职位增加8.6万个,市场预期为增加6.7万个,前值为增加9万个。若非农数据表现强劲,料将令金价承压。
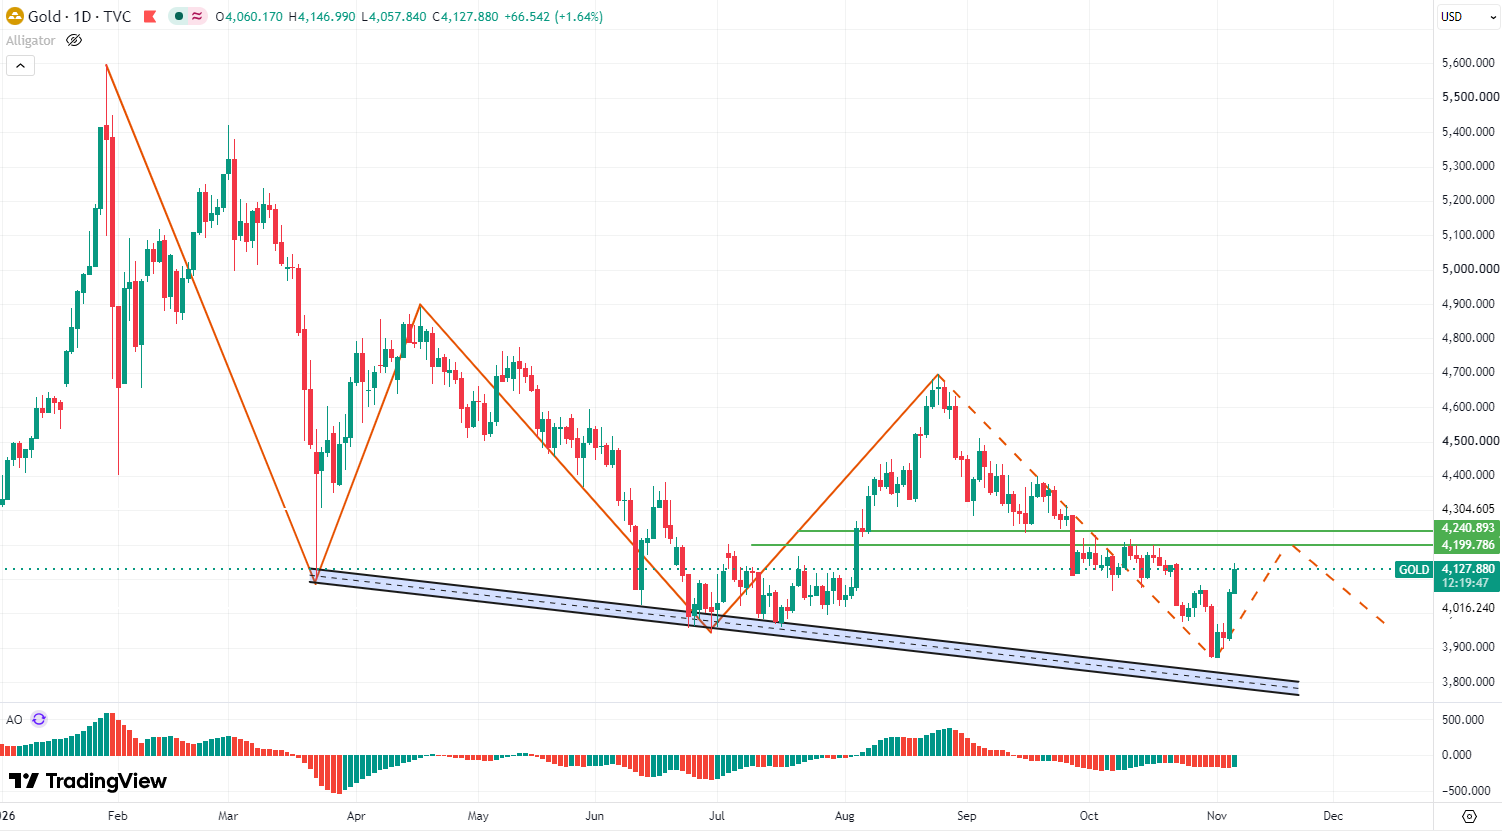
黄金技术分析:反弹挑战4200-4230美元区域,言趋势扭转为时尚早
黄金日线图:
图片来源于:tradingview
日线图显示,黄金反弹收复4100美元,短期有望进一步上攻4200-4230美元阻力区域。但就整体走势而言,黄金下行趋势尚未扭转,若最终反弹受阻4200,后市料将再度回落考验4000美元关口下方支撑。若要扭转跌势,则需首先突破4230美元水平。整体跌势或延续至12月中旬。
阅读更多
免责声明: 本文内容仅代表作者个人观点,不代表mitrade官方立场,也不能作为投资建议。文章内容仅做参考,读者不应以本文作为任何投资依据。 mitrade对任何以本文为交易依据的结果不承担责任。 Mitrade亦不能保证本文内容的准确性。在做出任何投资决定之前,您应该寻求独立财务顾问的建议,以确保您了解风险。
差价合约(CFD)是杠杆性产品,有可能导致您损失全部资金。这些产品并不适合所有人,请谨慎投资。查阅详情


