

【百强透视】意力国际(00585.HK)的AI“补丁”:1.7亿买一家负资产视效公司
11月6日早盘,金融服务商意力国际(00585.HK)股价大幅飙升,一度涨超13%,截至发稿收窄至5.16%。
触发点是一则前夜公告:公司拟以1.71亿港元收购SkylineVFXLtd67%股权,标的核心运营实体正是国内视效公司北京泰然若晴——曾参与《封神:朝歌风云》《长津湖》《三体》等头部影视项目的特效制作。
然而,市场在最初的兴奋之后,很快显露出审慎的一面,导致其股价上涨动力不足。
这笔交易被公司明确定义为“战略回归”:意力国际的本业起于2000年的电脑造像(CG)业务,后于2016年前后转向综合金融服务,如今在股东基础与管理层更迭后,董事会决定重新将数码娱乐置于核心位置,而AI正是这次回归的叙事支点。
从标的质地看,SkylineVFX并非空壳概念:泰然若晴已在实际生产中全面引入AI辅助概念设计、智能抠像、自动中间帧生成等工具,据称将生产效率提升了约20%,构建起“人机协同”的工作流。在生成式AI加速渗透影视工业的背景下,一个拥有近十年头部项目交付记录、且已把AI嵌入生产管线的团队,确实比纯粹的AI概念标的更具说服力。
但真正值得拆解的是支付结构与对赌设计。1.71亿港元总代价中,现金仅约3427.9万港元,余下1.37亿港元通过按每股4.65港元发行2948.7万股代价股份支付,发行价较公告前收盘价5.615港元折让约17.19%。
卖方的真正“大头”不在当下,而在认股权证:Skyline VFX设置2027–2029年1.2亿、1.68亿、2.18亿元人民币收入考核目标,卖方权证行权数量按实际收入与目标收入孰低核算,并附带管理层留任要求,权证上限为3319.68万份。
这套“低现金+高股权/权证”的安排,把卖方利益与标的未来三年的收入增长深度绑定,客观上降低了买方的一次性现金风险,但也意味着目标公司必须在三年内实现从当前体量到2亿以上收入级别的跃迁。
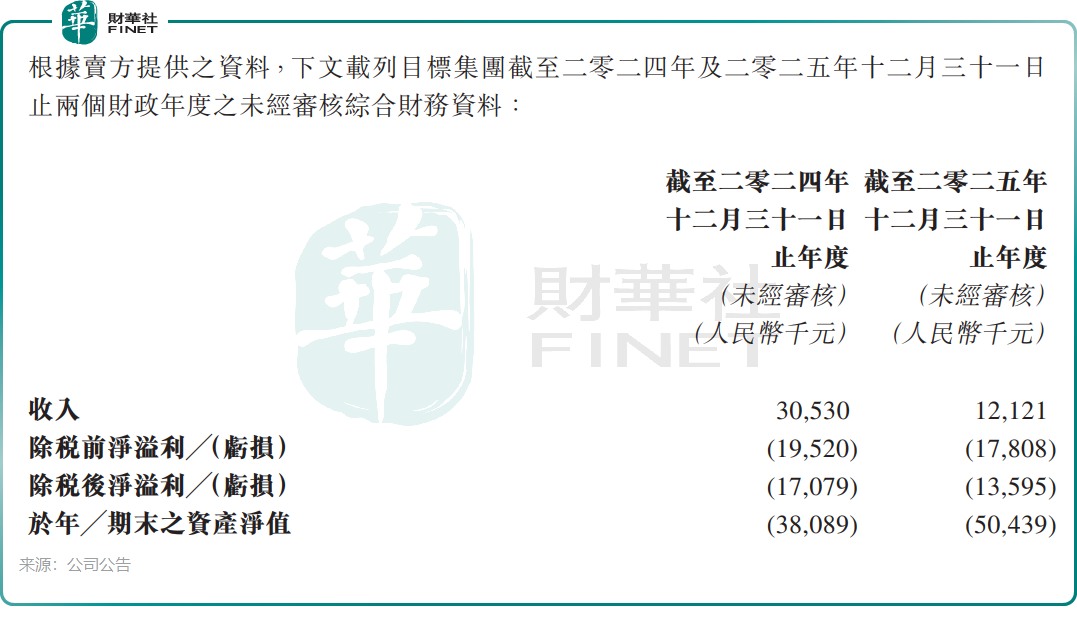
问题恰恰在于标的的盈利底色。公告披露,SkylineVFX在2024年和2025年收入分别为3053万元和1212.1万元人民币,同期税后亏损分别为1707.9万元和1359.5万元人民币,截至2025年末净资产为负5043.9万元人民币。一个仍在亏损、收入尚未企稳的负资产,以今年9月底约2.22亿元人民币的初步估值整体定价,对应的是对2027年及以后收入爆发式修复的强烈假设。对赌条款虽然保护了部分下行风险,却无法消除一个结构性隐患:若目标收入未能兑现,买方账面上1.71亿港元换来的商誉与无形资产,将面临减值测试的持续压力。
另一个容易被忽视的线索,是意力国际自身业绩的“含金量”。2026年上半年,公司期内溢利约1682.3万港元,同比增长约280%,看似强劲,但拆解后主要驱动力来自证券经纪及资产管理分部收入增加,以及出售持作买卖投资的已变现收益1254.7万港元。
换言之,这是一份高度依赖市场行情与自营交易表现的成绩单,而非稳定的经常性收入。金融业务的周期波动,恰恰构成了公司寻求第二增长曲线的现实动机——但同时也意味着,当金融端的顺风减弱时,新收购的AI视效资产必须在利润表上真正接棒,而SkylineVFX目前尚不具备这个能力。
回到股价的冲高回落,市场的反应逻辑并不难理解:AI影视是2026年港股稀缺的叙事标签,标的又有《封神》《三体》等硬作品背书,短线资金有足够的理由在第一时间涌入。但折价配股带来的即期稀释、标的连续亏损的财务现实、以及对赌目标隐含的激进假设,又让愿意在6港元上方持续加仓的资金显得犹豫。这笔交易的真正考验不在公告日,而在2027年的第一份收入成绩单——SkylineVFX能否借助AI工业化交付把项目储备转化为可持续的收入曲线,将决定1.71亿港元最终被记作一笔有远见的战略投资,还是一笔需要计提减值的昂贵学费。
从证券经纪与资产管理,到重新押注人工智能赋能的数码娱乐,意力国际这次转身能否走通,仍需时间与财报验证。
值得一提的是,港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强榜单席位有限,竞争激烈,意力国际今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
推荐文章


