

【百强透视】Q3利润大增1.47倍!华虹宏力(01347.HK)成长潜力被看好?
11月5日盘后,华虹宏力(01347.HK)披露2026年第三季度业绩报告,其营收、利润双双增长。
公告显示,第三季度,华虹宏力销售收入达9.87亿美元,同比增长19.9%,环比增长9.9%,收入走高主要得益于付运晶圆数量上升以及平均销售价格上涨。
在盈利端,毛利率24.6%,同比提升7.6个百分点,环比提升4.7个百分点,涨价红利部分被折旧成本上升所抵消;归母净利润为1.23亿美元,同比大幅上升147.1%,环比上升77.7%。
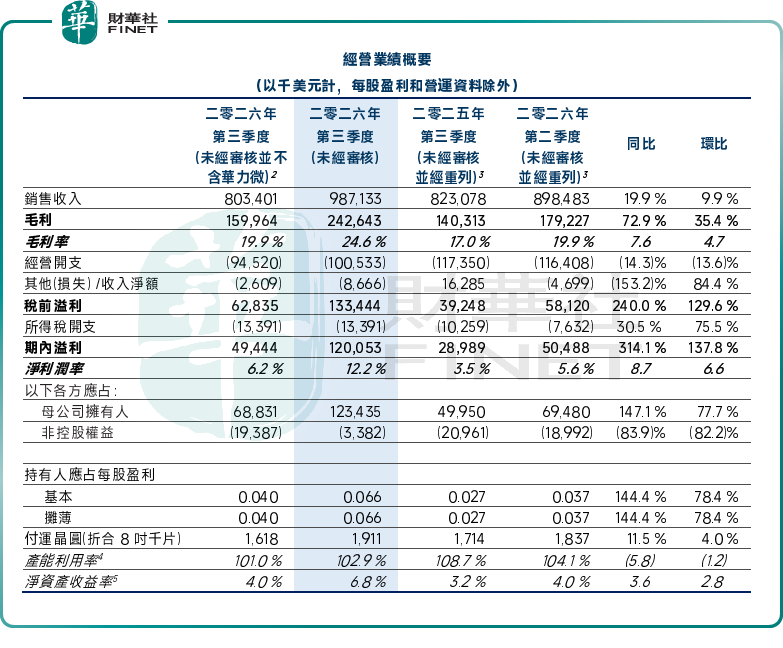
本季度公司完成对华力微的收购,相关财务报表已并入合并报表。剔除华力微合并影响,公司销售收入8.03亿美元,超出此前指引上限(7.7-7.8亿美元);剔除并购影响后的毛利率19.9%,同样高于指引区间上限(16%-18%),主业经营表现亮眼。
华虹宏力董事会主席兼总裁白鹏表示,三季度销售收入再创历史新高,各项核心财务指标同比、环比均显著改善。当前晶圆厂维持高产能利用率,出货量与均价稳步上行,产能扩张项目按计划推进,华力微整合已经显现财务增益与运营协同效应,十二英寸业务收入占比已经达到70.7%。
需求端来看,AI相关产品持续拉动半导体需求,工业、汽车市场逐步回暖,微控制器、闪存、电源管理及功率器件需求持续走高,部分细分赛道供给偏紧,公司判断量价齐升的行情有望延续一段时间。
对于2026年第四季度,华虹宏力给出指引:预计销售收入介于10.8亿-10.9亿美元,毛利率区间25%-26%,业绩有望维持高位。
展望后市,乐观观点认为,特色工艺赛道需求景气,叠加华力微并购协同释放,十二英寸占比持续抬升,华虹宏力盈利能力具备持续改善空间;谨慎观点则提示,全球半导体周期具备波动性,行业扩产潮或在远期改变供需格局,叠加折旧成本持续上行,会对毛利率形成压制。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动,华虹宏力具备半导体晶圆制造赛道参评的特色优势,公司是全球特色工艺纯晶圆代工龙头,8英寸+12英寸产能布局完善,AI带动存储芯片需求下业绩持续超预期,毛利率逐季回升、净利润同比大增,契合港股100强对硬科技与国产替代核心资产的评估维度,有望进入到相关榜单候选名单中。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强席位仅有一百个,竞争激烈,华虹宏力今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。
推荐文章


