

【百强透视】前三季盈利翻倍,中创新航(03931.HK)股价探底回升
11月2日,中创新航(03931.HK)探底回升,截至发稿,公司报13.19港元,微涨0.46%,总市值233.8亿港元。
公司作为国内动力电池头部厂商,近期披露2026年前三季度财报,盈利大幅改善,储能、商用车业务持续放量,成为增长核心看点。
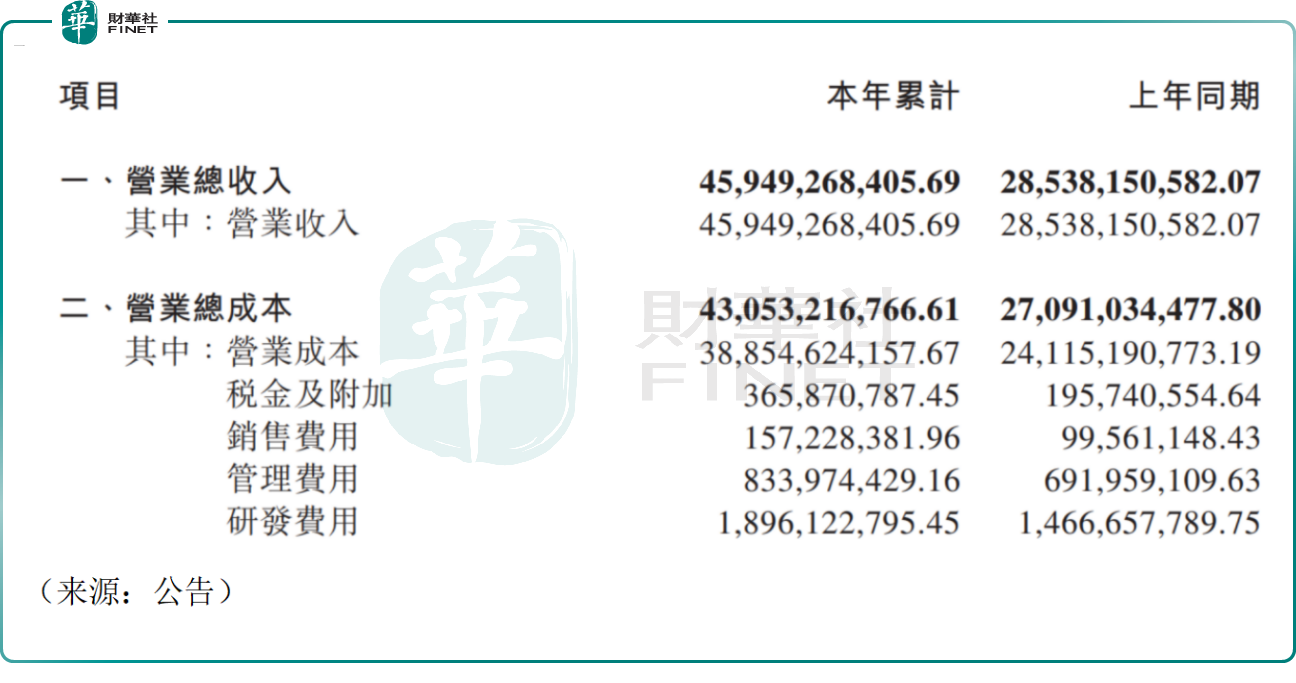
财报数据显示,2026年前三季度公司实现营业总收入459.49亿元人民币,同比增长61.0%。利润方面,公司前三季度净利润23.39亿元人民币,上年同期为11.97亿元人民币,同比增长95.4%;归属于母公司所有者的净利润13.66亿元人民币,上年同期为6.85亿元人民币,同比增长99.5%,盈利接近翻倍,经营活动现金流净额54.66亿元,现金流质量同步改善,印证盈利具备真实支撑。
公司主营动力电池、储能系统的研发、生产与销售,三元、磷酸铁锂双线并行。公司乘用车端深度绑定鸿蒙智行,进入小米等车企供应链;商用车板块出货增速亮眼;储能业务已经成长为第二增长曲线,此外,公司海内外大型储能项目落地加快,海外葡萄牙工厂推进,海外收入增速显著抬升,全球装机稳居行业前列。
展望后市,有乐观的机构认为,储能赛道高景气持续,公司储能订单饱满,产品竞争力较强,和头部集成商稳定合作;公司客户结构持续优化,摆脱单一客户依赖,乘用车、商用车、储能多业务对冲周期波动;此外,成本管控持续优化,盈利弹性持续释放,长期投资价值无虞。
但也有谨慎的机构指出,锂电行业产能过剩压力仍存,价格战或持续压制电芯盈利水平;上游锂、钴等原材料价格波动,会直接挤压利润空间;海外建厂、产能扩张带来大额资本开支,资本投入回报存在不确定性;公司作为动力电池赛道的后来者,面对宁德时代等巨头竞争,压力较大。
值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。中创新航作为国内动力电池与储能赛道核心企业,装机规模位居全球第一梯队,盈利修复趋势明确,全球化产能布局稳步推进,具备冲击第十三届港股100强的基础条件;其多场景业务布局能力,也是评选中衡量企业长期价值的重要维度。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
推荐文章


