

【百强透视】胜宏科技(02476.HK)跳水跌近10%,PCB龙头不香了吗?
10月30日,胜宏科技(02476.HK)报123.1港元,大跌9.49%,成交额超12亿港元,总市值1210亿港元;A股胜宏科技(300476.SZ)则跳空重挫13.31%。
作为AI高阶PCB龙头,公司10月29日盘后披露2026年三季报,营收延续高景气,但受非经常性损益影响,Q3归母净利润大幅下滑,引发市场抛售的情绪。
财报数据显示,2026年前三季度实现营业收入184.61亿元人民币,同比增长30.77%;归母净利润33.84亿元,同比增长4.28%;扣非归母净利润36.94亿元,同比增长13.74%。
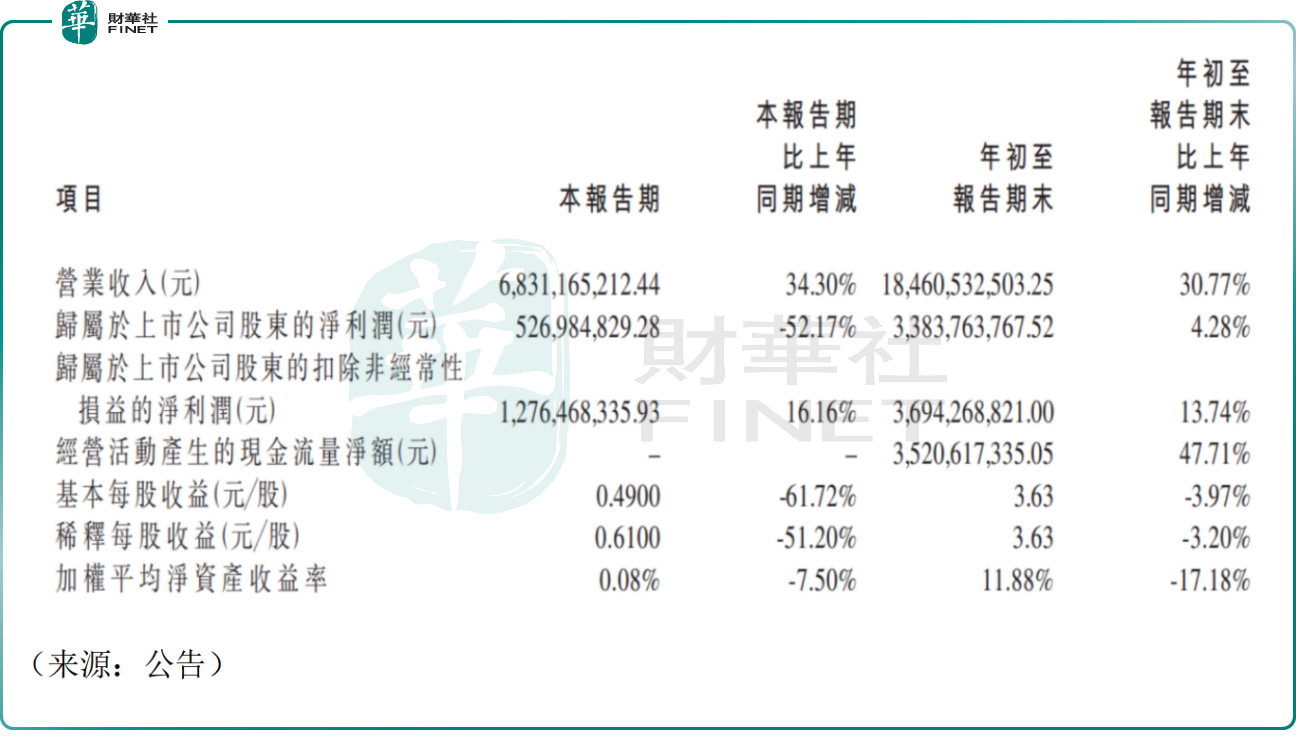
单看第三季度,公司营收68.31亿元,同比增长34.30%、环比增长11.81%,营收创出单季新高;归母净利润5.27亿元,同比下滑52.17%,环比下滑66.40%,营收增长与盈利表现出现明显背离;扣非净利润12.76亿元,同比增长16.16%、环比增长9.99%,扣非主业盈利仍保持正增长。前三季度经营活动现金流净额35.21亿元,同比增长47.71%,回款质量稳健。
上年同期的业绩高基数固然是利润增速下滑的原因之一,胜宏科技的非主营业务损益也影响了当期利润。胜宏科技的前三季度非经常性损益累计为-3.11亿元,上半年该项为4.39亿元,一次性收益此前在增厚公司的账面利润,到第三季度转为拖累。
金融资产公允价值的变化是该公司非经常性损益剧烈波动的主要因素。第三季度末胜宏科技的非经常性损益合计-7.49亿元,其中持有及处置金融资产与金融负债产生的公允价值变动和处置损益-6.90亿元,二季度末为5.88亿元,环比剧烈波动。
有分析人士提到,胜宏科技存在部分非经常性损益,源于公司参与的部分产业链合作伙伴的A股、港股IPO项目,一方面是为加强双方合作关系,另一方面为支持对方上市,部分伙伴亦参与公司港股项目,公司相应作了及时投资。该投资二季度曾产生浮盈,三季度市场表现不佳转为部分浮亏。
业务层面,胜宏科技主营高阶HDI、高多层印制电路板,是AI算力服务器、高速光模块、算力卡PCB核心供应商,在AI算力PCB领域份额位居全球第一梯队,公司具备100层以上高多层板制造能力,同步布局COWOP先进封装基板。
公司产品覆盖AI服务器主板、算力卡、交换机板、1.6T光模块PCB,同时布局汽车电子,供应自动驾驶、智能座舱相关线路板;公司H股于2026年完成发行上市,募资用于高端算力PCB扩产,当前高多层、高阶HDI在手订单能见度较高,部分排期延伸至2027年,公司正积极扩充产能。
展望后市,有机构认为,全球AI算力资本开支持续,高阶服务器PCB、算力卡板属于高价值量产品,单价与毛利率显著高于普通PCB,长期需求逻辑稳固;公司客户壁垒深厚,深度绑定海外头部算力生态,同时持续拓展国内算力客户,高端订单储备充足,长期投资价值无虞。
但也有观点认为,PCB行业资本开支集中释放,高端算力PCB赛道新玩家持续涌入,中长期价格竞争压力加大;归母利润容易被公允价值、投资收益等非经常性损益扰动,业绩波动大;PCB板块前期涨幅大、估值偏高,对单季利润波动敏感度高,近期股价承压也反映资金的谨慎态度。
值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。胜宏科技是全球AI算力PCB核心厂商,深度服务算力基础设施产业链,全球化客户布局成熟,具备冲击第十三届港股100强的基础条件;高端PCB自主制造能力、算力硬件供应链配套价值是评选衡量硬科技制造企业长期价值的重要维度。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
推荐文章


