

【IPO追踪】6家新股齐招股 半导体阵营领跑 合计最高募资约60.19亿港元
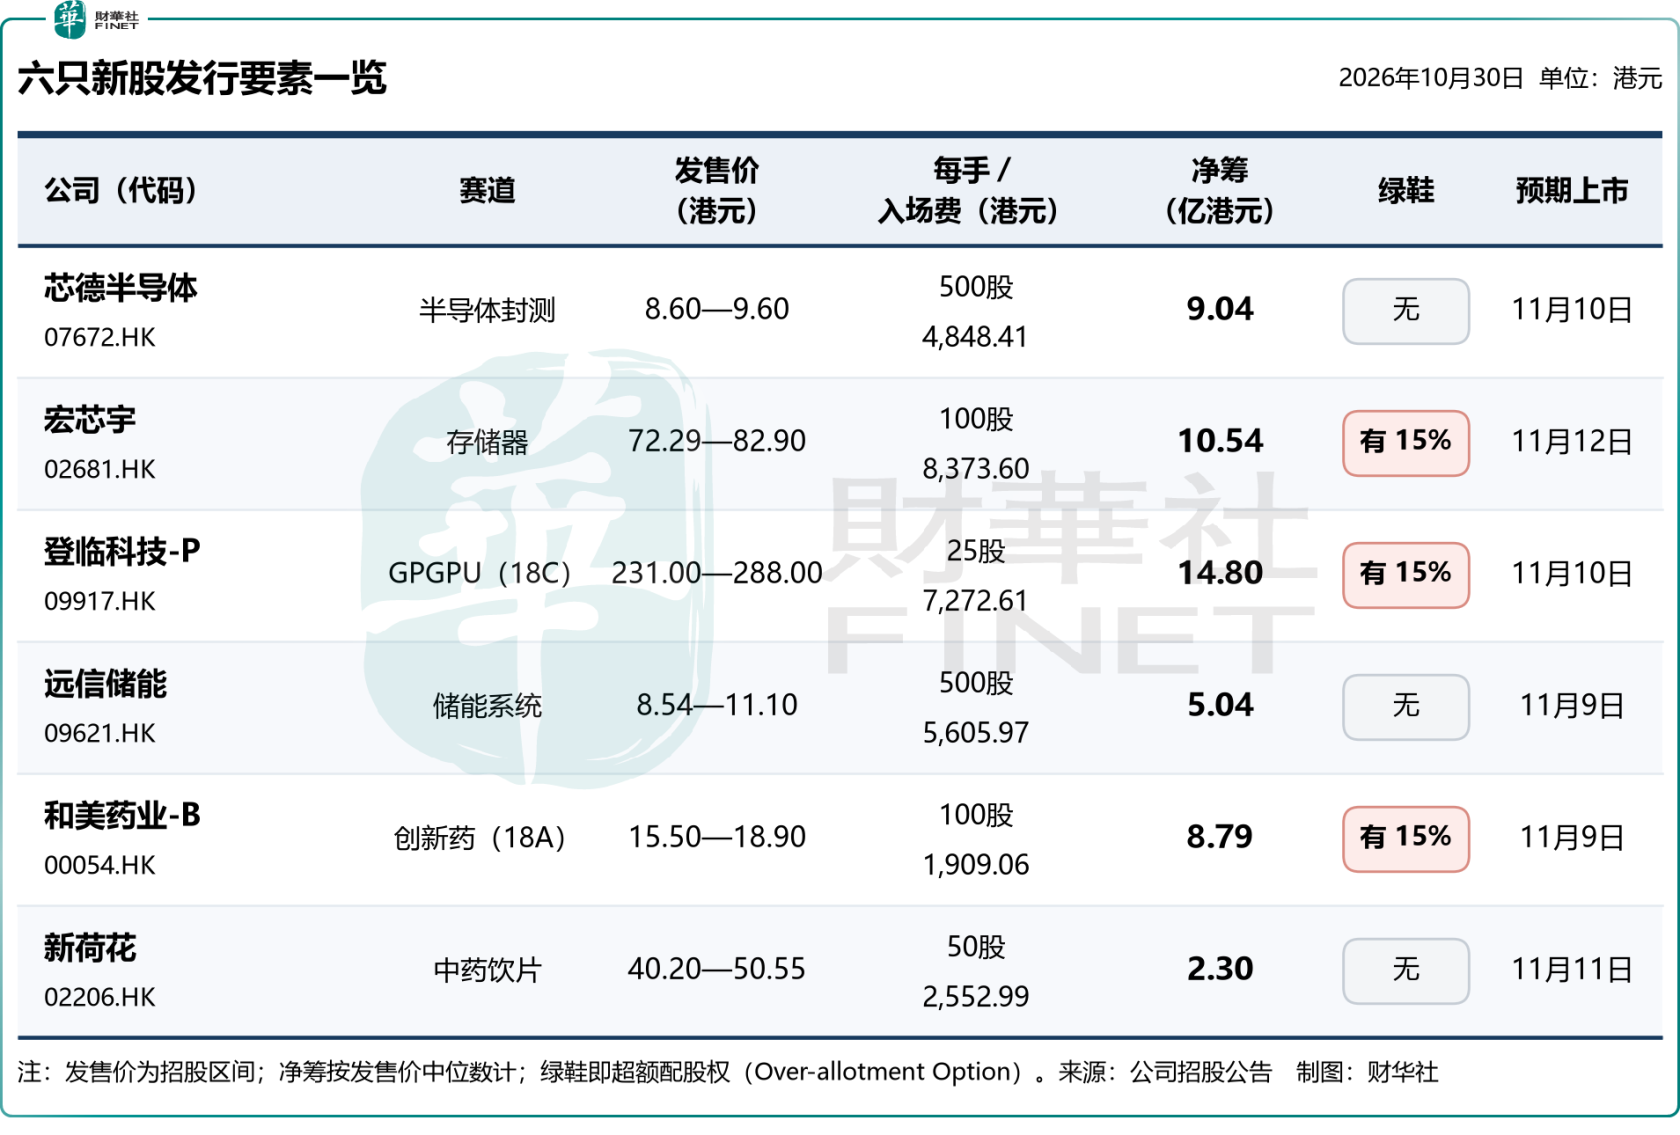
财华社10月30日讯,港股新股市场今日迎来罕见的密集发行日——芯德半导体(07672.HK)、宏芯宇(02681.HK)、登临科技-P(09917.HK)、远信储能(09621.HK)、和美药业-B(00054.HK)与新荷花(02206.HK)六家公司同日启动招股,赛道横跨半导体封测、存储、通用GPU、储能、创新药与中药饮片。
按发售价区间上限计,六家合计募资最高约60.19亿港元;若均以中位数定价,净筹合计约50.51亿港元。挂牌日集中在11月9日至12日。
一、芯德半导体(07672.HK):先进封装OSAT,低定价对冲亏损
芯德半导体今日起至11月5日招股,拟全球发售1.066亿股H股,香港公开发售占约10%、国际发售占约90%,发售价每股8.60港元至9.60港元,每手500股,入场费4848.41港元,华泰国际为独家保荐人,预期11月10日挂牌。按中位数9.10港元计,净筹约9.04亿港元,约69.50%用于兴建生产基地及新生产线、17.60%用于提升先进封装研发能力、其余作营运资金。公司引入广发基金、国惠香港及迈为股份全资子公司Maxwell三名基石,合计认购约3.13亿港元,占发售股份的32.28%,禁售期9个月。本次发行不设超额配股权,亦不委任稳定价格操作人。
所谓OSAT,是受芯片设计公司委托、专门完成封装与测试的外包厂商。公司成立于2020年9月,产品覆盖QFN、BGA、LGA、WLP及2.5D/3D等封装形式,搭建了“晶粒及先进封装技术平台(CAPiC)”。据弗若斯特沙利文,按2025年先进封装及测试收入计,公司在中国通用OSAT公司中排名第七,市场份额0.60%;全球半导体封测市场2025年至2030年预计复合年增长11.40%,中国市场为13.70%,先进封装是其中增速最快的分支。
财务方面,公司仍未跨过盈亏平衡线,收入由2023年的人民币5.09亿元增至2025年的10.12亿元,2025年同比增长22.37%;同期净亏损分别为3.59亿元、3.77亿元及4.83亿元,毛损率则由38.40%收窄至18.00%;2026年前四个月收入3.60亿元,同比增长17.65%,亏损1.62亿元,毛损率进一步收窄至17.90%。
从股权结构看,这轮融资的产业协同色彩浓厚:创始人张国栋、潘明东、刘怡为一致行动人,三人合计持有及控制约24.95%股份,是单一最大股东阵营之外,晨壹基金持股7.51%为第二大股东,小米产业基金、OPPO创始人旗下巡星投资、联发科旗下Gaintech及龙旗科技均在列,股东与客户高度重叠。
不足10港元的定价、不足10亿港元的净筹,是六家中门槛最低的一档。
二、宏芯宇(02681.HK):全球存储厂商第12位,四个月赚了去年近三倍
宏芯宇今日起至11月9日招股,拟全球发售1471.72万股H股,香港公开发售占约10%、国际发售占约90%,发售价每股72.29港元至82.90港元,每手100股,入场费约8373.60港元,中信建投国际为独家保荐人,预期11月12日挂牌。
按中位数77.60港元计,净筹约10.54亿港元,约40.00%用于存储产品开发及商业化、35.00%用于主控芯片研发迭代、15.00%用于提升晶圆级检测与测试能力。七名基石合计认购约4.52亿港元,禁售期6个月。本次发行设15%超额配股权,另设15%发售量调整权,回拨采用机制B、不设强制回补。
宏芯宇的业绩在过去三年逐步改善。2023年至2025年,公司收入分别为87.81亿元、87.18亿元和112.38亿元;同期由亏损1.17亿元转为盈利4.83亿元和13.64亿元,毛利率也由4.8%升至16.1%和21.8%。这一阶段既有产品组合调整,也受存储市场供需与价格变化影响。
到2026年前4个月,业绩斜率突然变陡。收入同比由28.05亿元升至80.12亿元,毛利由3.87亿元升至49.69亿元,期内利润由1.23亿元升至38.41亿元。嵌入式存储是最主要增量来源,同期收入54.33亿元,占总收入67.8%。
公司毛利率急升,主要归因于存储产品市场价格上涨,原材料单位成本增加抵销了部分增益。存储器行业的特殊之处在于,价格上涨可以迅速放大利润,但需求转弱、供给恢复或库存周期反转,同样可能令盈利回吐。2026年前4个月62.0%的毛利率远高于此前三年,公司也在风险因素中提示,产品平均售价波动可能对业绩造成重大影响。因而,这组利润更适合作为周期弹性的展示,而非简单外推为常态盈利水平。
三、登临科技-P(09917.HK):18C章GPGPU,经调整利润首度转正
登临科技-P今日起至11月5日招股,以18C特专科技章节上市,拟全球发售612.50万股H股,香港公开发售仅占约5%、国际发售占约95%,发售价每股231.00港元至288.00港元,每手25股,按上限计入场费约7272.61港元,中信证券、中信建投国际及中银国际为联席保荐人,预期11月10日挂牌。
按中位数259.50港元计,净筹约14.80亿港元,约35.00%用于现有GPU产品线迭代及商业化、25.00%用于新产品类别开发、20.00%用于软件工具链开发。
公司引入了华圆、聚天投资、中方财团、ZGD Capital及光大理财作为基石投资者,扣除相关费用后,基石投资者合计认购约6.46亿港元,假设超额配股权未获行使,约占发售股份的40.66%。
公司以自研“GPU+(Minsky)”架构切入企业级AI算力市场。所谓GPGPU,是剥离图形渲染、专做通用并行计算的一类GPU,企业AI训练与推理是其主要场景。据弗若斯特沙利文,按2025年收入计,公司在中国企业级AI GPGPU市场排名第三,份额1.00%;该市场规模由2021年的19亿元增至2025年的118亿元,复合年增长58.10%。
登临科技当前产品包括Goldwasser I、Goldwasser II及KS系列,产品演进已经从早期计算机视觉工作负载,扩展至生成式AI及企业级AI智能体。应用场景覆盖智慧城市、企业私有云、教育、工业质检、行业大模型及系统集成。
财务方面,公司近几年收入显著抬升,收入由2023年的2793.4万元(人民币,下同)增至2024年的8263.4万元,2025年进一步增至1.71亿元;2026年前4个月已录得2亿元,远高于2025年全年。同期毛利率由34.4%提升至49.9%,2025年为49.2%,2026年前4个月为50.9%。
每股231.00港元起步、一手25股,香港公开发售仅占约5%,是六家中认购门槛最高的一只,中签率比较低。
四、远信储能(09621.HK):唯一持续盈利,毛利率却连降两年
远信储能招股期从10月30日至11月4日,预期11月9日上市,招银国际为独家保荐人。公司拟全球发售5754.05万股H股,香港公开发售占约10%、国际发售占约90%;发售价每股8.54港元至11.10港元,每手500股,按上限计入场费约5605.97港元,无绿鞋机制。
按中位数9.82港元计,净筹约5.04亿港元,公司计划将约45.00%用于提升硬件及软件技术能力、25.00%用于扩展海外业务、20.00%用于乌镇工厂建设,该工厂设计年产能约10 GWh。
公司引入了基石投资者CDH Global,假设发售价为9.82港元,该基石投资者认购约3140万港元,约占全球发售股份的5.56%。
远信储能是集成储能系统解决方案供应商,业务覆盖大型储能电站与工商业储能场景。据弗若斯特沙利文,按2025年出货量5.40 GWh计,公司在中国储能系统解决方案行业排名第十,市场份额2.10%。
财务方面,公司收入由2023年的4.35亿元(人民币,下同)增至2025年的18.68亿元,其中2025年同比增长63.29%;净利润由4074.1万元增至1.54亿元,2025年同比增长60%,连续三年净利率保持在8%以上。2026年前四个月,公司收入2.80亿元、净利润2307.1万元,均同比实现大幅增长,综合毛利率回升至27.40%。
在六家中,这是唯一报告期持续盈利的标的。但储能系统价格竞争激烈,项目制业务令回款周期剧烈波动:
经营活动现金流2024年净流出0.41亿元,2025年净流入8.03亿元,2026年前四个月又净流出4.50亿元。前五大客户收入占比由2023年的53.70%升至2026年前四个月的94.30%,规模扩张与客户集中同步上升;海外收入2025年才首次录得,募资中投向海外的那四分之一,投向的是一条刚起步的第二曲线。
五、和美药业-B(00054.HK):四家头部公募坐镇,首款新药上市四个月
和美药业-B今日起至11月4日招股,以18A章节上市,拟全球发售5521万股H股,香港公开发售占约10%、国际发售占约90%,发售价每股15.50港元至18.90港元,每手100股,入场费1909.06港元,国投证券国际为独家保荐人,预期11月9日挂牌。
按中位数17.30港元计,净筹约8.79亿港元,约55.50%用于核心产品Mufemilast的研发及商业化、20.00%用于Hemay181、4.50%用于Hemay022、10.00%用于其他管线、10.00%作营运资金。
公司的基石投资者集齐广发基金、汇添富、富国基金及易方达四家头部公募实体,它们合计认购2900万美元(约2.28亿港元),假设超额配股权未获行使,占发售股份的比重为21.81%。
和美药业的研发实体成立于2002年,由留美博士张和胜创立,专注自身免疫与肿瘤小分子药物,张和胜夫妇合计控制约46.50%投票权,上海千骥、泰格投资、倚锋睿意等机构在上市前已陪伴多年。
公司的核心产品Mufemilast(PDE4/PDE4B抑制剂)于2025年9月获国家药监局批准用于中重度斑块状银屑病,2026年7月启动商业销售,截至2026年10月21日向9家经销商供货约2200盒;该产品年治疗费用约8.69万元,尚未进入国家医保目录,而国内已获批的中重度斑块状银屑病靶向药物多达20种。
财务方面,公司2024年、2025年净亏损分别为1.23亿元(人民币,下同)及1.30亿元,2025年亏损同比扩大5.2%;其他收益59.1万元,且无产品销售收入,期内亏损3236万元,截至2026年4月底现金及现金等价物约4508.4万元,仅约为2025年全年研发投入9027.50万元的一半。
管线中,Mufemilast针对白塞病及溃疡性结肠炎的III期试验正在进行,白塞病适应症已获美国FDA孤儿药资格认定;Hemay022(ER+/HER2+乳腺癌)III期入组完成逾60%。四家公募基石入局是明确的定价背书,但收入对单一产品的依赖与医保准入的节奏,决定了兑现周期在两年以上——短期的股价锚,更多系于创新药板块的整体情绪。
六、新荷花(02206.HK):中药饮片第二名,最小发行且无基石
新荷花今日起招股至11月6日,预期11月11日上市,广发证券及农银国际为联席保荐人,本轮未引入基石投资者。
公司拟全球发售651.73万股H股,香港公开发售占约10%、国际发售占约90%;回拨机制采用B,无绿鞋机制,发售价每股40.20港元至50.55港元,每手50股,按上限计一手合共2552.99港元。
按中位数45.38港元计,净筹约2.30亿港元,约33.40%用于扩大中药饮片产能并升级数字化智能生产系统、29.00%用于销售及营销、10.20%用于在越南及马来西亚建立海外销售渠道。所谓中药饮片,是中药材经过炮制加工后、可直接用于中医临床或制剂生产的药品。
新荷花成立于2001年12月,2009年改制为股份有限公司,主要从事中药饮片研发、生产及销售。据弗若斯特沙利文,按2025年中药饮片产品收入计,公司在中国排名第二,但市场份额仅0.40%,前五大参与者合计份额2.70%,行业格局高度分散。
2023年至2025年,新荷花收入由11.46亿元增至13.35亿元,2024年及2025年分别增长9.1%和6.8%;净利润则由1.04亿元降至8911万元,再回升至1.06亿元。2026年前四个月,公司收入4.32亿元,较上年同期的3.83亿元增长12.9%;净利润3388万元,较上年同期2074万元增长63.3%。整体而言,规模在扩大,但利润表现并非直线上升,而是趋于波动。
然而,公司是六家今日招股新股中发行规模最小、且唯一未设基石护盘的一家,公开发售认购情绪几乎直接决定发行成败;中药饮片行业的上游药材价格波动与政策调控亦制约毛利率。相对而言,公司盈利结构清晰、发行盘子小、估值弹性大,海外拓展瞄准越南、马来西亚等中医药需求增长的市场,属于小市值稳健型标的,适合风险偏好偏低的认购者关注。
七、三条线索
整体来看,今日六家齐招有三条线索。
其一,半导体三家合计净筹34.38亿港元,占六家中位数净筹总额的68.07%,且同日撞上隔夜美股科技股大跌、港A算力链调整的窗口,认购情绪将直接检验市场对AI硬件链的分歧程度。
其二,绿鞋并非标配:宏芯宇、登临科技与和美药业设有15%超额配股权,芯德半导体、远信储能与新荷花均不委任稳定价格操作人,破发之际的价格支撑只能回到基本面本身。对散户而言,这一列比募资额更值得先看。
其三,六家的定价分化明显——远信储能、芯德半导体落在10港元以下,登临科技以231.00港元起步,中间横跨存储、GPU与创新药三种完全不同的估值方法。认购倍数与暗盘表现,11月上旬会陆续给出答案。
推荐文章


