

【百强透视】Q2业绩承压!携程集团(09961.HK)国际业务成亮点
9月16日,携程集团-S(09961.HK)股价低开,一度下跌3.08%;随后明显反弹,截至发稿涨幅为3.02%,报320.6港元/股。
今年以来,受可选消费复苏偏弱、行业竞争加剧与业绩预期调整,叠加反垄断处罚事件影响,携程集团股价持续震荡回落,当前股价较去年9月的613港元高点已累计回撤约48%。
从消息面来看,今日携程股价异动,除了受大盘行情影响外,也与盘前披露的2026年第二季度业绩有关。
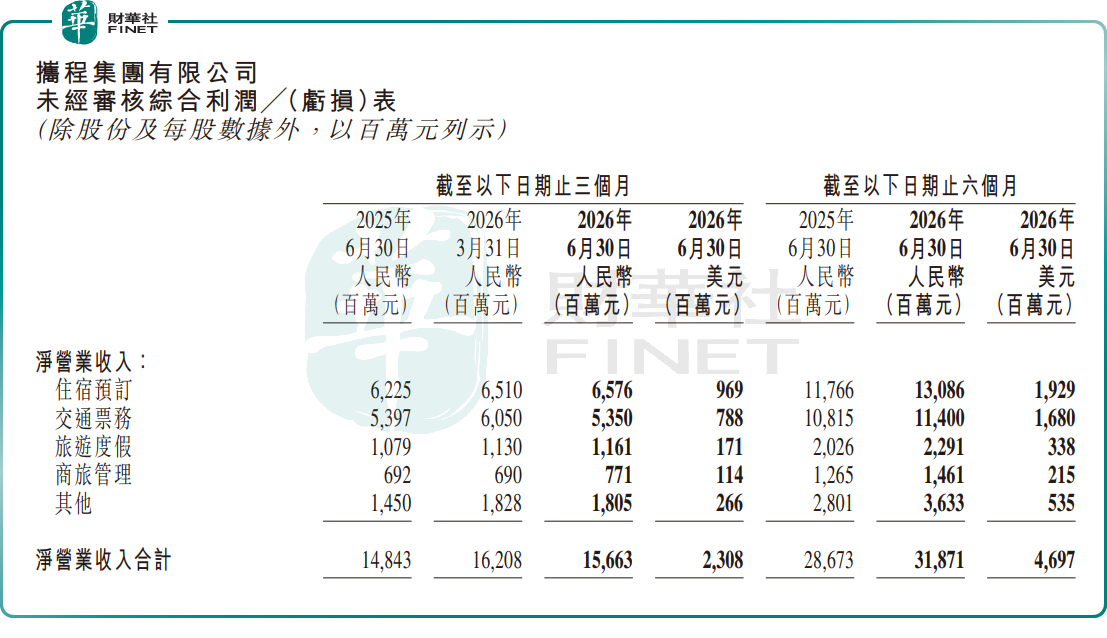
财报显示,2026年第二季度,携程集团净营业收入为156.63亿元(单位人民币,下同),同比上升6%,环比下降3%。
分业务看,住宿预订营业收入65.76亿元,同比上升6%,环比上升1%;交通票务收入为53.5亿元,同比下降1%,环比下降12%;旅游度假业务收入11.61亿元,同比上升8%,环比上升3%;商旅管理业务收入7.71亿元,同比上升11%,环比上升12%。
携程称,收入同比增长,主要得益于旅游需求的韧性;收入环比下降,主要受到高能源价格和地缘政治波动等宏观不利因素的直接与间接影响。与此同时,公司亦就行业标准与合规框架的最新变化,主动进行了相应的运营调整。
利润端扰动显著。2026年第二季度,归母净亏损为24.58亿元,而上年同期归母净利润为48.46亿元,上季度归母净利润为24.99亿元,同环比均由盈转亏,主要由于被国家市场监督管理总局(SAMR)处以52亿元的反垄断处罚。若不考虑反垄断处罚的影响,2026年第二季度归母净利润为27亿元。
若不计股权报酬费用,反垄断处罚以及包含在其他收入中的按公允价值计量且其变动计入损益的投资和可交换债券公允价值变动损益及其对所得税费用的影响,2026年第二季度,归属携程集团股东的非公认会计准则净利润为48亿元,而2025年同期为50亿元,上季度为39亿元。
值得注意的是,第二季度,国际业务板块成为本期核心亮点。期内,公司国际平台收入同比增长超过50%,同时入境游收入同比实现高双位数增长,展现出强劲的成长动能。
携程管理层表示,尽管第二季度受到宏观不利因素和反垄断处罚影响,入境旅游与全球对全球旅游持续发挥结构性成长动能。
截至2026年6月30日,携程现金及现金等价物、受限制现金、短期投资及持有至到期的定期存款和理财产品余额达1005亿元,为公司战略推进、业务拓展与应对周期波动提供充足安全垫。
不可否认,作为国内在线旅游行业绝对龙头,携程在供应链整合、品牌影响力、技术积累与全球化布局上具备深厚壁垒,AI技术赋能全流程运营提效,入境游与全球化战略打开长期成长空间,千亿级现金储备也具备较强的穿越周期能力。
只是短期来看,股价较高点近乎“腰斩”后仍处于震荡寻底阶段,叠加国内消费复苏节奏偏弱、行业竞争加剧与监管处罚事件影响,资金避险情绪持续升温,股价大概率仍将维持震荡格局。
另值得一提的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。携程是往届港股百强企业,在线旅游赛道龙头地位稳固,叠加入境游长期增量、监管风险出清多重利好,再度入围本届港股100强候选榜单具备充足预期。但短期业绩承压、股价波动幅度较大,或将对综合评分形成一定制约。
推荐文章


