

尽管避险情绪浓厚,但受偏鹰派美联储预期拖累,金价跌破4,000美元
- 金价跌至7月以来最低水平,鹰派美联储预期令空头继续占据主导。
周五,黄金(XAU/USD)继续承压,亚洲交易时段跌至3965美元,创下自7月以来的最低水平。尽管市场整体风险偏好转弱,但由于市场对美联储(Fed)进一步加息的预期持续主导价格走势,金属价格仍然承压,金价有望以负值结束本月。截至发稿时,黄金/美元交投于3979美元附近,日内下跌近1%。
由于令人失望的科技公司财报重新引发了市场对人工智能重金投入以及这些投资能否带来足够回报的担忧,交易员转向规避风险。投资者买入政府债券,推动美国国债收益率走低,并拖累美元下跌。
美元指数(DXY)衡量美元兑六种主要货币的一篮子价值,目前交投于101.65附近,连续第三个交易日扩大跌幅。
荷兰国际集团(ING)分析师认为,短期内推动美元走势的关键可能是仓位而非基本面,并警告称,“美元今日面临的主要风险是在周二美国中期选举前,部分预防性平仓净多头头寸。”他们指出,“预测市场对民主党横扫的定价约为68%”,他们认为这一情景“从多个角度看对美元略偏负面,从政府停摆风险上升、债务上限谈判陷入僵局,到可能损害本已脆弱的与人工智能相关的市场情绪。”
在此背景下,ING警告称,“重新升温的人工智能相关担忧以及即将到来的美国中期选举正在增加美元的下行风险”,尽管“美联储仍偏鹰派,这使得大幅回调难以成立。”
在谨慎情绪进一步升温之际,加密货币交易所币安遭遇重大安全漏洞的报道打压了数字资产,并进一步扰乱投资者情绪。迄今为止,黄金未能从避险情绪中受益,因为交易员将注意力集中在中东紧张局势下油价上涨及其对通胀和利率的影响上。
由于市场担心美国在下周美国中期选举后可能恢复对伊朗的军事打击,油价攀升至5月以来的最高水平。西德克萨斯中质原油(WTI)交投于每桶103美元上方,使能源驱动的通胀风险继续成为焦点。
更高的能源成本可能使通胀在更长时间内维持在美联储 2% 的目标之上。周四公布的数据显示,9 月总体个人消费支出(PCE)通胀月率上升 0.5%,年率上升 3.6%,而核心指标月率上升 0.3%,年率上升 3.1%。
根据 CME FedWatch 工具,在美联储 10 月维持利率不变后,交易员预计 12 月加息的概率约为 75%。更高的借贷成本往往会拖累黄金,因为黄金不提供利息收入。
技术分析:黄金/美元在 4000 美元下方瞄准更深跌幅
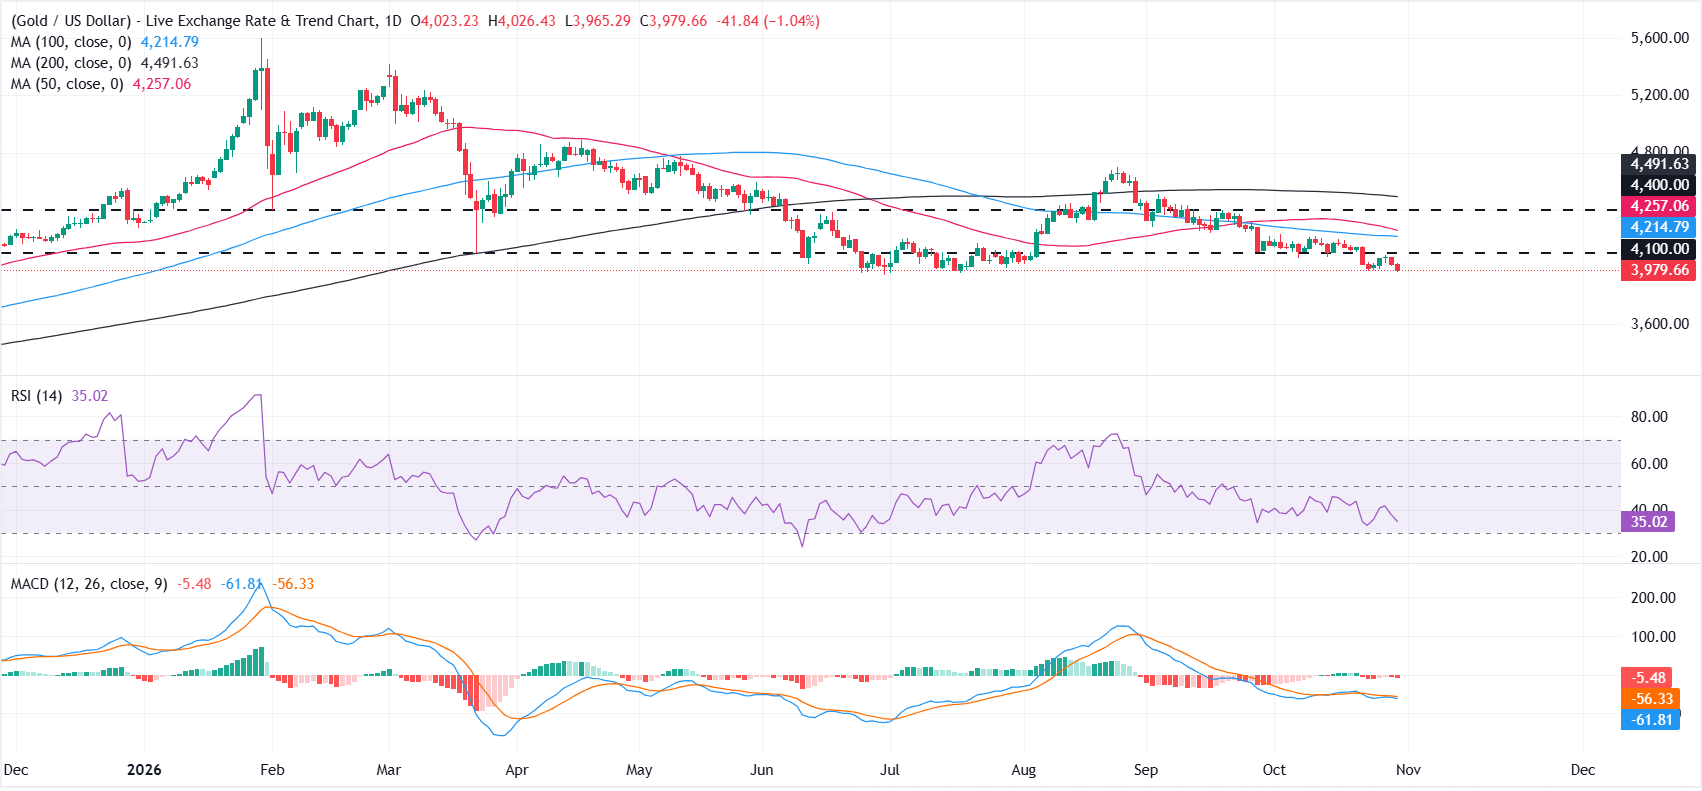
从日线图来看,自 8 月下旬在接近 4700 美元附近见顶以来,黄金/美元一直在形成更低的高点和更低的低点。该金属交易于 50 日、100 日和 200 日简单移动平均线(SMA)下方,令卖方保持主导。相对强弱指数(RSI)接近 34,显示买盘兴趣低迷,而移动平均线趋同/背离(MACD)仍处于负值区域,表明下行压力持续存在。
初步阻力位在 4000 美元,其次是 4100 美元、100 日 SMA 附近的 4218 美元以及附近的 50 日 SMA 4257 美元。若出现更强劲的反弹,4400 美元这一水平阻力位将进入视野,随后是 200 日 SMA 附近的 4491 美元。
由于黄金已在 4000 美元下方交易,直接支撑位于 3950 美元,其次是 7 月低点附近的 3941 美元。若果断跌破该区域,将为进一步下跌打开大门。
(本文的技术分析由 AI 工具协助撰写。 了解更多。)
黄金常见问题(FAQ)
黄金在人类历史上发挥了关键作用,因为它被广泛用作价值储存和交换媒介。目前,除了它的光泽和用于珠宝之外,黄金还被广泛视为避险资产,这意味着它被认为是动荡时期的一项不错的投资。黄金还被广泛视为对冲通胀和货币贬值的工具,因为它不依赖于任何特定的发行方或政府。
各国央行是最大的黄金持有者。为了在动荡时期支撑本国货币,各国央行倾向于使储备多样化,并购买黄金,以提高人们对经济和货币实力的看法。高黄金储备可以成为一个国家偿付能力的信任来源。根据世界黄金协会的数据,各国央行在2022年增加了1136吨黄金储备,价值约700亿美元。这是有记录以来最高的年度购买量。中国、印度和土耳其等新兴经济体的央行正在迅速增加黄金储备。
黄金与美元和美国国债呈负相关,两者都是主要的储备资产和避险资产。当美元贬值时,黄金往往会上涨,使投资者和央行能够在动荡时期实现资产多元化。黄金与风险资产也呈负相关。股市的反弹往往会压低金价,而风险较高的市场的抛售往往有利于黄金。
由于各种各样的因素,价格可能会变动。地缘政治不稳定或对深度衰退的担忧可能会迅速推高黄金价格,因其避险地位。作为一种低收益资产,黄金往往会随着利率下降而上涨,而较高的资金成本通常会拖累黄金。尽管如此,由于资产以美元(XAU/USD)定价,大多数走势取决于美元(USD)的表现。强势美元倾向于控制金价,而弱势美元则可能推高金价。
推荐文章


