

印度卢比在美联储政策前夕紧守近期跌幅
- 由于美国国债收益率走高,印度卢比兑美元走势疲弱。
- 投资者预计,美联储即使在今日稍晚加息后,也将继续加息周期。
- 印度通胀上升引发了对印度央行加息的预期。
周三开盘时,印度卢比(INR)兑美元(USD)延续一周多以来的跌势。美元/印度卢比在约 96.00 附近稳守七周高点,因在美联储(Fed)于 GMT18:00 公布货币政策决定前,印度货币继续承压,原因是美国国债收益率走高。
截至发稿时,10 年期美国国债收益率下跌 0.35%,至接近 4.98%,但仍接近周二创下的 19 年高点 5.04%。
尽管印度储备银行(RBI)通过即期和无本金交割远期(NDF)市场进行干预,印度卢比仍难以收复失地。据路透社报道,印度央行可能正在卖出美元以支撑本币。
是什么推动美国国债收益率走高
随着市场因通胀上升而计入美联储更大幅度的紧缩,美国政府的借贷成本已显著加速上升
德意志银行策略师表示,随着市场重新评估政策路径,投资者正在计入未来几个月全面加息周期的可能性不断上升。进一步看向收益率曲线更远端,德意志银行指出,到 2027 年 6 月会议时,市场已计入 90 个基点的加息,这凸显出市场对美联储进一步收紧政策的预期已明显升温。
对美联储政策会议有何预期
在连续五次按兵不动后,美联储几乎肯定会在此次政策会议上将利率上调 25 个基点(bps),至 3.75%-4.00%。CME FedWatch 工具显示,美联储在今日稍晚政策会议上加息的概率为 92.5%。
美联储主席凯文-沃什(Kevin Warsh)可以在没有任何政治压力的情况下作出鹰派决定,因为美国总统唐纳德-特朗普近期的言论表明,他已经接受了更高利率的现实。
在周末爱尔兰公开赛高尔夫锦标赛期间接受记者采访时,美国总统特朗普表示,他不知道美联储决策者是否会在本周的会议上加息。但他强调,无论美联储关于通胀和经济的数据如何,美国“都应该支付全球最低的利率”,Business Standard 报道。
投资者将密切关注货币政策声明和主席凯文-沃什的新闻发布会,以获取有关通胀和经济前景的新线索。预计沃什将继续坚持“没有前瞻性指引政策”。
随着通胀压力扩散,印度央行被视为正逐步迈向小幅加息周期
根据法国兴业银行的说法,近期“服务业通胀的回升从货币政策角度来看尤为重要”,这凸显出价格压力正逐渐从波动较大的食品成分之外变得更加根深蒂固。该行指出,“总体通胀已连续第三个月高于中值目标,且潜在通胀开始走强,因此忽视食品驱动的价格压力的空间正在缩小。”在此背景下,法国兴业银行重申,“我们仍然认为印度央行将启动一个小幅加息周期,在10月会议上宣布加息25个基点,随后在12月和2月会议上再分别加息25个基点。”该行补充称,“尽管这不是我们的基准情景,但我们也不排除加息50个基点”,这凸显出如果通胀动态进一步恶化,政策反应可能更为强硬的风险。
美元/印度卢比技术分析
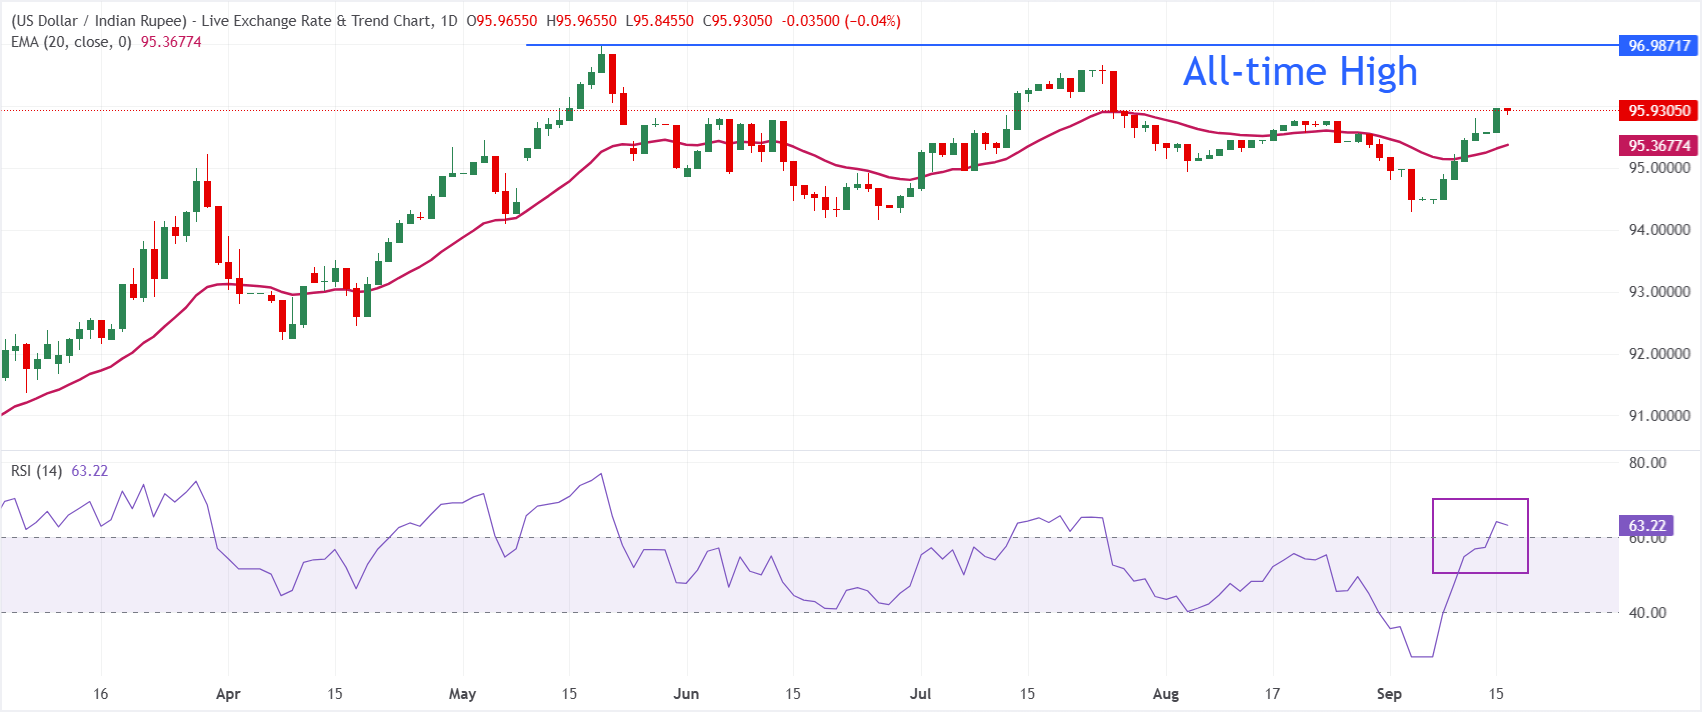
在日线图上,美元/印度卢比交投于95.93。随着该货币对在20日指数移动平均线(EMA)95.37上方延续反弹,短期看涨偏向依然存在,这表明买家在近期回撤后重新夺回控制权。
相对强弱指数(RSI)位于63.2,处于看涨区域但尚未进入超买状态,这暗示上行动能仍具建设性,但尚未发出衰竭信号。
下行方面,初步支撑位于20日EMA附近的95.37,如果该货币对进一步回落,逢低买盘兴趣可能重新出现。上行方面,该货币对目标是重新测试接近97.00的历史高点
(本报道的技术分析由人工智能工具协助撰写。 了解更多。)
印度卢比常见问题(FAQ)
印度卢比(INR)是对外部因素最敏感的货币之一。原油价格(该国高度依赖进口石油)、美元价值(大多数贸易以美元进行)和外国投资水平都有影响。印度储备银行(RBI)对外汇市场的直接干预以保持汇率稳定,以及RBI设定的利率水平,是影响卢比的进一步主要因素。
印度储备银行(RBI)积极干预外汇市场,以维持稳定的汇率,帮助促进贸易。此外,印度储备银行试图通过调整利率将通货膨胀率维持在4%的目标。较高的利率通常会使卢比升值。这是由于“套息交易”的作用,投资者在利率较低的国家借入资金,然后将资金放在利率相对较高的国家,并从中获利。
影响卢比价值的宏观经济因素包括通货膨胀、利率、经济增长率(GDP)、贸易平衡和外国投资流入。更高的增长率可能会带来更多的海外投资,从而推高对卢比的需求。贸易逆差减少将最终导致卢比走强。更高的利率,特别是实际利率(利率减去通货膨胀)也对卢比有利。风险环境可能导致更多的外国直接和间接投资(FDI和FII)流入,这也有利于卢比。
较高的通胀率,尤其是相对高于印度其他国家的通胀率,通常对卢比不利,因为它反映了供应过剩导致的贬值。通货膨胀也增加了出口成本,导致更多的卢比被出售来购买外国进口商品,这是卢比负的。与此同时,较高的通货膨胀通常会导致印度储备银行(RBI)提高利率,这对卢比可能是积极的,因为国际投资者的需求增加。低通胀则会产生相反的效果。
推荐文章


