

拉姆研究(LRCX)股票9月21日盘中上涨3.58%:原因全解读
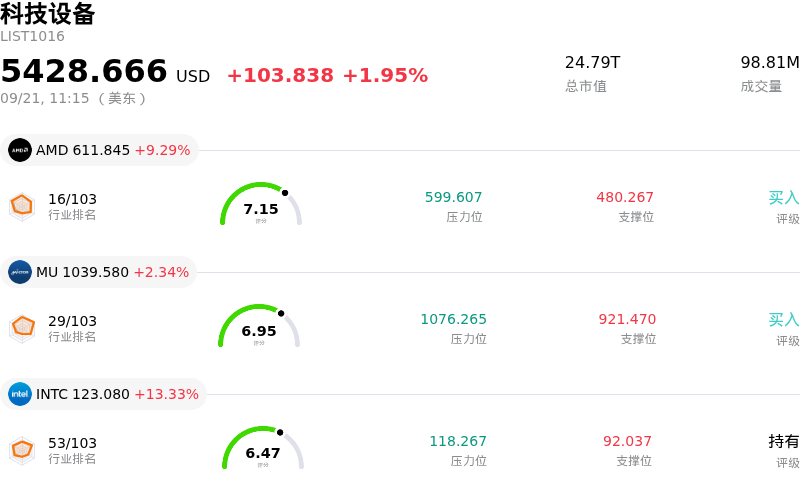
拉姆研究 (LRCX) 盘中上涨3.58%, 所属行业科技设备上涨1.95% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 超威半导体 (AMD) 上涨 9.29%;美光科技 (MU) 上涨 2.34%;英特尔 (INTC) 上涨 13.27%。
今日是什么导致了拉姆研究(LRCX)股价上涨?
随着机构买家在近期股价回调后重新进入半导体设备板块,泛林集团(Lam Research)呈现出上升势头,并伴随着显著的盘中剧烈震荡。在对晶圆制造设备长期需求重拾信心的支撑下,投资者对整个板块的广泛复苏作出了积极回应。盘中波动反映出短期获利了结与机构调仓换股之间持续的拉锯战,市场参与者正在权衡近期宏观利率变动与人工智能及存储芯片制造领域的强劲结构性利好。
支撑该股坚挺走势的主要驱动因素,在于该公司在全球关键制造与研发能力方面的积极扩张。近期有关扩大硅零部件制造规模以及拓展针对先进工艺节点的洁净室研发产能的承诺,凸显了管理层在争夺刻蚀与沉积工艺市场份额上的决心。这些战略投资直接针对高带宽内存(HBM)和先进逻辑架构的关键制造需求,进一步巩固了该公司在广泛的 AI 硬件供应链中的核心作用。
公司的资本回报举措以及有利的多年期行业支出预测,进一步强化了基本面情绪。季度股息的大幅增加凸显了强劲的自由现金流创造能力以及管理层对资产负债表稳健性的信心。与此同时,华尔街看好的研报更新强调未来几年晶圆厂设备支出周期将加速增长,这促使投资者忽略近期的周期性波动。尽管偏高的估值指标和更广泛的芯片板块波动仍是现实风险因素,但运营产能扩展、强劲的资本回报与持续的 AI 需求相结合的基础逻辑,仍在继续推动买盘兴趣。
拉姆研究(LRCX)技术分析
拉姆研究 (LRCX) 技术面来看,MACD(12,26,9)数值-1.370,处于卖出状态,RSI数值49.720处于中性状态,Williams%R数值42.646处于买入状态,注意关注。
拉姆研究(LRCX)媒体舆情
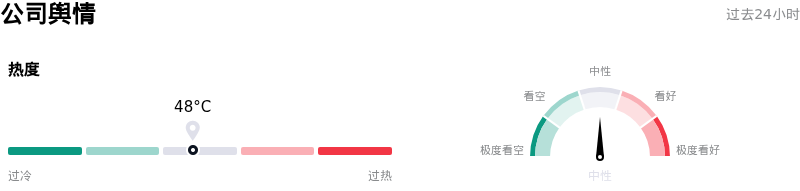
拉姆研究 (LRCX) 公司舆情热度来看,当前热度48,处于稳定状态;公司市场舆情方向来看,当前舆情指数处于中性状态。
拉姆研究(LRCX)基本面分析
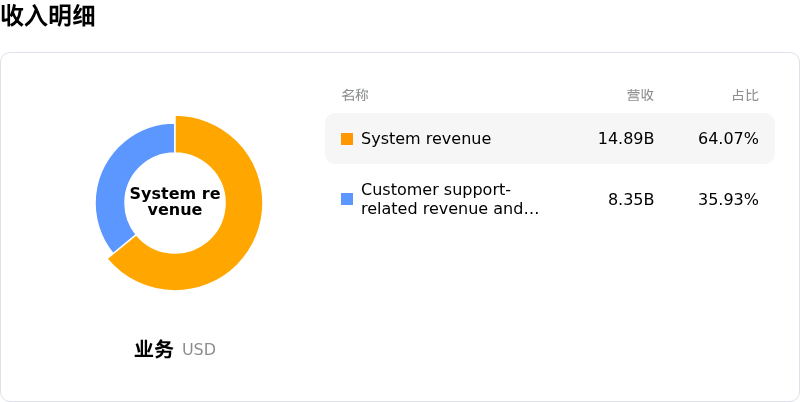
拉姆研究 (LRCX) 处于科技设备行业,最新年度营业收入$23.23B,处于行业12,净利润$7.27B,处于行业7。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$368.22,最高价为$500.00,最低价为$213.00。
关于拉姆研究(LRCX)的更多详情
公司特定风险:
- 估值倍数偏高与盘中波动: 该股票目前的滚动市盈率约为 47 倍——几乎是其历史 5 年中位数的两倍——这使得该股在半导体板块回调期间容易受到大幅获利回吐和高 Beta 值波动的影响。
- 高管及内部人士持续套现减持: 最近的美国证券交易委员会(SEC)Form 144 披露文件显示,包括首席执行官 Timothy Archer 和关键高管在内的高层管理人员在 2026 年 9 月继续抛售价值数百万美元的股票,进一步印证了过去 12 个月中内部人士减持超 1.75 亿美元且零买入的态势。
- 客户洁净室产能瓶颈: 管理层在近期的会议展示中确认,一线芯片制造商洁净室空间的可用性仍是主要的物理瓶颈,限制了设备订单安装以及确认为营业收入的速度。
- 分析师下调目标价及区域敞口风险: 包括瑞银(UBS)和瑞穗(Mizuho)在内的华尔街机构下调了 LRCX 的目标价,突出了数十亿美元规模的全球研发扩张所面临的执行风险,以及与中国需求不均相关的潜在营收不稳定性。
推荐文章


