

Cisco Q1財報前瞻:營收預計成長22%,華爾街最高目標價看至170美元
TradingKey - 思科 (CSCO) 將於美東時間 11 月 12 日美股收盤後公布 2027 會計年度第一季業績,並於當日 16:30 召開財報電話會議。本季報告期截至 10 月 24 日。
截至 11 月 10 日收盤,思科股價報 98.15 美元。本次財報的關注重點包括大型雲端服務商的 AI 基礎設施訂單、高速網路設備營收成長,以及 AI 相關產品銷售對整體毛利率的影響。
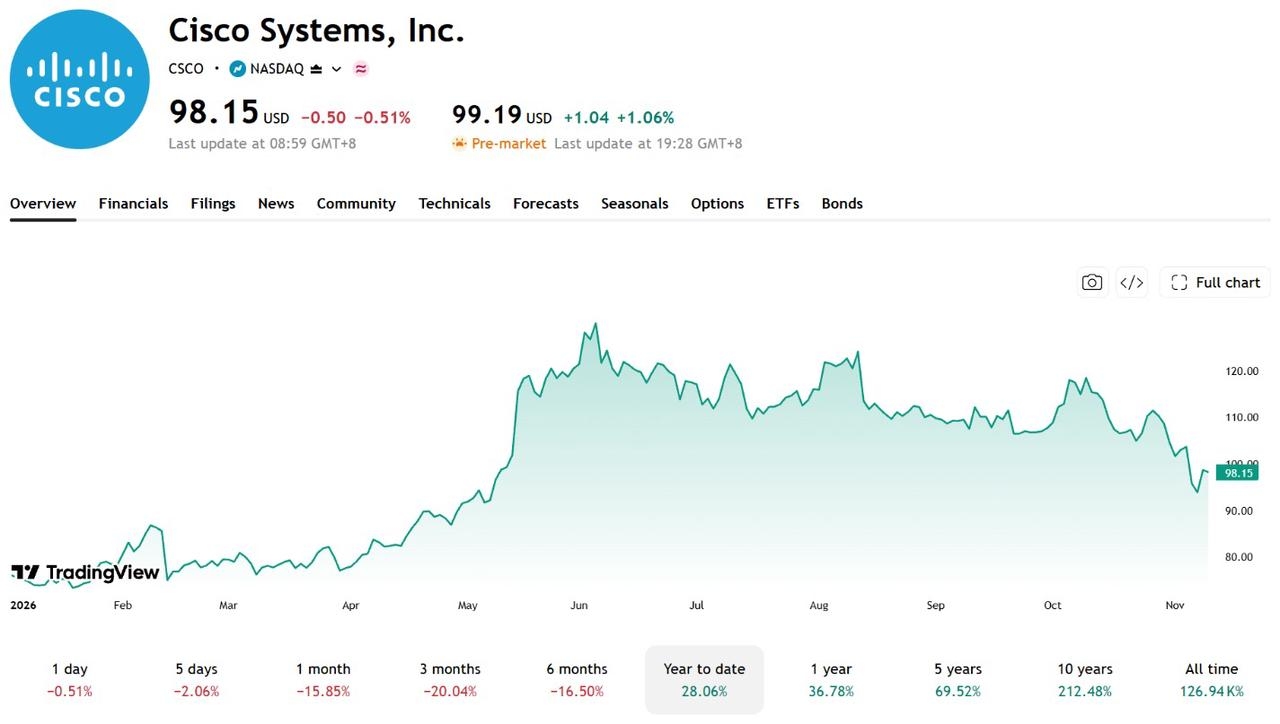
【來源:TradingView】
思科主要提供交換器、路由器、資料中心網路設備、網路安全解決方案及協作軟體。隨著大型雲端服務商持續擴大 AI 資料中心投資,高速交換器、網路互連設備等產品的需求成長,有望成為思科新的業績成長動能。
營收預期接近公司指引中值
市場預期,思科本季營收約 181.2 億美元,年增約 22%;非 GAAP 每股盈餘約 1.32 美元。公司先前預期,第一季營收為 180 億至 182 億美元,非 GAAP 每股盈餘為 1.32 至 1.34 美元。
營收預期接近財測中位數,每股盈餘預期則處於財測下限。本次財報的重點是 AI 訂單能否持續成長,以及相關產品銷售對毛利率的影響。
回顧上一季,思科營收年增 18% 至 172.52 億美元,非 GAAP 每股盈餘為 1.22 美元,年增 23%。其中,網路業務營收成長 28% 至 97.91 億美元,網路安全、協作和可觀測性業務營收分別成長 14%、12% 和 6%。
AI 基礎設施訂單表現強勁,第四季超大規模雲端服務商訂單達到 40 億美元,2026 會計年度全年累計達到 93 億美元。
不過,上一季非 GAAP 整體毛利率從 68.4% 降至 66.3%,產品毛利率從 67.5% 降至 64.8%。本季需關注 AI 業務成長能否帶動營收提升,同時推動毛利率回穩。
財報核心看點:AI訂單成長與毛利率壓力
思科上一季從超大規模雲端服務商獲得約 40 億美元 AI 基礎設施訂單,推動 2026 財年全年訂單總額達到 93 億美元,全年實際認列相關營收約 40 億美元。
公司預計,2027 財年 AI 基礎設施營收將增至 75 億美元。本次財報需要重點關注新增訂單規模、交付進度及營收成長能否達到預期。
網路業務同樣值得關注。思科上一季網路產品訂單年增 40%,總產品訂單成長 35%;剔除超大規模雲端客戶後,產品訂單仍成長 25%。本季需要觀察訂單成長能否延續,並帶動網路業務營收提升。
毛利率方面,思科預計第一季非 GAAP 毛利率為 65% 至 66%,低於上一季的 66.3%;非 GAAP 營業利益率指引為 35.5% 至 36.5%。
AI 硬體銷售佔比上升及零組件成本增加可能繼續壓低毛利率,實際表現將影響市場對公司獲利能力的判斷。
此外,思科上一季末 RPO 達到 467 億美元,年增 7%,其中產品 RPO 成長 9%。本次財報還需關注在手訂單變化及全年業績指引。公司目前預計 2027 財年營收為 722 億至 734 億美元,非 GAAP 每股純益為 5.05 至 5.11 美元。
華爾街最高目標價看至170美元
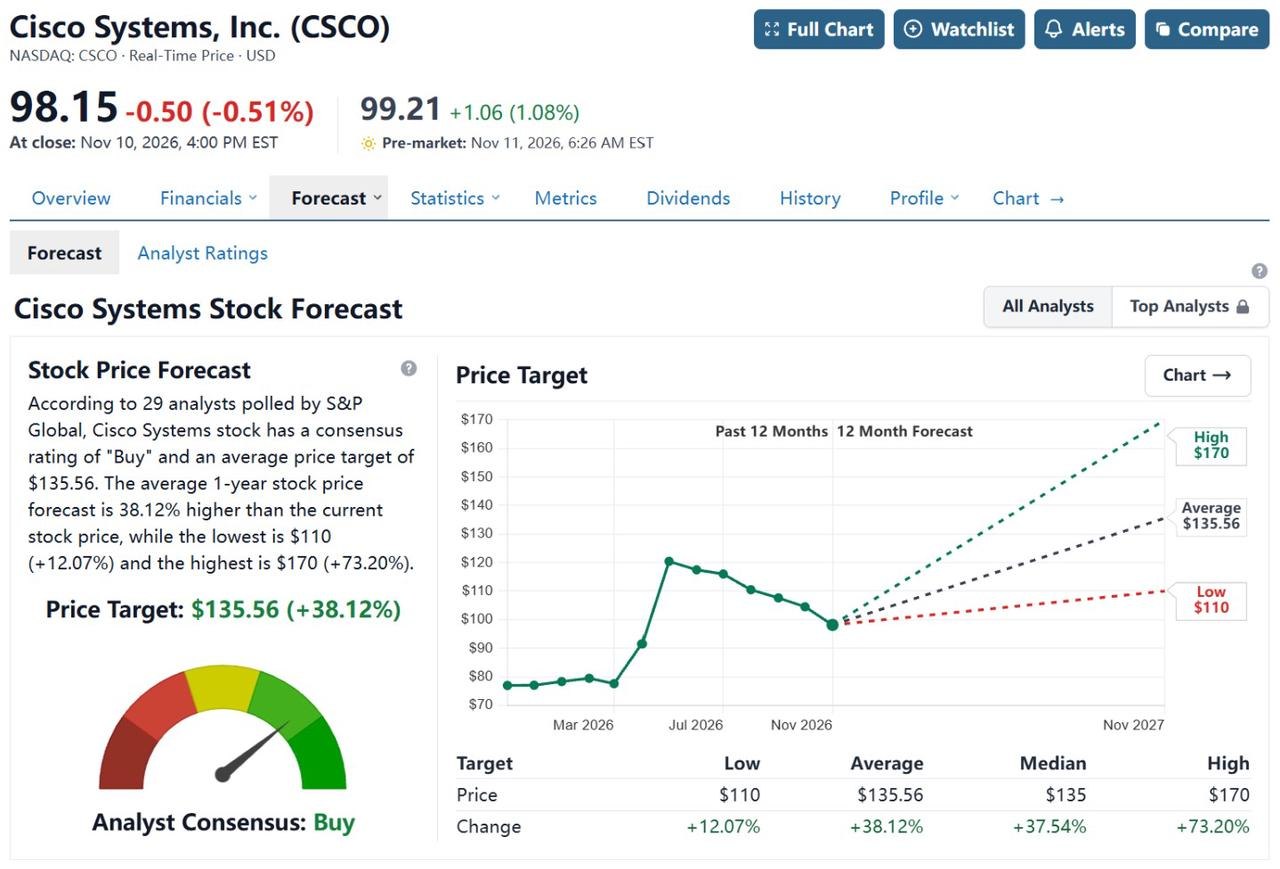
【來源:StockAnalysis】
根據 StockAnalysis 彙整 29 位分析師給予思科的平均 12 個月目標價為 135.56 美元,較目前隱含 38.12% 的上漲空間,最高目標價為 170 美元。
美銀證券維持「買進」評等及 150 美元目標價,核心邏輯是看好 AI 基礎設施需求帶來的網路設備訂單成長,以及思科在 AI 資料中心網路市場的業務機會;摩根士丹利則於 11 月 5 日將評等調降至「與大盤持平」,目標價由 135 美元降至 120 美元,主要擔憂市場預期較高,以及 AI 硬體銷售占比提高可能拖累毛利率。
若新增 AI 訂單保持成長、營收達到財測高標,且毛利率穩定在預期區間,股價或可獲得支撐。若訂單交付不如預期,或毛利率低於財測,即使營收達標,財報後股價仍可能承壓。
推薦文章


