

餘風的衛龍(09985.HK)牌局:從助理設計師到CEO
衛龍美味(09985.HK)近日發佈一則公告,篇幅不長,內容卻足夠公司內部討論很久:聯合創始人劉福平辭任首席執行官,轉任聯席副董事長;35歲的餘風接任首席執行官,同時出任聯席副董事長;原雀巢、徐福記財務高管陳陽接棒首席財務官。三項任命均於當日生效。
公告中有一句話,把這次交接的性質說得明白:餘風是公司董事長劉衛平、劉福平及執行董事劉忠思的表弟。
這句話之外,公告還寫了另一組事實:餘風2011年10月加入集團,從助理設計師做起,歷任研發工程師、研發經理、電商中心總經理、媒體中心負責人、市場中心副總裁、高級副總裁、首席財務官。餘的基礎年薪333.01萬元人民幣,持有公司5,512,891股股份。
一位35歲、入職15年的家族成員,走到了一家市值超過170億港元消費公司的經營前台。這不是一次普通的崗位輪換,而是一家家族色彩濃重的企業,把方向盤從創業一代交給了更年輕的自己人。
一、劉家的牌桌
要理解這次交接,需要先看清衛龍這張桌子邊坐著誰。
1978年,劉衛平出生在湖南平江縣。據《平江縣誌》記載,當地醬乾製作歷史超過300年,劉衛平從小跟著母親學做醬乾。1999年,他帶著弟弟劉福平及家鄉人北上河南漯河,從一個手工作坊開始做辣味麵食。2001年,他從牛筋麵中找到靈感,做出第一根辣條;2003年註冊「衛龍」商標。2022年12月15日,衛龍在港交所主板掛牌,成為「辣條第一股」。
劉福平一直在哥哥身邊。據界面新聞報道,兄弟倆至今通過信託及關聯公司控制著衛龍近八成股權。2025年3月,職業經理人孫亦農以個人原因辭任首席執行官;同年4月30日,劉福平親自接任。此後幾個月,負責全國銷售的洪星容離開,首席財務官彭宏志也宣佈離職。有媒體統計,調整完成後,衛龍董事會四名執行董事全部來自劉氏家族。
也就是說,從2025年到2026年,衛龍的用人路線走過一個完整的閉環:先由創業一代親自上陣,收攏職業經理人留下的攤子;再由更年輕的家族成員接棒經營。劉福平沒有離開,按公告表述,他仍將參與集團重大決策,在戰略規劃、業務發展及企業管治等關鍵領域發揮作用。
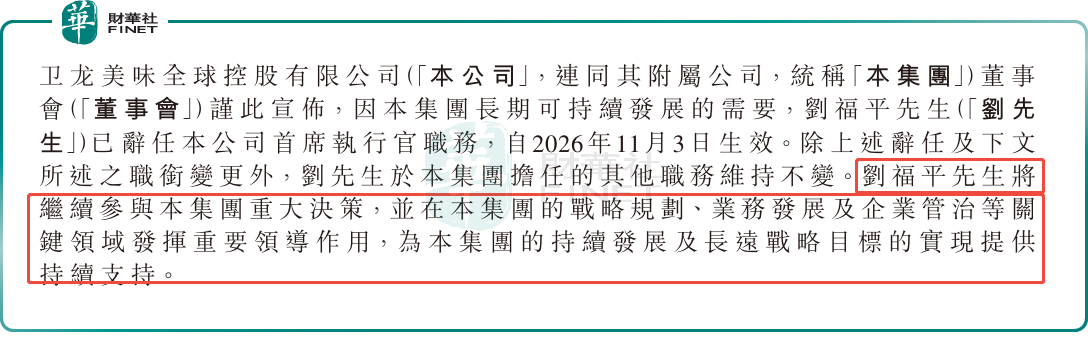
這就是餘風上位時的牌桌:股權集中、董事會由家族主導、創始人退到側位但仍在場。對一個35歲的新任CEO來說,這既意味著信任,也意味著空間有限--他要在長輩的注視下,把一家增速正在放緩的公司重新帶起來。
二、餘風的十五年
餘風不是空降者。他在衛龍待的時間,比這家公司上市的時間長得多。
2011年6月,他從湖南科技職業學院動漫設計專業畢業,4個月後進入衛龍,第一份工作是助理設計師。據界面新聞報道,那時的衛龍還在漯河埋頭做辣條,距離上市還有十年,「辣條是垃圾食品」的標籤也還沒有撕掉。
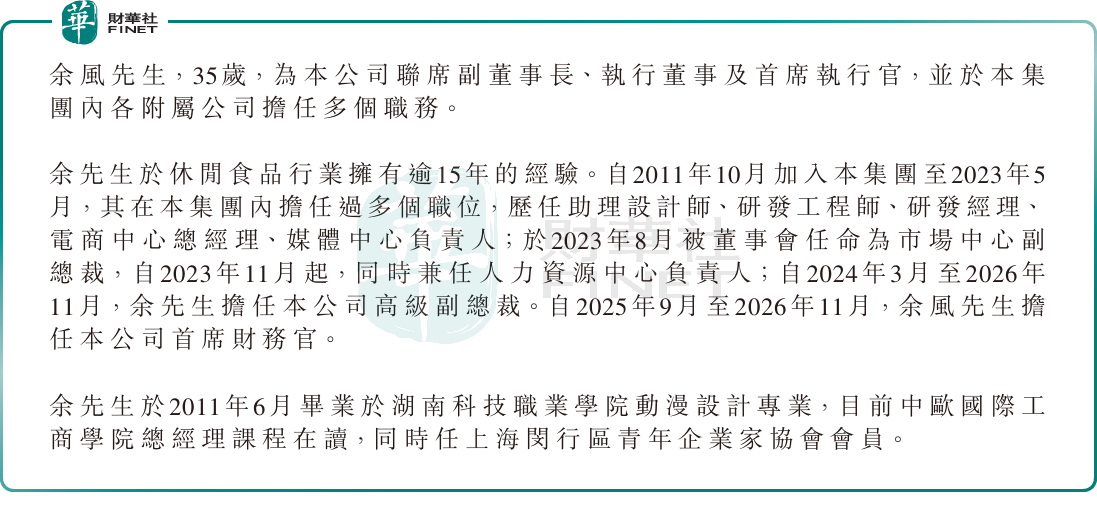
他先做設計,後轉研發,擔任過研發工程師、研發經理。2018年前後開始轉向管理崗,先後負責電商中心和媒體中心。2023年8月被董事會任命為市場中心副總裁,同年11月起兼任人力資源中心負責人;2024年3月升任高級副總裁,其後進入董事會出任執行董事;2025年9月接任首席財務官;2026年11月3日出任首席執行官。
研發、電商、營銷、人事、財務--消費公司的主要業務線,他基本都輪過一遍。這條路徑與衛龍自身的成長節奏高度重合:他做研發時,公司在打磨產品;他管電商和媒體時,公司在做品牌出圈;他到市場部的那幾年,正趕上魔芋爽放量最快的階段。
設計出身的管理者,在消費公司里不算常見,卻也解釋得通。衛龍的品牌表達一向跳脫--早年模仿蘋果發佈會風格做營銷,請楊冪代言「親嘴燒」,喊出「為辣味零食發燒友而生」。一個從視覺和產品起步的人,對包裝、調性、貨架語言的理解,往往比純財務或純銷售背景的人更直接。
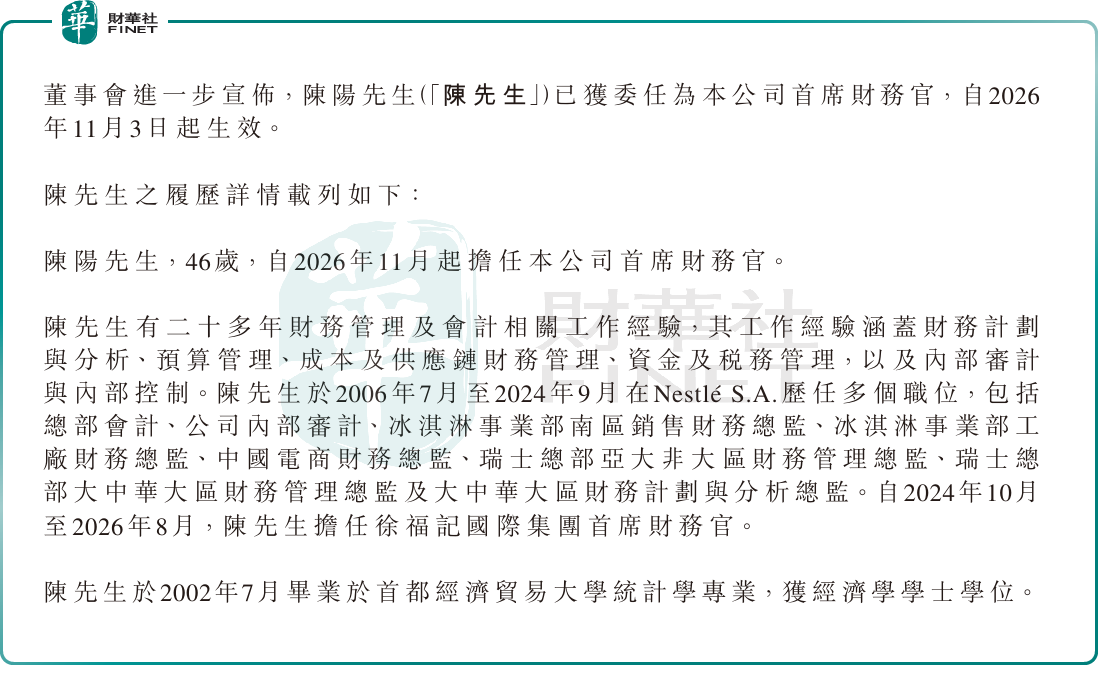
和他搭檔的陳陽,是另一種類型。陳陽46歲,在雀巢工作超過18年,從中國區電商財務做到瑞士總部,負責過亞大非大區和大中華大區財務管理;2024年10月起任徐福記國際集團首席財務官,至2026年8月底。有分析指出,這一配置被概括為「內外並行」:熟悉業務的自家人統籌經營,跨國食品企業的職業經理人看住賬本。衛龍上一任職業經理人CEO孫亦農同樣有雀巢背景,轉了一圈,外來的座位留給了首席財務官。
三、魔芋的賭注
餘風接手的不是一副好打的牌。
看增速,正在放緩。
2026年上半年,衛龍總收入37.15億元,同比增長6.7%;期內利潤7.66億元,同比增長4.0%;毛利率47.8%,同比提升0.6個百分點。放在零食行業整體降溫的背景下,這個成績不算差,但與2024年近三成的營收增速相比,明顯慢了下來。
看結構,辣條失速。
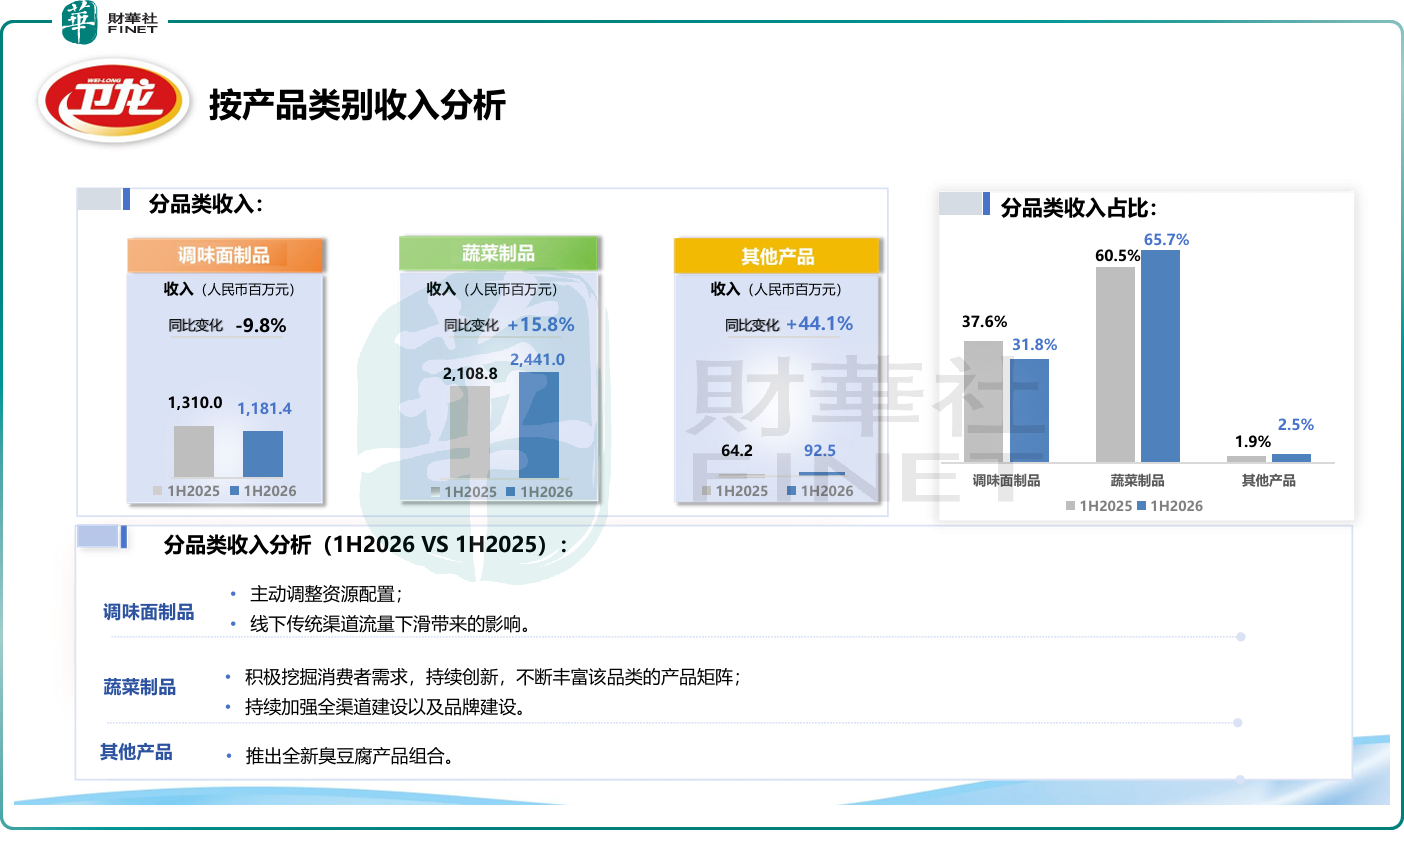
上半年,以辣條為主的調味麵製品收入11.81億元,同比下降9.8%,占比降至31.8%;以魔芋爽、海帶為主的蔬菜製品收入24.41億元,同比增長15.8%,占比升至65.7%。名義上的「辣條大王」,如今營收六成半靠魔芋和海帶。公司解釋辣條下滑,是主動調整資源配置疊加線下傳統渠道流量下滑。
看競爭,魔芋爽生意難做。
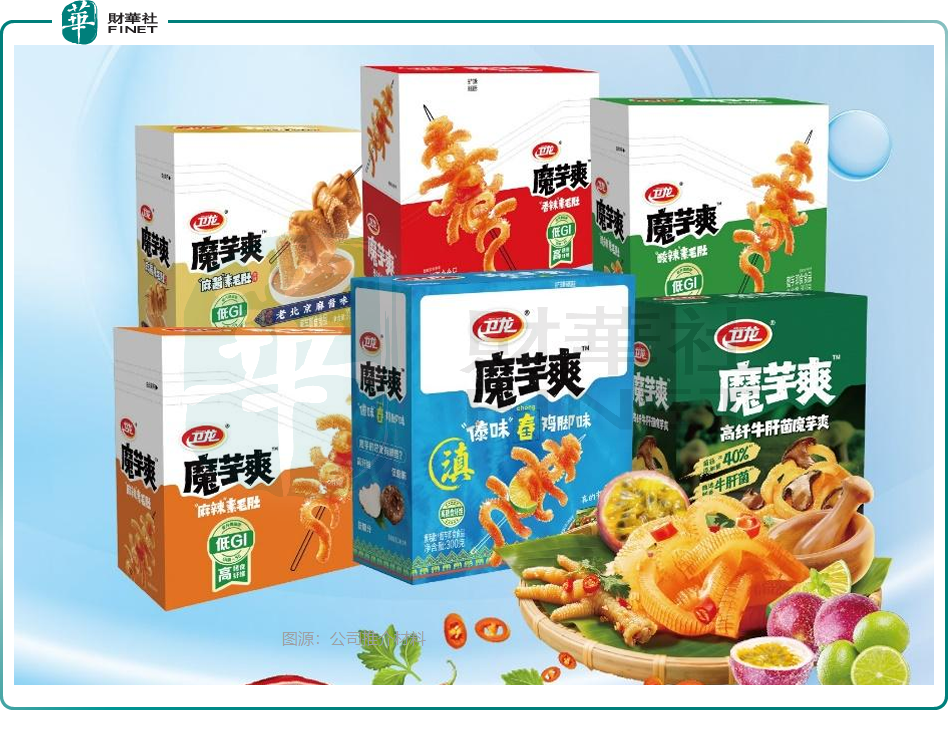
魔芋零食這條賽道正在變擠。公開資料顯示,2023年至2025年,做魔芋品類的品牌從859個增至1261個,三隻松鼠、良品鋪子等玩家的定價普遍比衛龍低10%至15%;衛龍在該品類份額仍超過一半,但上遊原料供給收縮,高粘度魔芋精粉價格已逼近每噸10萬元。另據馬上贏數據,2026年第三季度魔芋零食銷售額同比下滑14.8%,而此前幾個季度它一直是休閒零食中的增長黑馬。
看產能,處於爬坡階段。
上半年公司設計產能22.37萬噸,同比增長25.2%,新增產能幾乎全部投向魔芋生產線。這意味著未來兩年,魔芋的銷量必須繼續增長,否則折舊和產能利用率會反過來壓毛利。
看品控,原料退回事件。
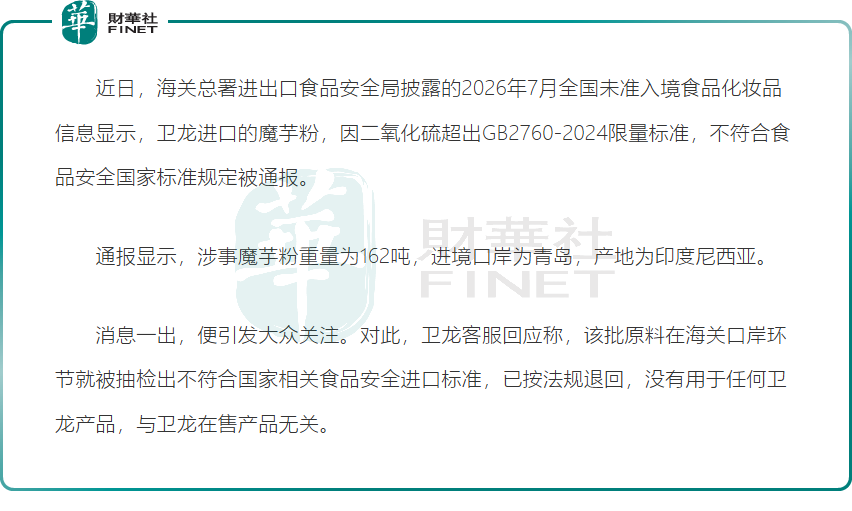
2026年9月,海關總署進出口食品安全局披露,河南衛龍食品企業電商發展有限公司從印度尼西亞進口的162噸魔芋粉,因二氧化硫超出GB2760-2024限量標準,在青島海關被攔截,未準入境。
衛龍回應稱該批原料已按法規退回,未用於任何產品。類似情形並非首次:據雷達財經報道,2024年11月,同一主體從印尼進口的兩批次魔芋乾片(97.8噸和54噸)因二氧化硫不符合食品安全國家標準,在廣州口岸被攔截;2020年8月,青島衛龍食品有限公司進口的101.54噸乾魔芋片因「未獲檢驗檢疫準入」被拒入境。
看海外,收入有限。
衛龍2023年設立海外業務分支機構,在泰國開設獨家分銷商,2026年7月入駐亞馬遜、TikTok Shop及Temu等平台。但上半年海外收入約5900萬元,占總收比重不足2%。
看股市,股價腰斬。
11月3日公告發佈當天,衛龍收報6.875港元,總市值167.14億港元;11月6日午盤報7.275港元,市值176.87億港元,漲2.46%。2026年年初至今,衛龍股價跌幅達33%,現價較去年巔峰的17.06港元/股(前復權),跌幅達57%。
把餘風的履歷攤開看,會發現他的每一步都踩在衛龍的轉折點上:產品打磨期做研發,品牌出圈期管電商和媒體,魔芋放量期管市場,利潤修復期管財務。現在,處於增長換擋期,輪到他管全局。
他手裡的牌不算差:主業現金流紮實,2026年中期連同特別股息,派息比例約九成;魔芋份額仍居第一;家族股權穩固,決策鏈條短。難處也很實在:辣條這條腿在收縮,魔芋這條腿要面對低價競爭和原料漲價,海外這條腿還沒長成,任何一條出問題,都會直接落在報表上。
二十多年前,一對平江兄弟北上漯河,在麵粉堆裡揉出一個辣條帝國。如今,他們把方向盤交給了表弟。辣條的上半場已經講完,接下來要看一個90後怎麼把下半場寫下去。考驗不在交接那天,而在他上任後的第一個完整財年。
推薦文章


