

【百強透視】控股股東提議年度回報10億!東山精密(02384.HK)A、H 股走勢分化
11月4日,全球前三PCB供應商東山精密A、H兩市走出分化行情。截至發稿,港股東山精密(02384.HK)報77.55港元,漲3.4%;A股東山精密(002384.SZ)報82.61元,跌幅6.26%。
行情催化來自11月3日盤後披露的股東回報提議。
11月3日,港交所披露易信息顯示,東山精密收到控股股東袁永剛、袁永峰出具的回報提議函。控股股東建議,在滿足利潤分配條件、無超計劃重大資本開支、保障公司正常經營的前提下,2026財年股東回報總額下限不低於10億元(人民幣,下同),回報形式包含現金分紅以及可視同現金分紅的股份回購;若2027年、2028年業績保持增長,回報規模可逐年上調。同時控股股東承諾,後續股東大會審議相關議案時將投讚成票。
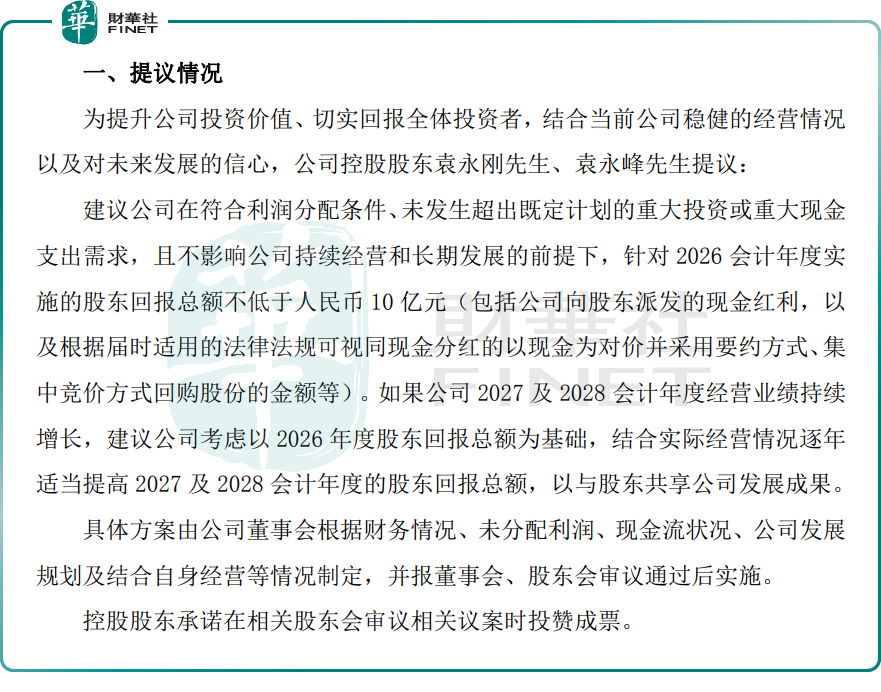
需要留意的是,該提議僅為控股股東意向,尚未形成董事會正式決議,最終分配方案仍需經過董事會審議、股東大會批准,落地存在不確定性,10億元僅為提議下限,並非既定分紅方案。
東山精密主營PCB印製電路板、精密結構件、觸控面板、LCM顯示模組以及光模塊產品,下游覆蓋消費電子、汽車、數據中心、通信、工控等賽道。依託AI算力需求爆發,公司光模塊業務迎來快速放量,其1.6T光模塊已於今年四季度進入批量交付階段。
高盛相關光模塊行業報告預測,2026-2028年全球光模塊市場規模有望達到677億美元、1314億美元、1485億美元,對應出貨量5.48億隻、6.91億隻、7.29億隻。增長邏輯不單來自AI服務器裝機擴張,高速網絡架構升級、單顆算力芯片配套光模塊用量提升,同樣是核心驅動因素。
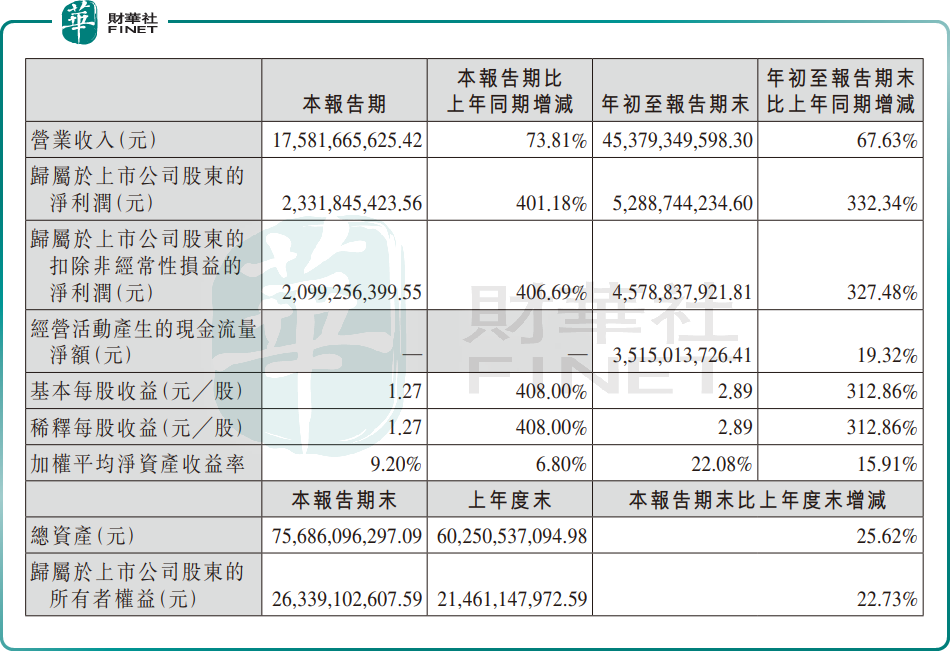
業績層面,東山精密2026年前三季度盈利表現亮眼:實現營收453.79億元,同比增長67.63%;歸母淨利潤52.89億元,同比大增332.34%;扣非淨利潤45.79億元,同比增幅327.48%。拆分單季來看,第三季度營收175.82億元,同比增長73.81%、環比增長19.9%;歸母淨利潤23.32億元,同比增長401.18%、環比增長26.3%。
同時多重風險不容忽視。其一,並表紅利逐步消退:索爾思、GMD並表貢獻的增量在四季度完成兌現後,明年業績同比基數抬升,該部分紅利效應將邊際減弱;其二,財務與匯率波動風險,公司財務費用同比增幅超十倍,人民幣匯率波動帶來的匯兌損益,會進一步放大盈利波動;其三,H股流動性偏弱,截至目前成交額僅約7250萬港元,H股流通市值約88億港元,籌碼流動性顯著弱於A股,股價更容易受少量資金進出擾動。
本次股東回報提議屬於短期利好催化,後續股價與基本面的驗證主線,落在1.6T及更高規格光模塊產能釋放節奏,以及10億元股東回報方案的審議落地進度上。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。東山精密依託在電子電路與光模塊的行業地位與經營基礎,具備衝擊第十三屆港股100強綜合實力100強的潛力,最終能否入選仍取決於評選結果。更多評選信息及報名方式,請關注港股100強官方網站。
推薦文章


