

和美藥業通過聆訊:Mufemilast年治療費近8.7萬元如何破局?
10月20日,贛州和美藥業股份有限公司(以下簡稱「和美藥業」)在港交所披露聆訊後資料集,國投證券國際為獨家保薦人。
和美藥業衝擊港交所主板,過程波折:2025年5月29日首次遞表,六個月有效期後失效;同年12月1日二度遞表,2026年6月1日到期失效;2026年6月8日更新完整財務數據後第三次遞表,近日通過聆訊。
根據最新聆訊資料,和美藥業正處在一個關鍵轉換點。核心產品Mufemilast已於2025年9月獲批用於中重度斑塊狀銀屑病,並在2026年7月啟動商業銷售。目前,和美藥業向九家經銷商供應Mufemilast數量僅有2000盒。
目前,和美藥業不缺管線和研發敘事,真正需要回答的是,Mufemilast年治療成本約8.69萬元、暫未進入醫保目錄的口服小分子藥物,如何在已經擁有多種靶向藥的銀屑病市場建立支付能力、醫生認知和渠道覆蓋。
一、核心產品獲批不是終點,多適應症擴展才是價值支點
和美藥業成立於2002年,聚焦用於自身免疫性疾病及腫瘤的小分子藥物,業務覆蓋藥物發現、臨床開發、註冊、內部生產及商業化。其核心產品Mufemilast是公司自主發現和開發的小分子PDE4/PDE4B抑制劑,通過抑制PDE4B蛋白過度表達及PDE4活性發揮作用。
目前,Mufemilast獲批適應症為中重度斑塊狀銀屑病。公司還在推進白塞病和潰瘍性結腸炎關鍵性Ⅲ期試驗、慢阻肺Ⅱ期試驗,並規劃特應性皮炎、銀屑病關節炎和克羅恩病等適應症。按照弗若斯特沙利文資料,目前Mufemilast是中國第一款進入白塞病Ⅲ期臨床試驗的候選藥物;這一口徑反映其開發進度優勢,但不等於公司擁有行業收入或市場份額排名。
除Mufemilast外,公司擁有五款候選藥物。Hemay022為不可逆EGFR/HER2雙靶點小分子抑制劑,用於晚期ER陽性、HER2陽性乳腺癌的Ⅲ期試驗正在進行;Hemay007為TNF-α小分子調節劑,優先推進類風濕關節炎Ⅱ期;Hemay808用於特應性皮炎的IIa期已完成;Hemay181為面向晚期實體瘤的SDC藥物;Hemay5087為一種抗腫瘤候選藥物,今年9月已啟動I期試驗。
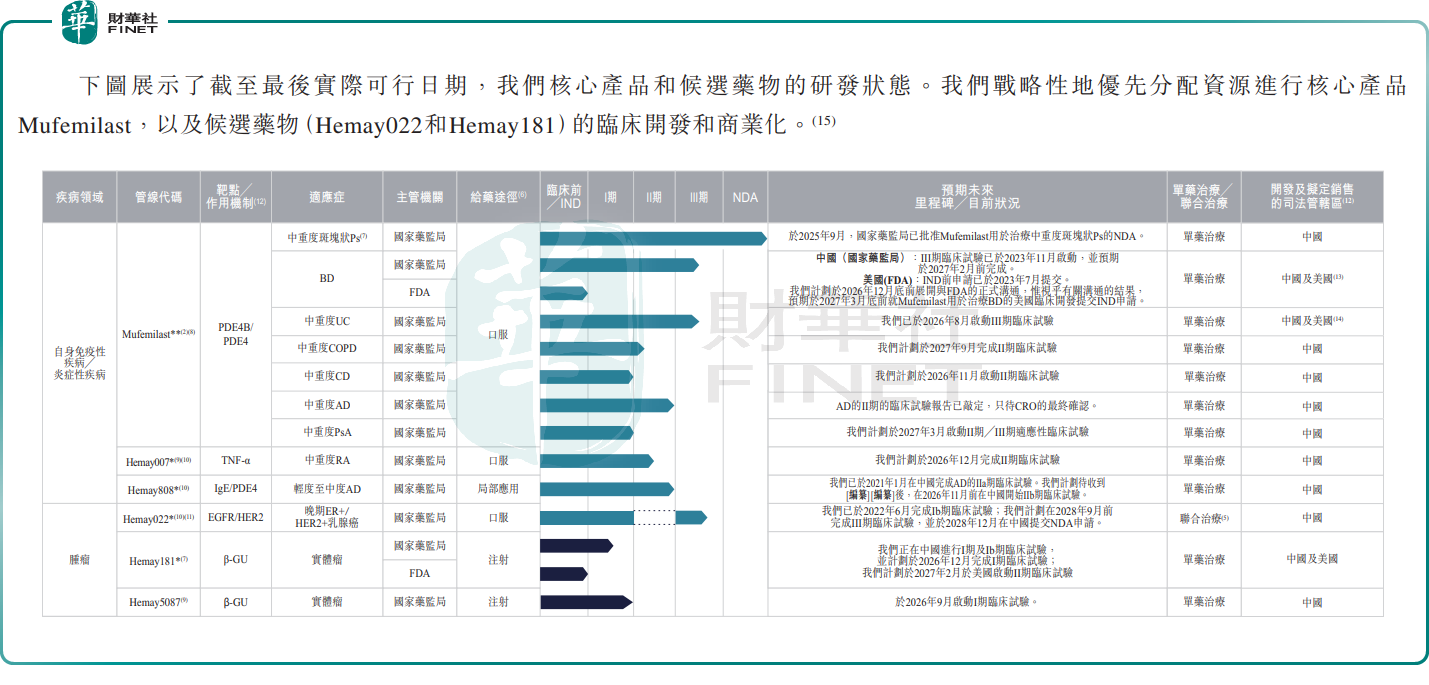
其中,Hemay181提供了另一條差異化技術路線。按照弗若斯特沙利文資料,該產品是中國首個處於臨床階段、在腫瘤微環境中被β-GU激活的SDC藥物,目前處於中國I期及Ib期臨床階段,美國I期試驗亦已獲當地監管機構批准。該項目仍處於早期開發,距離驗證療效、安全性及商業價值尚有較長路徑,但其進展將檢驗公司能否把自身免疫領域之外的技術平台延伸至腫瘤治療。
和美藥業擁有核心產品及管線圖所列適應症的全球商業權利。截至最後實際可行日期,公司在中國擁有12項授權專利、美國16項、其他司法管轄區57項,另有56項相關專利申請。全球權利為後續自主商業化或合作開發保留空間,專利數量卻不能替代臨床結果和市場準入;保護範圍、剩餘期限及潛在第三方主張,仍會影響產品的實際排他能力。
二、商業化剛剛起步,價格、支付和渠道構成第一道考驗
Mufemilast在2026年7月開始商業銷售。截至最後實際可行日期,和美藥業已組建8人內部銷售團隊,與11家經銷商及8家合同銷售組織簽約,並向9家經銷商供應共2000盒產品,覆蓋陝西、江西、北京、山東、四川、河南、寧夏和廣東。
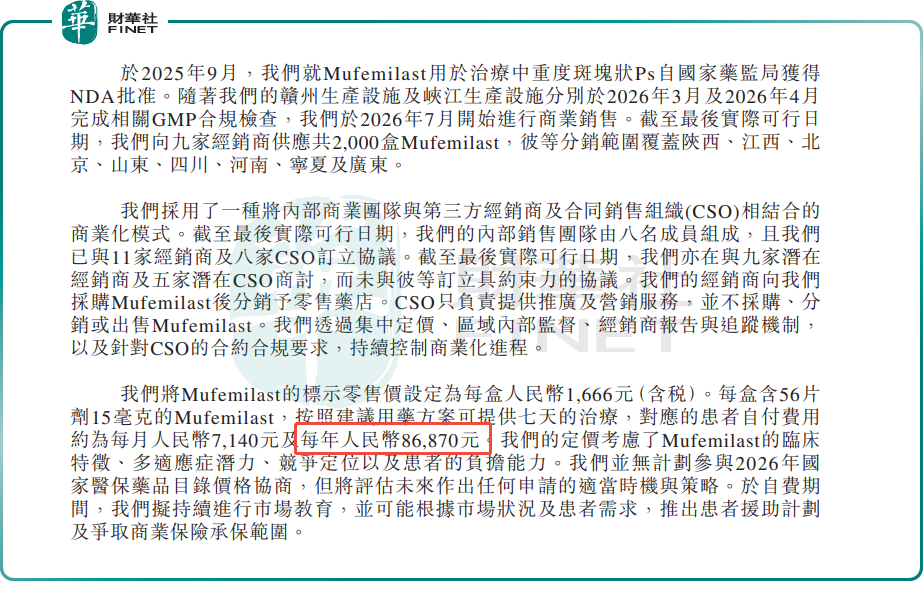
價格是繞不開的變量。資料顯示,Mufemilast年治療成本約為8.69萬元,明顯高於阿普米司特約1萬元的年治療成本。公司當時沒有參與2026年國家醫保目錄談判的計劃,意味著產品上市初期仍主要面對自費市場。藥物的療效、安全性和差異化人群價值能否轉化為患者支付意願,將直接影響放量速度。
競爭環境並不空白。按弗若斯特沙利文統計,中國已有20種獲批用於中重度斑塊狀銀屑病的靶向藥物,包括4種小分子藥和16種生物製劑。Mufemilast作為口服小分子藥具備便利性,但仍需面對成熟產品的醫生使用習慣、醫保覆蓋、渠道資源和持續降價壓力。
更深一層看,銀屑病屬於需要長期管理的慢性疾病,產品價值不僅取決於短期皮損改善,還取決於長期安全性、依從性、復診管理和患者可持續支付。Mufemilast的口服給藥方式可以減少注射負擔,但較高的自費成本可能縮小初期可及人群。若未來尋求進入醫保,公司可能面對以降價換取放量的選擇;若繼續以自費市場為主,則需要更精準地識別具有差異化需求且具備支付能力的患者。兩條路徑對銷售費用、毛利空間和放量節奏的影響並不相同。
三、沒有產品收入的往績期,政府補助不能替代內生造血
和美藥業2024年、2025年及2026年前4個月,公司均未產生產品銷售收入,期內列示的其他收益主要為政府補助,並非商業化收入,也不是對外授權首付款、里程碑或特許權使用費。
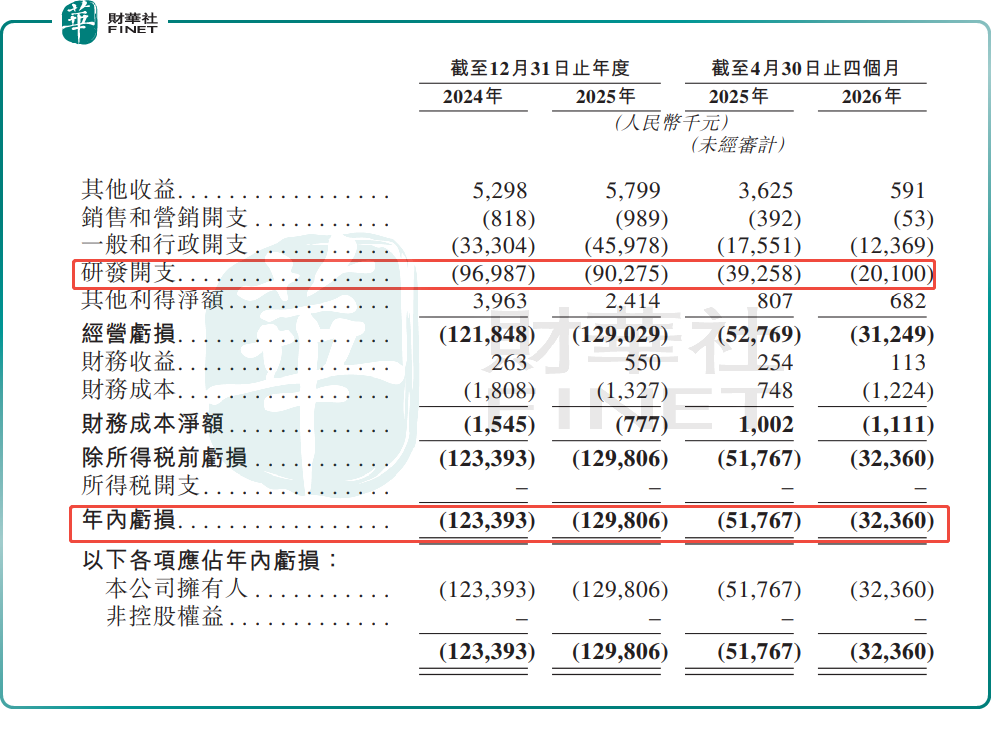
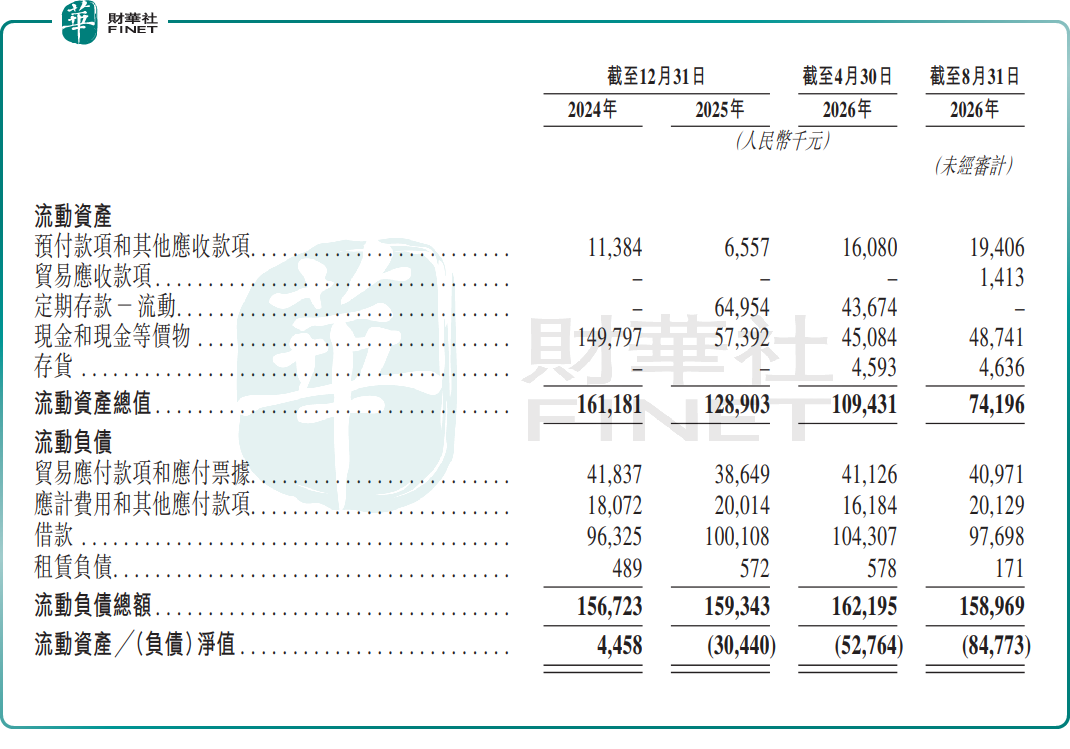
2024年和2025年,公司研發開支分別為9699萬元和9028萬元,期內虧損分別為1.23億元和1.30億元,經營活動所用現金分別為9126萬元和8120萬元。2026年前4個月,研發開支2010萬元,期內虧損3236萬元,經營活動所用現金3118萬元。截至2026年8月底,公司現金及現金等價物4874.1萬元,並錄得流動負債淨額8477.3萬元。
研發投入高度集中於核心產品。2024年、2025年及2026年前4個月,Mufemilast研發開支分別為5850萬元、5560萬元和990萬元。把資源押在最接近商業化和多適應症擴展的產品上,有利於提高資金使用效率;但若銷售爬坡、臨床進度或監管審批不及預期,也會放大單一產品依賴。
公司的兩個生產基地為後續商業化提供了內部產能。峽江設施負責原料藥及關鍵中間體,設計年產能約5.8噸,其中約1.4噸已投產;贛州設施可年產1.15億片片劑及1000萬支軟膏。兩項設施均已通過Mufemilast新藥申請相關生產審查,但由於首款藥剛上市,利用率還有待爬坡。若銷售未能達到預期,折舊和固定運營成本將繼續壓低經營效率。
現金儲備與支出節奏因此需要放在一起觀察。截至2026年8月底的4874.1萬元現金及現金等價物,既要支持獲批產品的渠道建設,也要承擔多個臨床項目、生產設施和日常運營開支。公司擬通過上市募集資金補充相關投入,但融資並不能消除研發失敗和銷售不及預期的風險。若核心產品放量慢於計劃,臨床項目同時推進或外部融資環境變化,公司仍可能面對追加融資、壓縮項目或調整開發優先級的壓力。
對港股投資者而言,和美藥業的核心觀察點已經從「能否獲批一款產品」切換為「能否賣好一款產品」。Mufemilast為公司提供了由研發走向收入的入口,白塞病等後續適應症和腫瘤管線則構成中長期選擇權;但價格與支付、銷售渠道、現金消耗、單一產品依賴及臨床失敗風險,都要求市場保持克製。
通過聆訊只是資本市場進程向前一步。和美藥業若要真正跨越18A生物科技公司的商業化鴻溝,需要用終端銷售和回款證明Mufemilast的市場接受度,用臨床進度證明多適應症價值,並在有限資金條件下控制管線投入節奏,同時也需要跟投資者或基石投資者講好上市後的故事,或能獲得更多估值預期。
推薦文章


