

【百強透視】業績暴增難擋股價回調,天岳先進(02631.HK)的成長與考驗
10月21日,全球碳化矽襯底龍頭天岳先進A、H股同步走弱。截至發稿,港股天岳先進(02631.HK)報53.05港元,跌4.41%;A股天岳先進(688234.SH)同步下挫,跌8.67%,報89.55元/股。
行情回溯來看,該公司港股、A股分別在2026年5月、6月創下階段高點後,便進入持續震盪下行通道:港股自高點累計回撤約62%,A股自高點回撤約52%。本次調整,是三季報落地後典型的利好兌現行情,前期埋伏資金集中獲利了結。
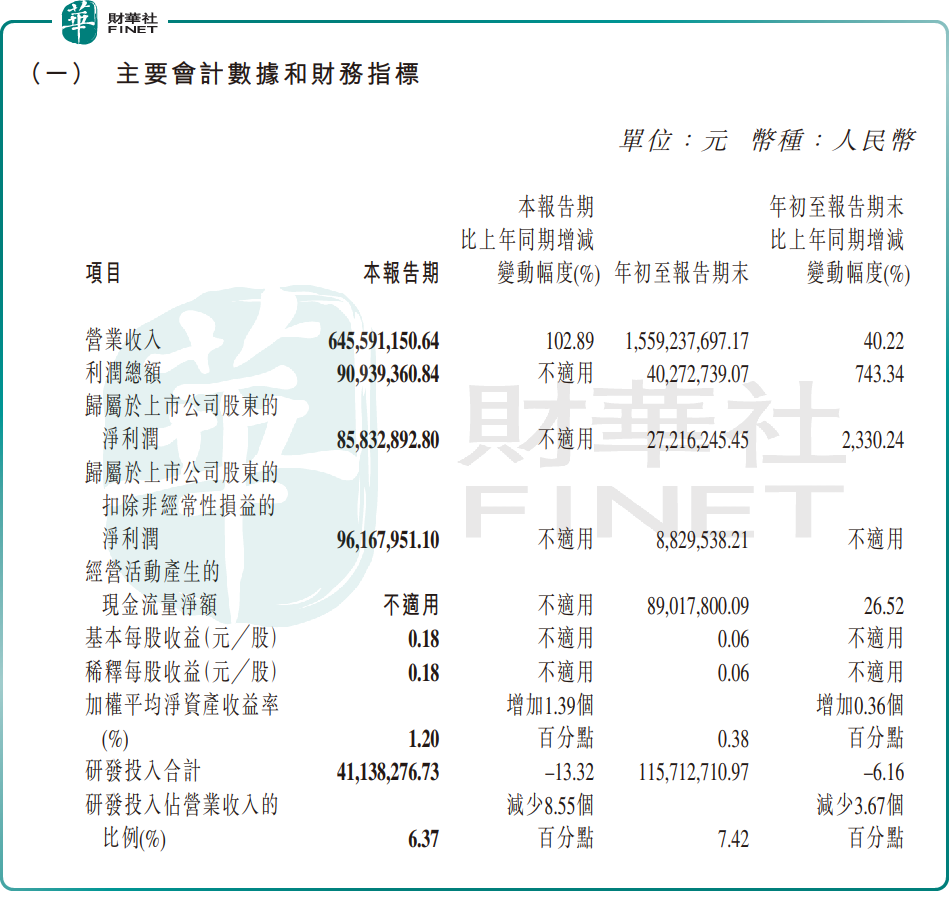
消息面上,天岳先進於10月20日晚間披露2026年三季報。單三季度,公司實現營收6.46億元(人民幣,下同),同比大增102.89%;前三季度累計營收15.59億元,同比增長40.22%,創下上市以來同期收入新高。
盈利端改善同樣亮眼:2026年第三季度歸母淨利潤8583.29萬元,成功實現扭虧,扣非歸母淨利潤9616.80萬元;前三季度歸母淨利潤2721.62萬元,同比增幅達2330.24%。
業績大幅增長,核心受益於800V高壓快充車型滲透率持續抬升,帶動車規級導電碳化矽襯底放量。與此同時,AI服務器高壓電源需求快速起量,疊加光儲、大功率超充市場需求釋放,多下游賽道共同拉動襯底出貨規模上行。
營收放量帶動毛利規模提升,疊加規模效應、產品結構優化,三季度公司毛利率抬升至27.46%。其中,高附加值8英寸襯底產品在本期加速放量,收入占比突破50%,直接推高產品均價,成為毛利率上行最核心抓手。儘管本期財務費用受匯兌損益影響有所增加,公司利潤總額依舊同比大幅增長。
從行業層面看,隨著國內碳化矽襯底廠商持續攻堅降本,依靠工藝迭代與精細化生產,襯底成本持續下行。功率器件在部分應用場景逐步接近硅基器件的經濟臨界點,帶動下游應用場景持續拓展,新能源汽車、數據中心、固態變壓器、工業電源等領域需求呈增長態勢。
天岳先進是國內碳化矽襯底龍頭,當前已形成「6英寸穩定供貨、8英寸加速放量、12英寸完成技術突破並實現小批量交付」的全尺寸產品梯隊,依託碳化矽襯底國產替代趨勢,有望持續受益第三代半導體產業增長。
但謹慎觀點同樣不容忽視:天岳先進盈利根基尚淺,行業新產線持續投產之下,襯底價格下行壓力仍存,毛利率能否維持上行趨勢仍待驗證;海外業務占比較高,匯率波動容易對利潤形成擾動;A、H股在業績披露後同步回調,也說明前期預期已較充分,利好兌現壓力明顯。後續,重點跟蹤8英寸襯底出貨節奏、毛利率變化以及經營現金流改善情況,以此判斷公司長期成長成色。
另值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。天岳先進作為國內碳化矽襯底龍頭,公司深度受益第三代半導體國產替代浪潮,契合港股100強對硬核科技企業技術實力、全球市場競爭力的評估標準,有望進入相關榜單候選名單,但盈利尚未完全穩固會對綜合評分形成一定製約。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
推薦文章


