

【IPO前哨】瘦西湖文旅通過港交所聆訊:一湖煙水背後的生意與邊界
10月7日,港交所披露江蘇瘦西湖文化旅遊股份有限公司(以下簡稱「瘦西湖文旅」)聆訊後資料集。這家由揚州水韻與園林景緻托舉起來的文旅企業,正式走到港股市場門前。
瘦西湖文旅並非資本市場的新面孔。公司股份曾於2017年5月在新三板掛牌,股份代號871343;今年3月,其向港交所遞交上市申請。若後續完成發行上市,港股市場將迎來一家風格頗為鮮明的地方文旅運營商:它不靠大規模複製門店,不講全國鋪網故事,而是把生意錨定在揚州最有辨識度的水系、園林與運河文化之上。
這也是瘦西湖文旅最值得玩味之處。它的看點,既在「瘦西湖」三個字所代表的城市名片,也在水上遊覽所帶來的穩定現金流;它的短板,同樣清晰地藏在這張名片背後--區域過於集中,收入半徑有限,未來能否把一湖煙水寫成更長的資本故事,仍要交給經營數據回答。
核心生意:把揚州裝進船票里
瘦西湖文旅的商業模式並不難理解:遊客來到揚州,看瘦西湖、遊古運河,公司則在核心水域提供水上遊船觀光、觀光車及管理服務。水面、碼頭、線路、講解、夜遊、演藝與交通接駁,共同組成它的收入來源。
根據聆訊後資料集,公司是一家總部位於江蘇揚州的國有水上遊覽服務提供商,主要在蜀岡-瘦西湖風景區及古運河區域運營水上遊船觀光服務,并配套提供觀光車服務和管理服務。弗若斯特沙利文數據顯示,按2025年船票銷售額計,瘦西湖文旅在江蘇省水上遊覽服務市場排名第二,約占18.5%的市場份額;在中國水上遊覽市場排名第十。
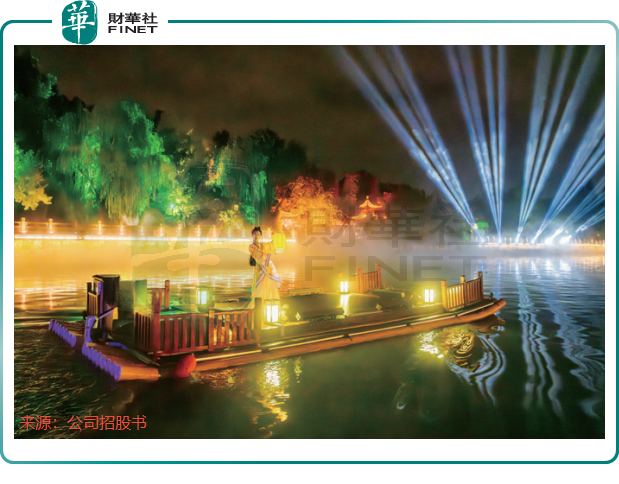
這類生意最怕沒有入口,也最怕入口不穩。瘦西湖文旅恰恰握住了較關鍵的準入資源。公司擁有蜀岡-瘦西湖風景區水上遊船觀光20年獨家經營權,期限自2015年9月10日至2035年9月9日;觀光車服務20年獨家經營權,期限自2022年8月1日至2042年7月31日。與此同時,公司在古運河區域為全長26.55公里古運河水上觀光路線當前唯一合法運營者,無明確屆滿日期。
這意味著,在揚州最具辨識度的水上旅遊場景中,公司並非普通服務商,而是擁有穩定經營資格的核心運營主體。這樣的安排為其收入和利潤提供了較強托底,也減少了同一區域內的直接競爭。
但也正因如此,瘦西湖文旅不是一個可以輕易「搬走」的模型。它深深嵌在揚州的地理、歷史和公共資源之中。優勢來自本地,邊界也來自本地。
八成收入來自遊船,高利潤率背後有兩面性
從財務數據看,瘦西湖文旅是一家小而賺錢的公司。
2023年至2025年,公司收入分別為1.09元(人民幣,下同)、1.11億元及1.41億元;同期淨利潤分別為4643.0萬元、4288.4萬元及5199.0萬元。2026年上半年,公司收入為8322.7萬元,淨利潤為3676.9萬元。
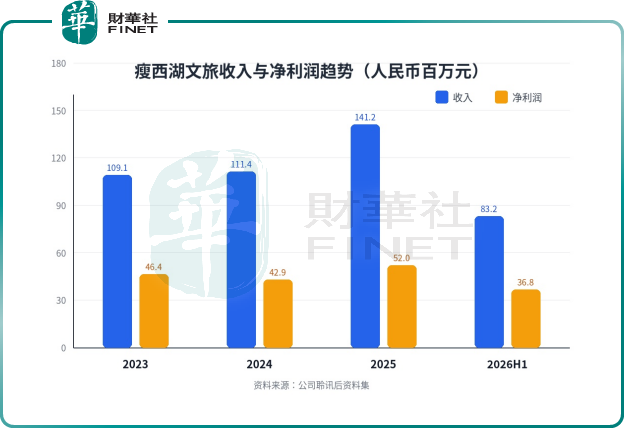
利潤率表現更能說明問題。2023年至2025年,公司毛利率分別為59.0%、54.4%及58.2%,2026年上半年進一步升至63.9%;淨利率則分別為42.6%、38.5%、36.8%及44.2%。在文旅行業,這樣的盈利水平並不常見。其背後既有核心景區客流帶來的自然轉化,也有獨家經營安排降低競爭消耗後的經營效率。
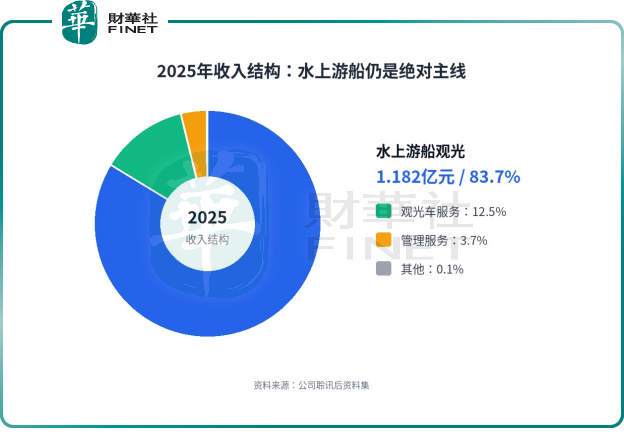
不過,漂亮的利潤率並不等於沒有隱憂。瘦西湖文旅的收入過於集中於水上遊船業務。2023年至2025年及2026年上半年,水上遊船觀光服務收入占總收入比重分別為87.2%、86.2%、83.7%及86.0%。換言之,公司幾乎仍是一門「遊船生意」。
這種集中有好處:主營業務和模型很清晰,投資者一眼能看懂。它也有壞處:一旦客流、天氣、景區熱度或遊客偏好出現波動,業績缺少足夠多的緩衝墊。
聆訊後資料集提到,2026年上半年公司總收入同比減少約1.5%,主要由於頻繁降雨及高溫對遊客流量造成不利影響,導致水上遊船觀光服務及觀光車服務收入下降。
值得注意的是,公司並未停留在傳統觀光船票上。2024年10月推出的大運揚州遊船演藝,是其產品升級中較有分量的一筆。該項目2024年收入為338.6萬元,2025年迅速增至2948.9萬元,2026年上半年為1809.1萬元。傳統遊船看風景,演藝遊船講故事;前者滿足到此一遊,後者嘗試提高客單價和停留時間。
瘦西湖文旅若能持續把水面、園林、古城與運河文化編織成更豐富的夜遊、主題遊和沉浸式體驗,收入結構就有機會從「賣票」向「賣體驗」再進一步。
現金流穩定,但成長半徑仍待打開
瘦西湖文旅另一個優點,是現金流相當充裕。2023年至2025年及2026年上半年,公司經營活動所得現金淨額分別為5212.5萬元、4813.6萬元、6682.4萬元及4895.8萬元;截至2026年6月30日,公司現金及現金等價物為6710.4萬元。
對一家收入規模不大的文旅運營商而言,這樣的現金回款能力,是其赴港敘事中較紮實的一環。
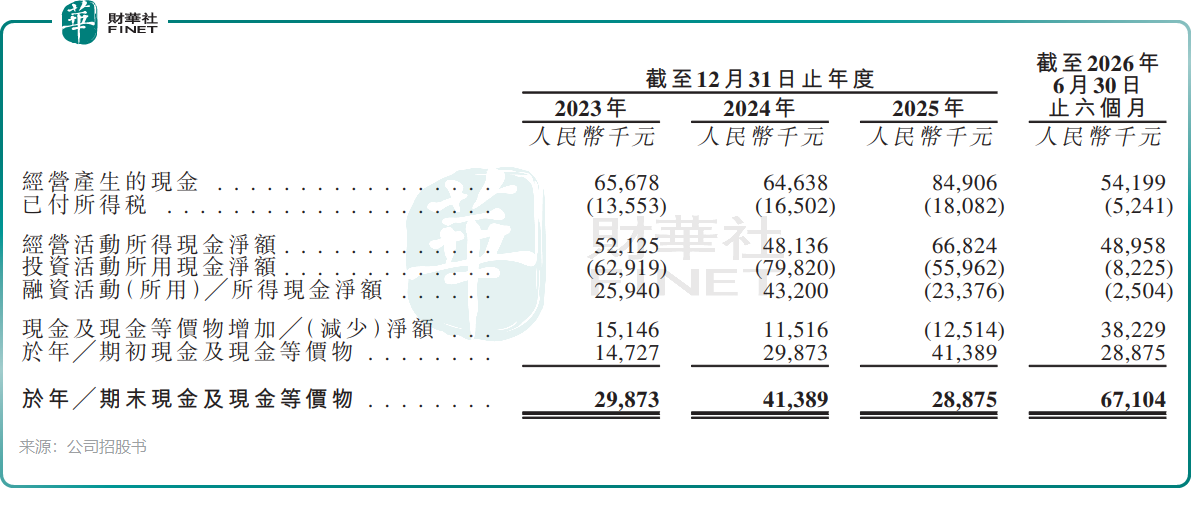
文旅行業在過去幾年經歷了劇烈起伏,市場早已不再只為「復甦」二字買單。相比一時客流反彈,港股投資者更關心三件事:收入能不能穩住,利潤能不能留住,新增項目能不能撐起第二曲線。
瘦西湖文旅的第一題答得尚可。揚州文旅資源有底盤,瘦西湖和古運河具備長期吸引力,公司又掌握核心場景經營權,基本盤並不鬆散。第二題也有支撐,較高毛利率、淨利率和經營現金流,說明其商業模式並非「熱鬧不賺錢」。
真正難的是第三題。公司管理服務收入仍小,2026年上半年為257.7萬元,占總收入3.1%。此外,觀光車服務能補充體驗鏈條,卻難以單獨改變收入版圖。至於將水上遊覽運營、夜遊策劃、景區管理能力輸出到其他城市或景區,邏輯上可行,但目前還未形成足夠強的規模證明。
區域型文旅公司的尷尬正在於此:資源越獨特,越難複製;故事越地方化,越要解釋如何長大。瘦西湖文旅可以憑揚州出圈,卻不能只靠揚州想象未來。
公司擬將上市募集資金用於在瘦西湖水域策劃更多水上創新沉浸式項目、在揚州開發新的水上遊覽線及項目、拓展管理與服務業務組合、持續資產升級以及補充營運資金。這些方向並不激進,更多是圍繞既有能力做深。但對於資本市場而言,做深能提高盈利質量,做寬才可能打開估值彈性。
港股要看的,不只是「瘦西湖」這張名片
瘦西湖文旅通過聆訊,給港股市場帶來一個頗具辨識度的樣本:它沒有高科技公司的想象力,也沒有連鎖消費品牌的擴張速度,卻有地方文旅資源、穩定利潤和一條已經跑通多年的水上遊覽業務線。
這種公司適合用更冷靜的眼光看。它的優點不是爆發式增長,而是經營場景清晰、現金流較好、核心區域準入門檻較高;它的風險也不複雜,主要在於業務集中、區域依賴、天氣與客流擾動、經營權期限以及異地複製能力不足。
尤其是經營權問題,既是支撐,也是時間表。蜀岡-瘦西湖風景區水上遊船觀光獨家經營權至2035年9月9日,觀光車經營權至2042年7月31日,古運河區域經營權則無明確時間限制。不同期限對應不同現金流穩定性,未來續期安排、政府規劃、景區政策和城市文旅發展方向,都會影響市場對公司長期價值的判斷。
從更大的背景看,國內旅遊消費正在從「報復性出行」轉向「體驗分層」。遊客願意為好內容付費,但不再只為景區名氣買單。夜遊、演藝、研學、親子、社交傳播、智慧導覽,都在重塑傳統景區的商業結構。瘦西湖文旅若只是守著船票,天花板清晰可見;若能把船票變成文化消費入口,把水上線路變成城市體驗劇場,其成長曲線才可能更有餘味。
一湖煙水,可以養出一門好生意;但資本市場要看的,是這門生意能否越過湖岸。瘦西湖文旅已走到港股門前,接下來需要證明的,不只是揚州風光有多美,而是這份風光能否持續轉化為利潤、現金流與更寬的商業半徑。
推薦文章


