

【IPO前哨】兩位微軟老兵創業做智算,九章雲極遞表港交所
9月29日,北京九章雲極科技股份有限公司(下稱「九章雲極」)首次向港交所遞交上市申請,擬登陸主板,獨家保薦人為中國銀河國際證券(香港)有限公司。
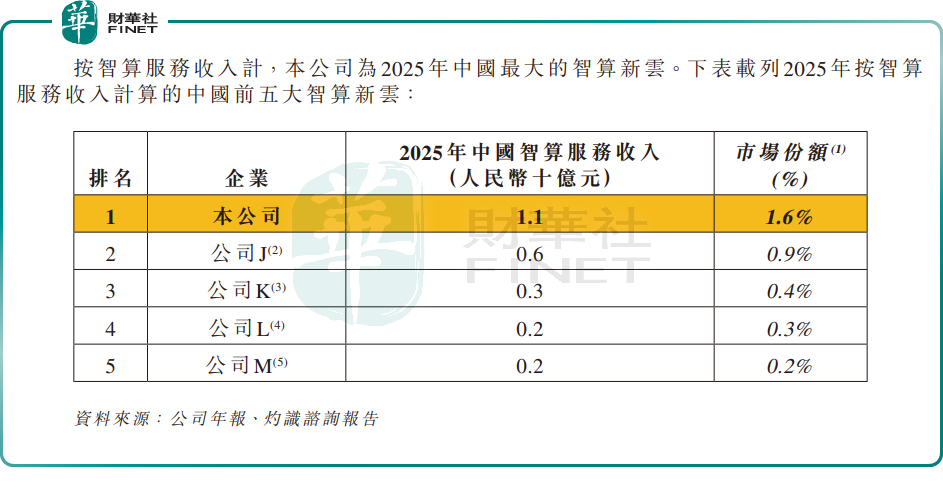
若成功上市,九章雲極將成為港股市場中稀缺的「智算新雲」標的--按2025年收入計,它是中國最大的智算新雲,也是中國智算服務商前十名中唯一的智算新雲。所謂智算新雲,是區別於傳統超大公有雲廠商,專注AI原生算力、業務中立,面向大模型訓練、高並發推理等高算力場景的新型雲計算服務商。
微軟前工程師坐鎮,中國最大智算新雲赴港
九章雲極定位為中國領先的智算服務商,專為大規模模型訓練及推理的AI工作負載構建AI算力。
公司的業務分為兩塊:智算基礎設施解決方案,即一站式AIDC(智算中心)架構設計、硬件採購與集成部署,客戶主要為地方政府、國企及民企;智算雲服務,通過Alaya NeW Cloud提供池化算力,產品包括VKS、DKS及Alaya Token,按訂閱、按量或按詞元計費。此外,公司還有傳統AI基礎軟件AIFS服務,但正在戰略退出。
行業地位方面,根據灼識諮詢數據,按2025年收入計,九章雲極在中國智算服務商中排名第九,市場份額約1.6%,是前十名中唯一的智算新雲,也是中國最大的智算新雲。截至2026年9月24日,公司可控算力超2.9萬PFLOPS,交付算力超3.1萬PFLOPS,覆蓋中國七個省份,服務超150家企業客戶。
高管團隊的資歷是九章雲極的一大標籤。公司創始人兼董事會主席方磊博士曾任職於微軟總部,擔任項目負責人,參與微軟Azure孵化及數據中心管理系統研發;董事會副主席尚明棟也曾是微軟總部軟件開發工程師,參與Windows操作系統開發,主攻大型系統穩定性與可擴展性。
值得一提的是,自創立以來,九章雲極已完成多輪融資,前投資者包括賽富、紅點、中關村系基金及國資背景機構等。
收入兩年增近十倍,利潤表卻被金融負債「扭曲」
從財務數據看,九章雲極的收入增長堪稱迅猛。2023年收入為1.06億元(人民幣,下同),2024年增至3.96億元,2025年進一步增至10.98億元,兩年增長近十倍。2026年上半年收入5.88億元,同比增長92%,延續高增態勢。
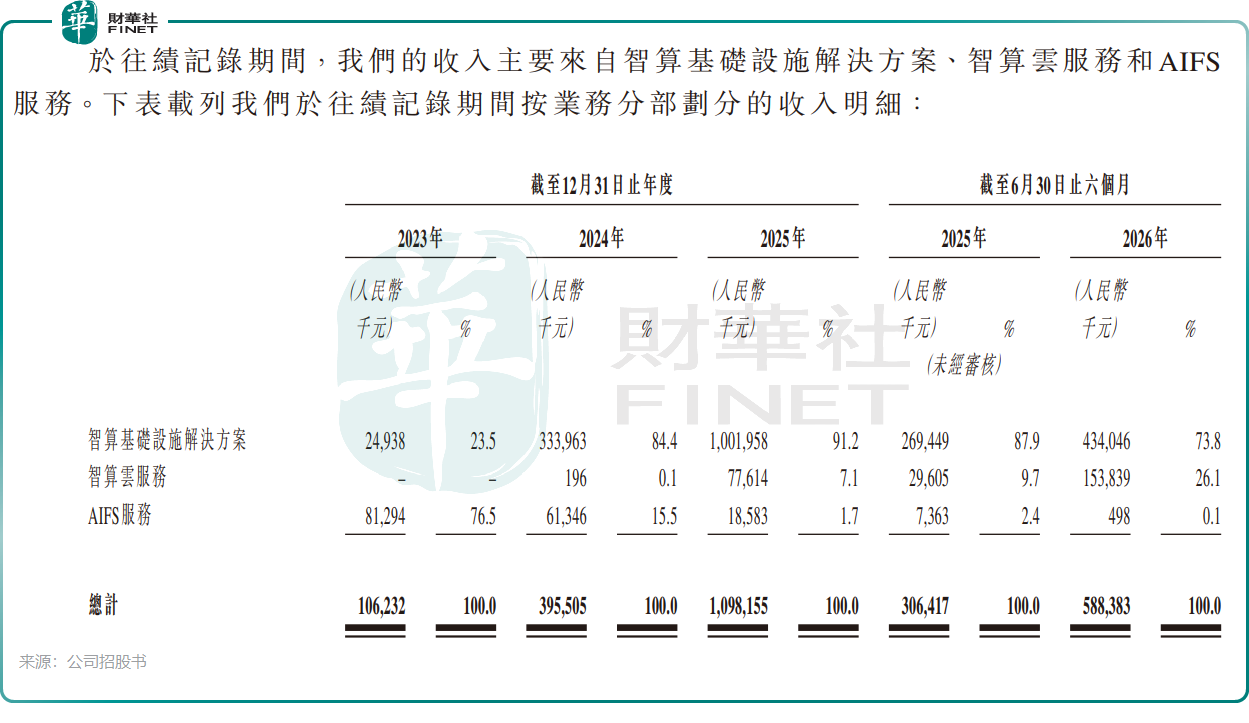
公司的收入結構正發生劇變。智算基礎設施解決方案收入從2023年的2493.8萬元狂飆至2025年的10.02億元,2026年上半年達4.34億元,成為絕對主力。這一爆發背後,是地方政府、國企及民企對AIDC建設需求的集中釋放,以及公司全棧交付能力的提升。
智算雲服務同樣高增,2024年收入僅19.6萬元,2025年增至7761.4萬元,2026年上半年達1.54億元。
相比之下,AIFS服務從2023年的8129.4萬元萎縮至2026年上半年的49.8萬元,戰略退出意圖明顯,公司指是該業務因市場演進而逐步退出。
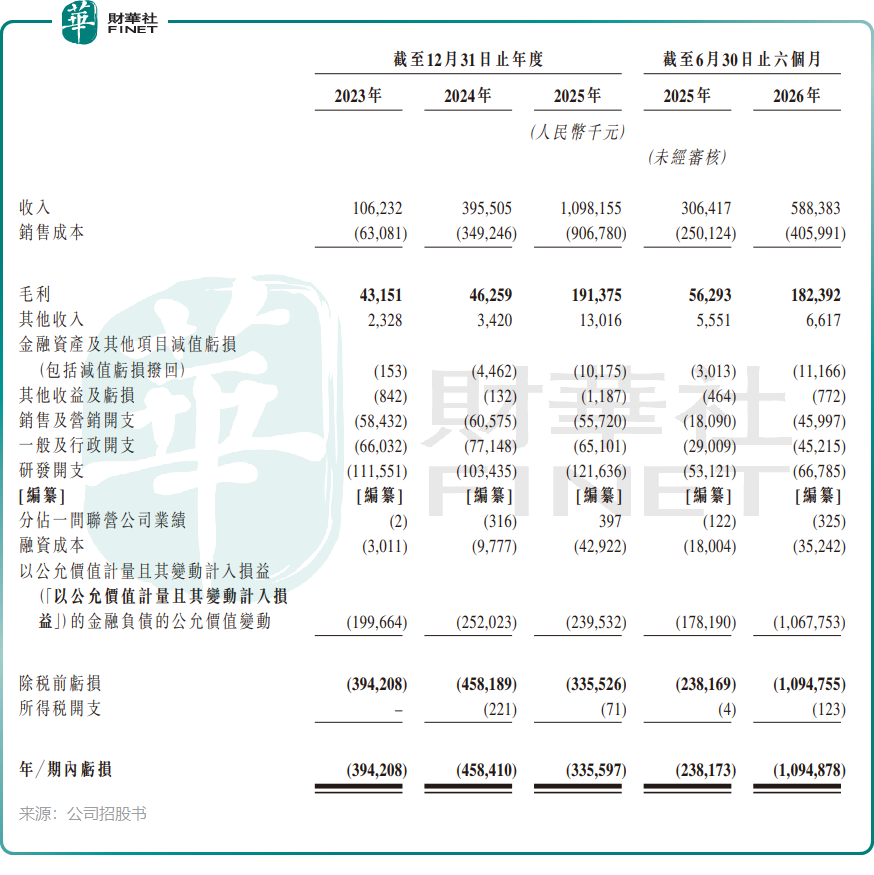
利潤表卻呈現另一番景象。2023年至2026年上半年,公司期內虧損分別為3.94億元、4.58億元、3.36億元和10.95億元。2026年上半年巨虧,主要源於優先權金融負債公允價值變動虧損10.68億元。剔除該非現金項目及股份支付等影響後,經調整淨虧損分別為1.94億元、2.06億元、9127萬元和1488.4萬元,經調整淨虧損率從2023年的182.9%大幅降至2026年上半年的2.5%。
關鍵看點在於:上市後,附有優先權的實繳資本/普通股在贖回權終止後將重新分類至權益,未來這類公允價值變動虧損可能消失,利潤表將顯著「變輕」。這意味著,公司真實的經營虧損收窄趨勢,可能比賬面淨利潤所顯示的更為樂觀。
三道坎:現金流、租賃負債與客戶集中度
儘管收入高增、經調整虧損收窄,九章雲極仍面臨不容忽視的財務與經營風險。
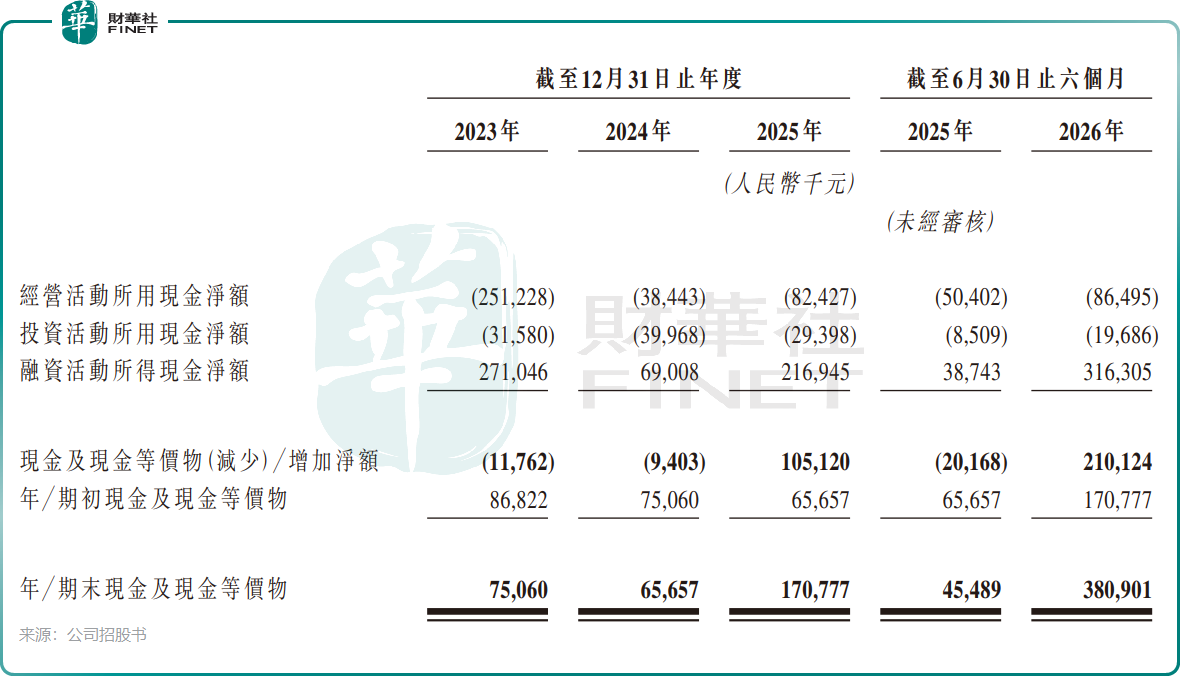
現金流與資產負債方面,公司經營仍在「失血」。2023年至2026年上半年,經營活動現金流淨額分別為-2.51億元、-3844.3萬元、-8242.7萬元和-8649.5萬元,持續淨流出。公司業務擴張階段尚未實現自我造血,資金來源高度依賴股權融資、銀行借款以及優先股融資。
與此同時,公司租賃負債激增:從2023年末的1170萬元增至2025年末的9.57億元,2026年6月末為14.80億元,2026年7月31日進一步升至30.87億元。這些租賃負債主要來自AIDC長期租賃,通常期限五年,固定成本高,且不取決於公司能否將算力轉售出去。截至2026年7月31日,公司債務總額達65.48億元,2026年6月30日負債淨額為26.44億元。若算力需求不及預期,固定租金和折舊利息將直接侵蝕毛利。
客戶與供應商集中度方面,公司呈現「雙高」特徵。客戶端,五大客戶收入占比從2023年的54.8%升至2024年的85.7%、2025年的88.0%,2026年上半年為80.8%;最大客戶收入占比2025年達48.0%,2026年上半年為29.4%。供應商端,五大供應商採購占比從2023年的47.1%提升至2025年的84.8%,2026年上半年為74.5%;最大供應商採購占比2026年上半年高達50.5%。
此外,公司還存在客戶與供應商重疊的情況:向客戶交付AIDC後,再回租其AIDC算力,部分客戶同時也是供應商。這種模式雖有助於鎖定算力,但該類雙向交易需要審視交易定價公允性與收入質量;需要注意,客戶、供應商身份重疊並不等同於關聯交易,僅其中部分交易才構成關聯交易。
小結
總體來看,九章雲極踩中了AI算力需求爆發的風口,收入增長與經調整虧損收窄的趨勢值得關注;但經營現金流持續流出、租賃負債高企、客戶與供應商高度集中,仍是其衝刺港股過程中需要向市場解釋清楚的核心問題。
上市後金融負債重分類能否讓利潤表「變輕」,以及公司能否將算力利用率轉化為持續的經營現金流,將是投資者後續追蹤的關鍵。
推薦文章


