

美元指數價格預測:看漲旗形突破為新一輪上揚奠定基礎
- 美元指數受鷹派美聯儲言論支撐,守住 103.24 的 19 個月高點。
- 鷹派美聯儲講話和火熱的美國 CPI 數據提升了美聯儲加息前景。
- 看漲旗形態的突破支持進一步上行的可能性。
週五歐洲交易時段,美元指數(DXY)兌主要貨幣對手維持強勢,徘徊在前一日創下的 19 個月高點 103.24 附近。
本週,DXY 表現優於其他貨幣,因為美國通脹壓力加速上升,提升了市場對美聯儲(Fed)將加快加息週期的預期。
美元本周價格
下表顯示了 美元 (USD) 對所列主要貨幣 本周的變動百分比。 美元 對 瑞郎 最強。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.74% | 0.87% | 0.96% | 0.96% | 1.06% | 0.42% | 2.05% | |
| EUR | -0.74% | 0.15% | 0.21% | 0.23% | 0.43% | -0.31% | 1.32% | |
| GBP | -0.87% | -0.15% | 0.06% | 0.07% | 0.28% | -0.46% | 1.17% | |
| JPY | -0.96% | -0.21% | -0.06% | 0.00% | 0.05% | -0.51% | 1.05% | |
| CAD | -0.96% | -0.23% | -0.07% | -0.01% | 0.07% | -0.56% | 1.13% | |
| AUD | -1.06% | -0.43% | -0.28% | -0.05% | -0.07% | -0.73% | 0.80% | |
| NZD | -0.42% | 0.31% | 0.46% | 0.51% | 0.56% | 0.73% | 1.65% | |
| CHF | -2.05% | -1.32% | -1.17% | -1.05% | -1.13% | -0.80% | -1.65% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 美元 竝沿著水平線移動到 日元 ,則框中顯示的百分比變化將表示 USD (基數)/ JPY (報價)。
鷹派美聯儲言論遇上強勁美國通脹,美元動能增強
加拿大皇家銀行(RBC)策略師指出,"美國核心通脹壓力正在積聚,而勞動力市場仍處於歷史性緊張狀態",這進一步強化了美元繼續走強的背景。荷蘭國際集團(ING)的外匯團隊補充稱,"本週早些時候鷹派美聯儲講話與美國 CPI 超預期的組合繼續為美元帶來回報",DXY 目前已"回到解放日(2025 年 4 月)水平",而"實際前端利差持續為強勁的美元動能提供燃料"。他們強調,"重要的是,這仍然是由利率驅動的走勢,目前已計入的美元過度強勢相對於短期公允價值仍然受限。"
展望未來,ING 表示,"我們繼續看到未來幾天美元面臨上行風險",並指出"美聯儲的克里斯·沃勒已將 12 月加息 50 個基點的可能性擺上台面,這應會使市場傾向於對即將公布的數據作出鷹派解讀。"隨著"12 月定價仍為 28 個基點,仍有進一步調整空間",ING 認為,倉位和利率預期仍為美元漲勢延續提供空間。
美元指數技術分析
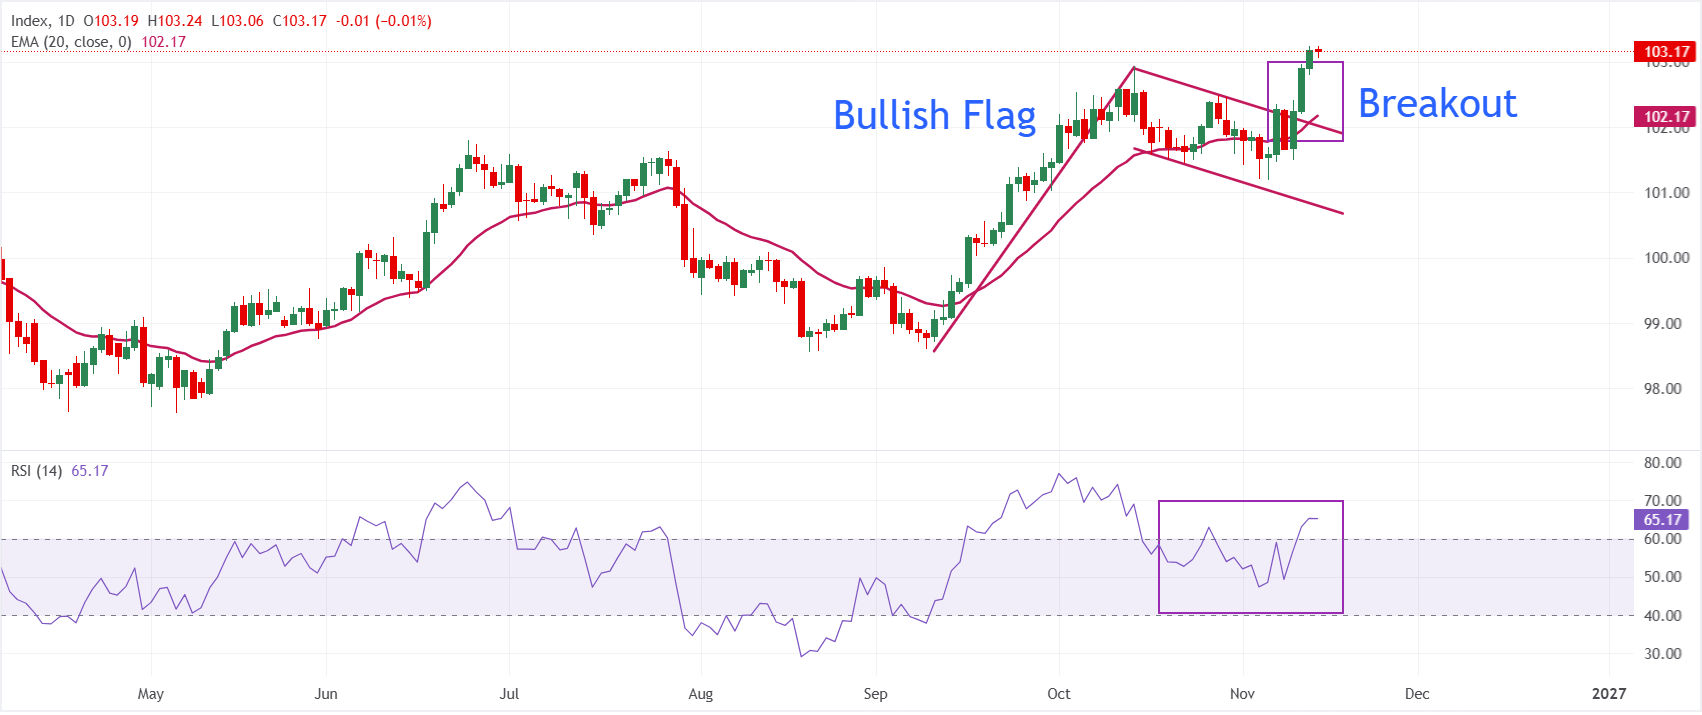
日線圖上,美元指數現報 103.17。短期偏向看漲,因為價格已明確突破看漲旗形態,並穩穩站在 20 日指數移動平均線(EMA)102.17 上方。
14 日相對強弱指數(RSI)位於 65.16,仍處於正區間但尚未超買,暗示看漲動能穩固但並不過度。
下行方面,初步支撐位於 20 日 EMA 102.17,其後是前通道上沿 102.04,以及若出現更深回調時的通道下沿 100.81。上行方面,下一個值得關注的結構性阻力位在 104.00。
(本報道的技術分析由 AI 工具協助撰寫。了解更多。)
美元常見問題(FAQ)
美元(USD)是美國的官方貨幣,也是許多其他國家的「事實上」貨幣,與當地紙幣一起流通。根據 2022年的數據,美元是世界上交易量最大的貨幣,占全球外匯交易額的88%以上,平均每天交易6.6萬億美元。第二次世界大戰後,美元取代英鎊成為世界儲備貨幣。在其歷史上的大部分時間裏,美元都是由黃金支撐的,直到1971年布雷頓森林協定(Bretton Woods Agreement)廢除了金本位製。」
「影響美元價值的最重要的單一因素是貨幣政策,這是由美聯儲(Fed)決定的。美聯儲有兩項任務:實現物價穩定(控製通脹)和促進充分就業。它實現這兩個目標的主要工具是調整利率。當物價上漲過快,通貨膨脹率高於美聯儲2%的目標時,美聯儲將加息,這有助於美元升值。當通貨膨脹率低於2%或失業率過高時,美聯儲可能會降低利率,這將給美元帶來壓力。」
在極端情況下,美聯儲還可以印更多美元,實施量化寬松政策。量化寬松是美聯儲在陷入困境的金融體系中大幅增加信貸流動的過程。這是一種非標準的政策措施,用於信貸枯竭,因為銀行不願相互放貸(出於對交易對手違約的擔憂)。當僅僅降低利率不太可能達到必要的效果時,這是最後的手段。這是美聯儲在2008年金融危機期間對抗信貸緊縮的首選武器。它涉及到美聯儲印刷更多的美元,並用這些美元主要從金融機構購買美國政府債券。量化寬松通常會導致美元走軟。」
量化緊縮(QT)是一個相反的過程,即美聯儲停止從金融機構購買債券,不再將其持有的到期債券的本金再投資於新的購買。這通常對美元有利。
推薦文章


