

金價暴跌至接近3850美元的一年低點,美聯儲鷹派佔據主導地位
- 黃金在觸及 3852 美元的全新年度低點後暴跌至 3874 美元。
- 隨著美聯儲官員主張進一步收緊政策,美元逼近 19 個月高點。
- 交易員等待美國 PPI 之際,12 月美聯儲 加息 25 個基點 的概率升至 87%。
週四,黃金(XAU/USD)暴跌近 2.8%,因市場參與者已計入美聯儲(Fed)12 月加息 50 個基點的更高概率。黃金/美元在觸及 3852 美元的年度低點後,目前交投於 3874 美元。
鷹派美聯儲言論與油價上漲同時出現
隨著更多美聯儲官員轉向鷹派立場,支撐美元,金價繼續承壓。
克利夫蘭聯儲的貝絲-哈馬克表示,通脹前景正在惡化,儘管她支持循序漸進地提高利率。芝加哥聯儲的奧斯坦-古爾斯比表示,通脹"遠高於目標",而舊金山聯儲的瑪麗-戴利則承認需要進一步收緊政策,且通脹壓力"在上升,而不是下降"。
美國就業數據略弱於預期,截至 11 月 7 日當週初請失業金人數增加 20 萬人,高於預期的 19.5 萬人和前值 19.1 萬人。不過,勞動力市場依然穩健,因為續請失業金人數從 171.7 萬降至 169.7 萬。
其他數據顯示,與 9 月份相比,成屋銷售下降 5.5%,從 397 萬套降至 375 萬套。
追蹤美元兌六種貨幣表現的美元指數(DXY)上漲 0.34%,至 103.48,接近 19 個月高點。
與此同時,美國總統唐納德-特朗普在社交媒體上發文稱,美國不需要與伊朗達成協議,這為進一步打擊留下了空間,與他兩天前關於不需要新的打擊的說法相矛盾。
美國原油基準西德克薩斯中質原油(WTI)上漲 2.7%,至每桶 88.79 美元,引發市場猜測汽油價格將上漲,並提高了美聯儲加息的可能性。
根據 CME FedWatch 工具,貨幣市場此前已計入 12 月加息 25 個基點的概率為 85%,而加息 50 個基點的概率僅為 15%。就在一週前,市場對加息 50 個基點的概率還為零。
接下來,美國經濟數據日程將於週五公佈 10 月份生產者價格指數(PPI)數據。
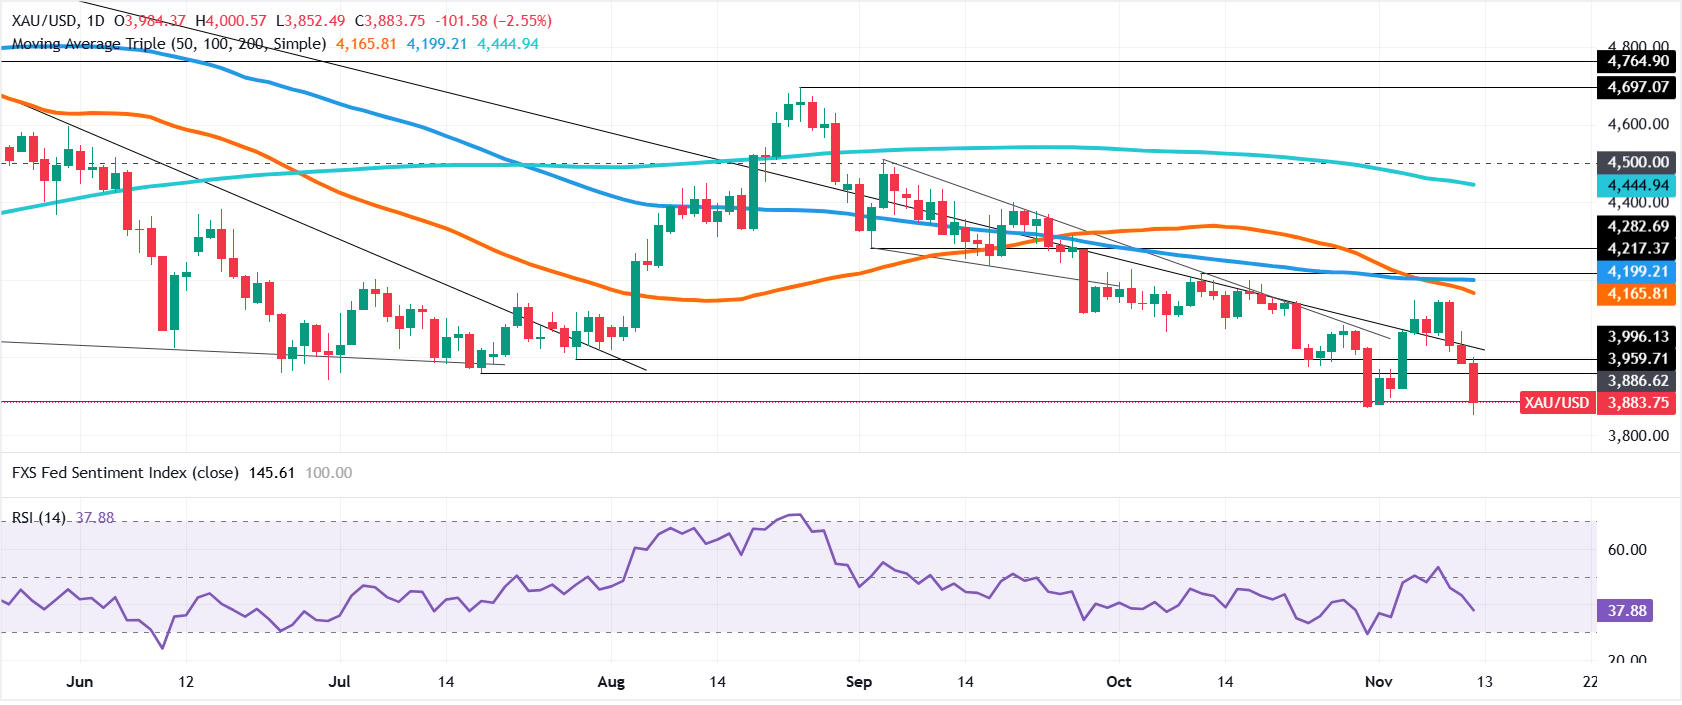
XAU/USD 技術前景:黃金跌破 3900 美元,暴跌逾 2.5%
儘管有所回落,黃金仍收復了一些失地,但在觸及年內(YTD)低點 3852 美元後,仍交投於 3900 美元下方。相對強弱指數(RSI)所衡量的動能以及價格走勢都表明,金價可能進一步下行。
XAU/USD 的首個支撐位在 3852 美元。若跌破該位,下個支撐位在 3800 美元,隨後是關鍵心理關口,但下一個關注區域是 2025 年 4 月 22 日的波段高點轉支撐位 3500 美元。
相反,首個關鍵阻力位在 3900 美元關口,隨後是當日高點 4000 美元。若進一步走強,下個阻力位在 4100 美元,之後是 50 日簡單移動平均線(SMA)4165 美元與 100 日 SMA 4199 美元的匯合區域。
黃金常見問題(FAQ)
黃金在人類歷史上發揮了關鍵作用,因為它被廣泛用作價值儲存和交換媒介。目前,除了它的光澤和用於珠寶之外,黃金還被廣泛視為避險資產,這意味著它被認為是動蕩時期的一項不錯的投資。黃金還被廣泛視為對沖通脹和貨幣貶值的工具,因為它不依賴於任何特定的發行方或政府。
各國央行是最大的黃金持有者。為了在動蕩時期支撐本國貨幣,各國央行傾向於使儲備多樣化,並購買黃金,以提高人們對經濟和貨幣實力的看法。高黃金儲備可以成為一個國家償付能力的信任來源。根據世界黃金協會的數據,各國央行在2022年增加了1136噸黃金儲備,價值約700億美元。這是有記錄以來最高的年度購買量。中國、印度和土耳其等新興經濟體的央行正在迅速增加黃金儲備。
黃金與美元和美國國債呈負相關,兩者都是主要的儲備資產和避險資產。當美元貶值時,黃金往往會上漲,使投資者和央行能夠在動蕩時期實現資產多元化。黃金與風險資產也呈負相關。股市的反彈往往會壓低金價,而風險較高的市場的拋售往往有利於黃金。
由於各種各樣的因素,價格可能會變動。地緣政治不穩定或對深度衰退的擔憂可能會迅速推高黃金價格,因其避險地位。作為一種低收益資產,黃金往往會隨著利率下降而上漲,而較高的資金成本通常會拖累黃金。盡管如此,由於資產以美元(XAU/USD)定價,大多數走勢取決於美元(USD)的表現。強勢美元傾向於控製金價,而弱勢美元則可能推高金價。
推薦文章


