

歐元在美聯儲按兵不動、歐洲央行決議前一天小幅走高
- 歐元/美元在聯準會按兵不動後小幅走高,但仍低於略高於 1.1150 的高點。
- 聯準會利率仍比歐洲央行 2.50% 的存款利率高 1.25-1.50 個百分點。
- 歐洲央行將於週四作出決定,預計在 12 月之前也將維持利率不變。
在聯準會按兵不動之後,週四歐洲央行(ECB)的決定是本週最後一次改變歐元/美元利差的機會,市場也預計歐洲央行同樣將維持利率不變。該貨幣對在聲明公布後上漲,並收復了從略高於 1.1150 的時段高點回落的一部分跌幅。目前其交投於該高點下方,位於週三區間的上半部分。
歐洲央行於 9 月 10 日決定將存款利率上調至 2.50%,這是今年第二次加息。該決定於 9 月 16 日生效,而就在當天,聯準會將利率上調至 3.75%-4.00%。此後雙方均未再調整,因此聯準會利率仍比歐洲央行高出 1.25-1.50 個百分點,歐元/美元自 9 月中旬以來一直圍繞這一利差交易。
大多數經濟學家預計歐洲央行將於週四按兵不動,並在 12 月加息;在此次決定前,交易員曾認為聯準會在 12 月加息的概率約為 80%。如果雙方都加息 25 個基點,那麼歐元/美元所交易的利差將在年底時回到自 9 月 16 日以來一直維持的水平。
日程安排
9 月個人消費支出價格指數(PCE)和美國第三季度國內生產總值(GDP)將於週四 GMT時間12:30 公布。歐洲央行行長拉加德的新聞發布會將在歐洲央行 GMT時間13:15 的決定後,於 GMT時間13:45 舉行。歐元區第三季度 GDP 初值將於週五 GMT時間10:00 公布,因此歐元/美元利差兩端都將在週末前公布增長數據。
聯準會主席沃什將於週三 GMT時間18:30 接受提問,這是歐洲央行作出決定前有關美國利率的最後表態。他在 10 月 16 日表示,通膨升溫並未改變他對經濟的看法,而他關於 12 月的任何補充評論都將通過利差的美國一側傳導至歐元/美元。
技術圖表
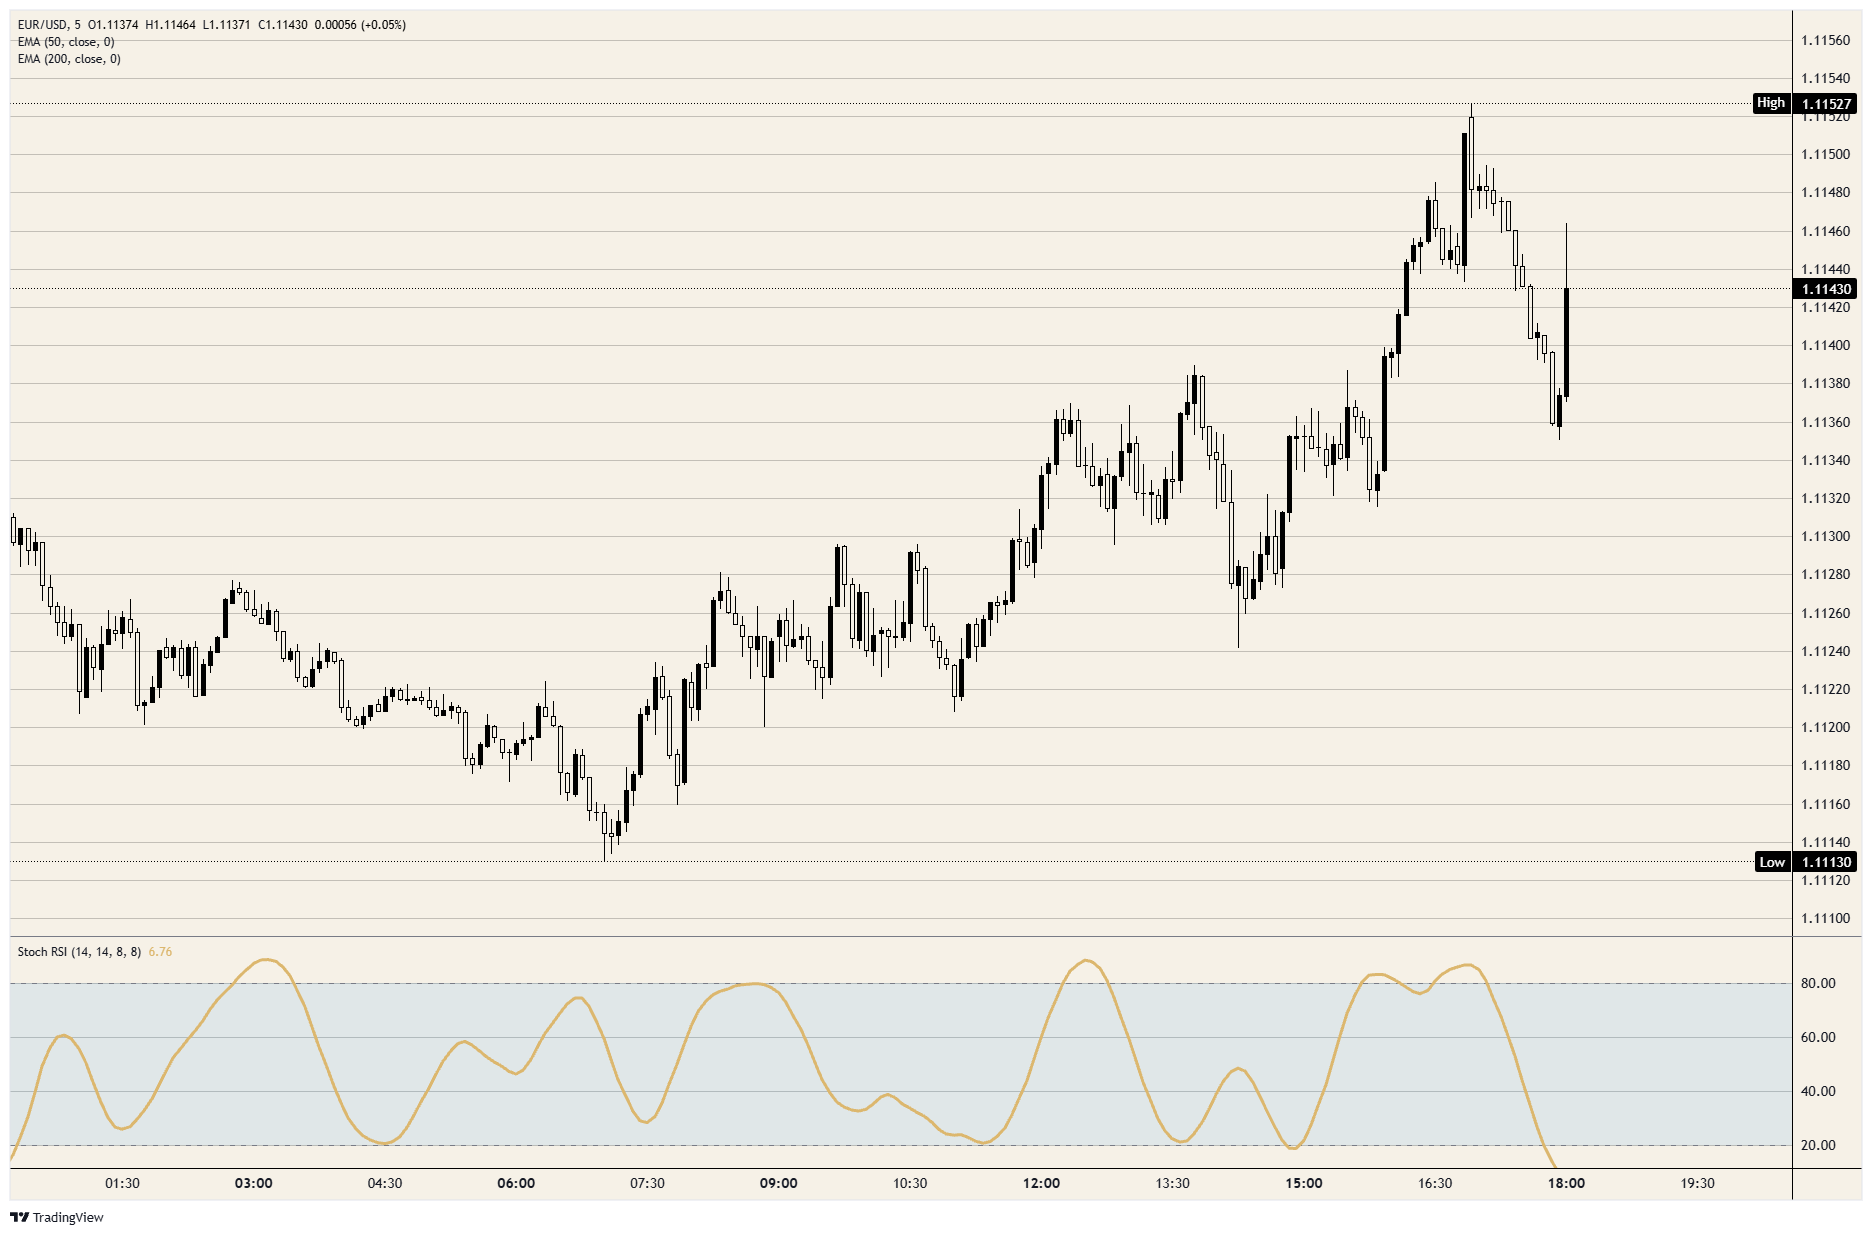
歐元/美元已從略高於 1.1100 的時段低點反彈,該低點是在從開盤水平回落後觸及的,而在聲明公布前的幾個柱線中,匯價已回吐了這波反彈幅度的近一半。決定公布時的柱線落在已處於超賣狀態的日內動能上。
歐元/美元 5分鐘圖
美聯儲常見問題(FAQ)
「美國的貨幣政策是由美聯儲製定的。美聯儲有兩項使命:實現物價穩定和促進充分就業。它實現這些目標的主要工具是調整利率。當物價上漲過快,通脹超過美聯儲2%的目標時,美聯儲就會提高利率,從而增加整個經濟的借貸成本。這導致美元(USD)走強,因為它使美國成為對國際投資者更具吸引力的投資場所。當通貨膨脹率低於2%或失業率過高時,美聯儲可能會降低利率以鼓勵借貸,這將給美元帶來壓力。」
美聯儲每年召開八次政策會議,由聯邦公開市場委員會(FOMC)評估經濟狀況並做出貨幣政策決定。聯邦公開市場委員會由12名美聯儲官員參加,其中包括7名理事會成員、紐約聯邦儲備銀行行長,以及其余11名地區儲備銀行行長中的4名,這些地區儲備銀行行長的任期為一年,輪流擔任。」
「在極端情況下,美聯儲可能會采取量化寬松政策(QE)。量化寬松是美聯儲在陷入困境的金融體系中大幅增加信貸流動的過程。這是一種非標準的政策措施,在危機或通脹極低時使用。這是美聯儲在2008年金融危機期間的首選武器。它涉及到美聯儲印刷更多的美元,並用這些美元從金融機構購買高評級債券。量化寬松通常會削弱美元。」
量化緊縮(QT)是量化寬松的反向過程,即美聯儲停止從金融機構購買債券,不再將其持有的到期債券的本金再投資於購買新債券。這通常對美元的價值是有利的。
推薦文章


