

投資慧眼Insights -
美債殖利率逼近「倒掛」,市場敘事轉向滯脹
上周六(9月26日)川普拒絕伊朗有關在七天內重新開放荷姆茲海峽的提案,這或意味中東動盪局勢在美國中期選舉前或難以緩解,同時曼德海峽、荷姆茲海峽這兩條全球重要航運通道將於更長時間處於封鎖之中。
更重要的是,伊朗高級官員上周曾警告稱,若美以再次動手,當前戰爭可能進一步突破中東範圍,把印度洋捲入其中。印度洋連接中東能源出口航線與亞洲、非洲和歐洲之間的主要海上貿易網路,一旦軍事行動向這一水域擴大,涉及的海運範圍將明顯超過目前集中於曼德海峽、荷姆茲海峽的風險。
在此背景下,市場場對通脹前景擔憂再度升溫,而隨著油氣價格高企時間愈長,主要央行加息壓力愈大,因官員不能等到通脹出現明顯次輪效應後才採取行動。據芝商所(CME)的FedWatch工具,交易員目前預計聯邦公開市場委員會(FOMC)在10月會議上再次加息的概率超過75%,而一周前這個概率僅約為49%。
值得留意的是,週一(9月28日)10年期美債殖利率上升4個基點至5.20%上方,創近20年新高;對利率敏感的兩年期美債殖利率上升5個基點至4.90%。隨著短端利率快速攀升,10年期美國國債相對於2年期國債的息差,收窄至2025年初以來最小差距。這意味央行加息預期正加速推動美國債券殖利率「倒掛」。
從歷史經驗來看,殖利率曲線倒掛一直是一個強有力的經濟衰退信號:倒掛發生後通常會在幾個月到兩年內伴隨經濟放緩或衰退風險,但時間間隔變動很大(平均約 15 個月),也有少數未引發衰退的特例。自1960年代以來,過去八次經濟衰退都出現了殖利率曲線倒掛的跡象。
美國股、債失衡難以為繼!美元升勢存逆轉可能?
毫無疑問,隨著市場加大對聯准會加息押注,美債殖利率、美元短期內有望雙雙走強。但需留意的是,美債券殖利率逼近「倒掛」或預示當前美國股、債失衡的情況或難以為繼。
上週末,據英國《金融時報》報導,海外投資者對美股的興趣正達到至少40年來最高,海外投資人截至今年7月12個月淨買進美股及投資基金9420億美元,創1985年來最高。另一方面,海外投資者對美債的興趣減弱。二季度海外投資者淨買入1880億美元美國債券,顯著低於第一季度的3140億美元。
與此同時,反映美債期貨波動程度MOVE指數於過去一周累計上漲近30%,而反映S&P500指數期貨波動程度VIX恐慌指數於過去一周持平。
美債作為「無風險資產」的吸引力正在下降,美元的價值或與流入美國股票的資金聯繫更緊密。可以預見的是,若投資者認為聯准會為了抑制通脹而將利率推高到足以抑制經濟成長的程度,最終或拖累美股、美元下跌。投資者本周重點關注美國8月PCE通脹數據和9月非農就業報告。
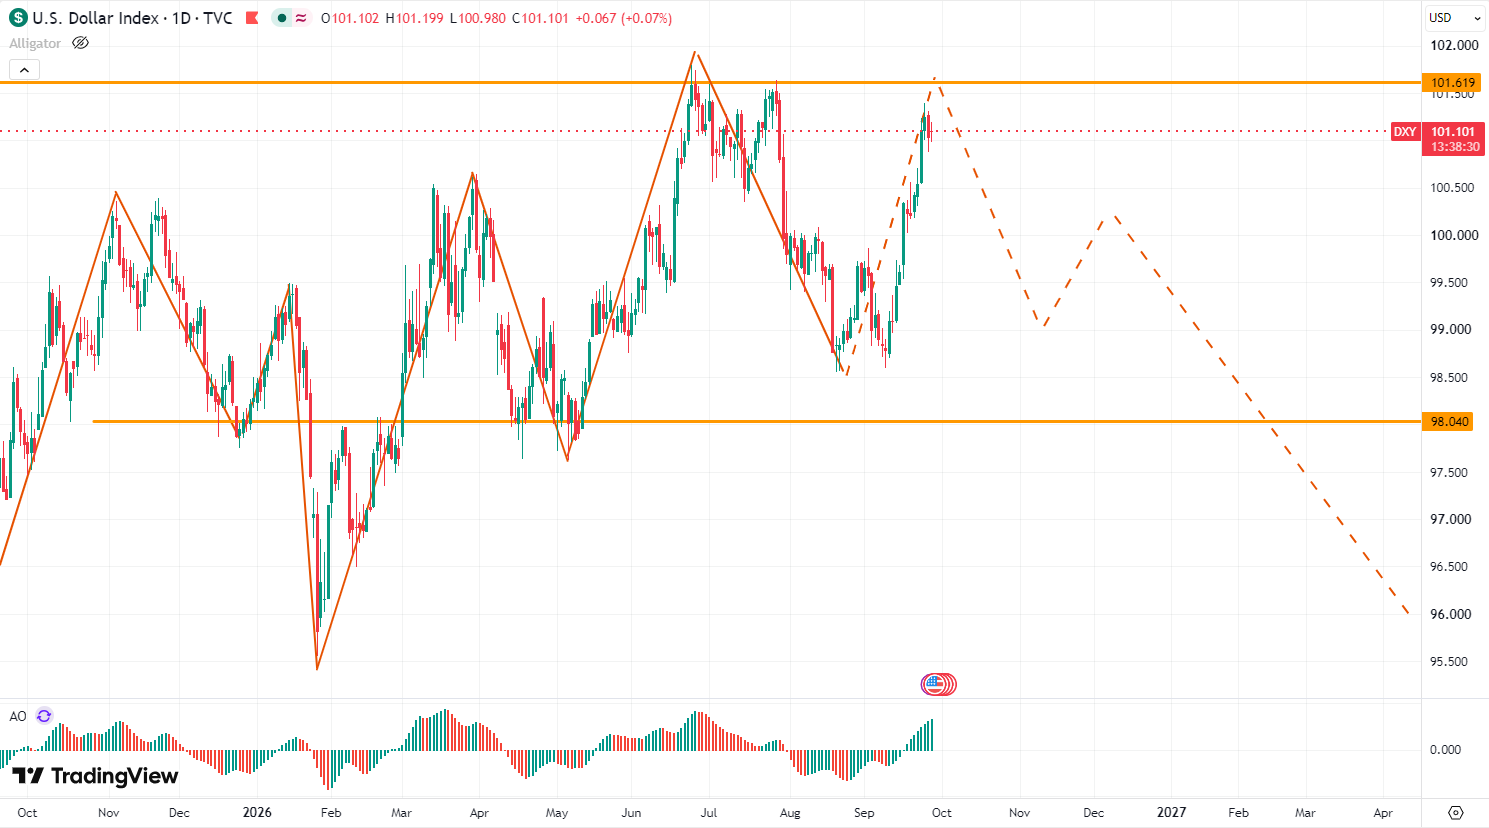
美元指數技術分析:關注上方101.70-102.0區域阻力
美元指數日線圖:
圖片來源於:tradingview
日線圖顯示,美元指數於上周五(9月25日)終結過去四個交易日連漲,暫時持穩於101.0上方。值得留意的是,美元指數上方面臨101.70-102.0重要區域阻力,中期走勢面臨方向抉擇。若美元指數未能有效突破102.0,則自1月底以來開啟的升勢存逆轉可能,後市需警惕美元回落考驗100.0甚至98.0支撐。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


