

投資慧眼Insights -
三大因素加劇通脹擔憂,10年期美債殖利率再破5%!
週三(9月23日)10年期美債殖利率上漲16個基點至5.135%,一舉升破5%心理關口,創2007年7月來最高。根據CME FedWatch工具數據,聯准會10月加息25基點的可能性超過68%,較一天前的55.4%有所上升。黃金受累於此重挫近100美元至4274美元,擊穿4300。
實際上,三大因素正加劇市場對通脹前景擔憂。週三(9月23日)公佈的美國9月綜合採購經理人指數(PMI)初值由8月的56.0升至58.4,創2021年7月以來最高,連續第四個月加速擴張。其中,服務業PMI由56.5升至58.7,高於市場預期的55.8,創59個月新高;製造業PMI則由53.9大幅上升至57.0,創52個月來最佳表現。標普全球表示,這些數據顯示美國經濟正以約5%的年率成長,第三季整體成長率可能達4%。
不過,企業未完成訂單升至2022年5月以來最高,反映現有產能難以消化快速增加的需求。需求過熱與供應不足同時出現加劇市場對通脹擔憂。
另外,美伊官員週三(9月23日)於聯合國大會會議期間舉行會晤,但並未取得實際突破。這意味即便沙特「東西向輸油管」重啟,但只要胡塞武裝仍控制曼德海峽,那麼紅海延布港的石油出口量預計難以恢復到400萬通桶/日的水準。WTI原油漲超3%收復91美元,終結連續五日下跌。經合組織(OECD)調高二十國集團(G20)2027年通脹預測至3.6%,較6月時估算多0.5個百分點。
再者,週三(9月23日)美國財政部拍賣610億美元的五年期國債,拍賣結果慘澹。此次國債的發行利率為5.033%,比拍賣前的預發行收益率5.002%高出3.1個基點,認購倍數為2.21倍,也低於此前六個月平均的2.33倍。
聯准會或需向市場證明其「獨立性」,黃金反轉需等待這一契機!
筆者曾提及,當前主導黃金走勢的仍為聯准會貨幣政策,而聯准會主席沃什於8月底舉行的傑克遜霍爾會議為後續的貨幣政策路徑埋下伏筆。沃什稱,2%通脹目標「堅定不移」,當前金融條件「難言具有限制性」,近期好於預期的PCE和CPI數據不足以證明基礎通脹趨勢出現有意義的改善。
其後美國財政部頻繁干預美債、日債市場,以及地緣局勢動盪進一步動搖了市場對於聯准會與美元的信心。聯准會於9月宣佈加息25基點,點陣圖顯示年內還會加息一次。
從這一角度來看,隨著10年期美債殖利率突破5%,聯准會很可能需進一步向市場證明其控制通脹的「決心」。而近段時間以來聯准會官員集體釋放緊縮信號。
值得留意的是,週三(9月23日)衡量美國國債市場預期波動性的MOVE指數飆升逾21%,儘管殖利率持續攀升並不一定導致股市崩盤,但若殖利率波動過快且無序,料將對美股構成打壓。週三(9月23日)衡量美國國債市場預期波動性的MOVE指數飆升逾21%,凸顯聯准會後續貨幣政策不確定性上升。
綜上所述,聯准會當前轉鷹有助於階段性修復政策信譽,同時穩定海外資金留在美元資產。但難以解決美國債務等長期問題。因此,黃金中期邏輯在於美元替代。而短期觸底則或需看到中東局勢趨緩、美債殖利率回落至5%下方,屆時不排除聯准會或重新釋放鴿派信號,對黃金構成支撐。
高盛亞太首席經濟學家迪安竹(Andrew Tilton)仍維持未來聯准會再加息一次的預測,預計將在今年10月出現,當聯准會不再加息,美債息亦欠缺理由再上,估計今年底10年期美債息將和現水準相若,2027年有機會回落。
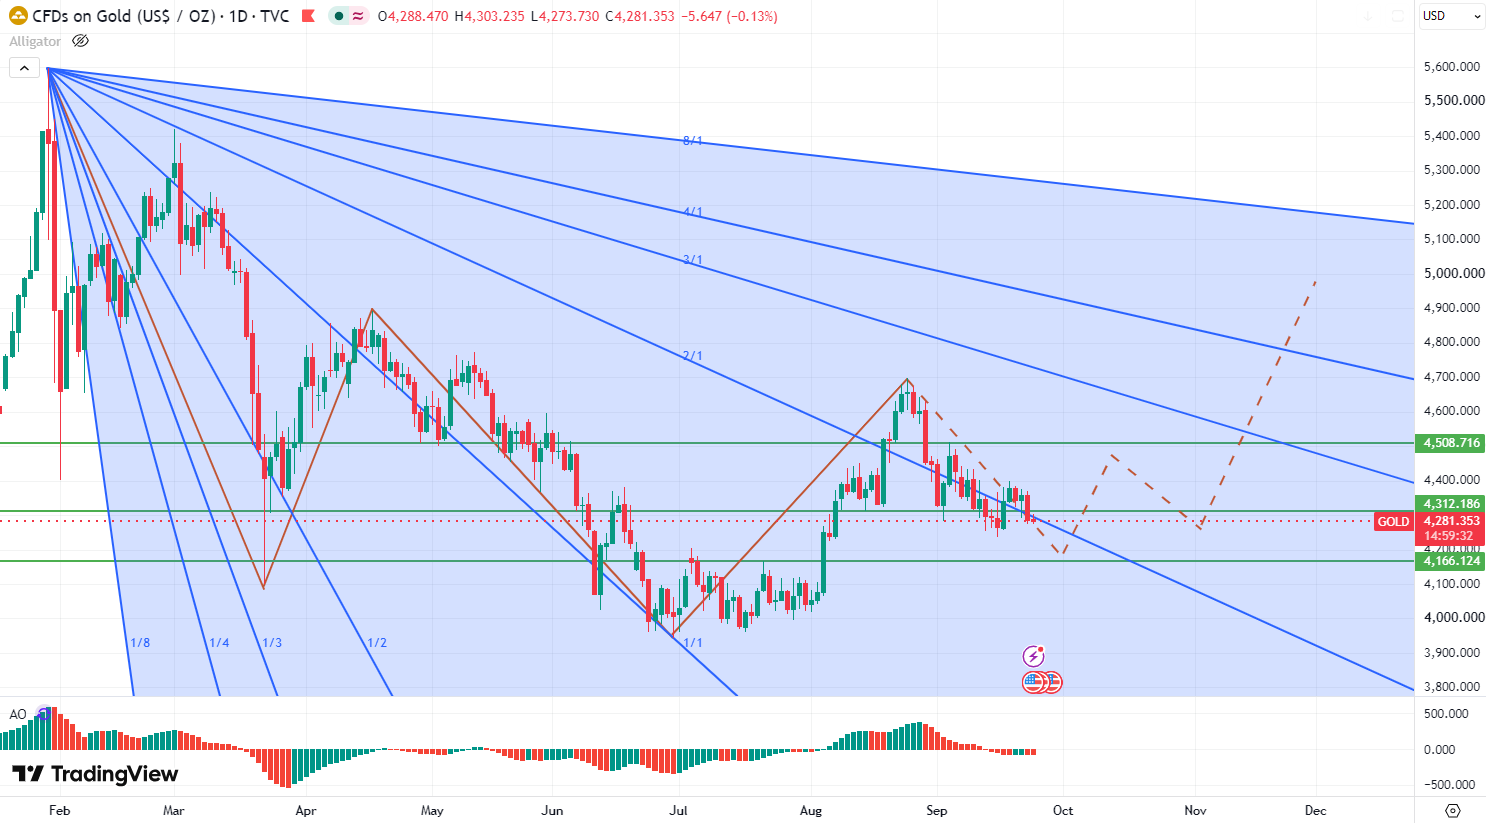
黃金技術分析:短期或下探4200附近支撐,關注11月3日前後時間窗口
黃金日線圖:
圖片來源於:tradingview
日線圖顯示,黃金再度失守4300美元關鍵支撐,凸顯上方阻力強勁,不排除短期進一步下探4200美元甚至4150美元水準。不過,黃金中期趨勢偏向上行,若後續黃金能有效企穩4150美元上方,則有望構建底部並重啟新一輪升勢,上方阻力可關注4500美元甚至5000美元關口,可重點關注11月3日前後時間窗口。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


