
6月加息分歧,債務上限危機解除,黃金短期或繼續回調?【每周更新】

Penny Pan
coverImg
來源: DepositPhotos

黃金本周或持續回調,上行阻力位1977、1944,支撐位1910、1806。上周聯準會議息官員對進一步加息產生分歧、美債務上限危機逐漸消退市場擔憂進一步拖累黃金下跌,從CFTC持倉數據和技術面來看,黃金整體上升趨勢雖無反轉,但短期内存在回調風險。

上周貴金屬行情回顧

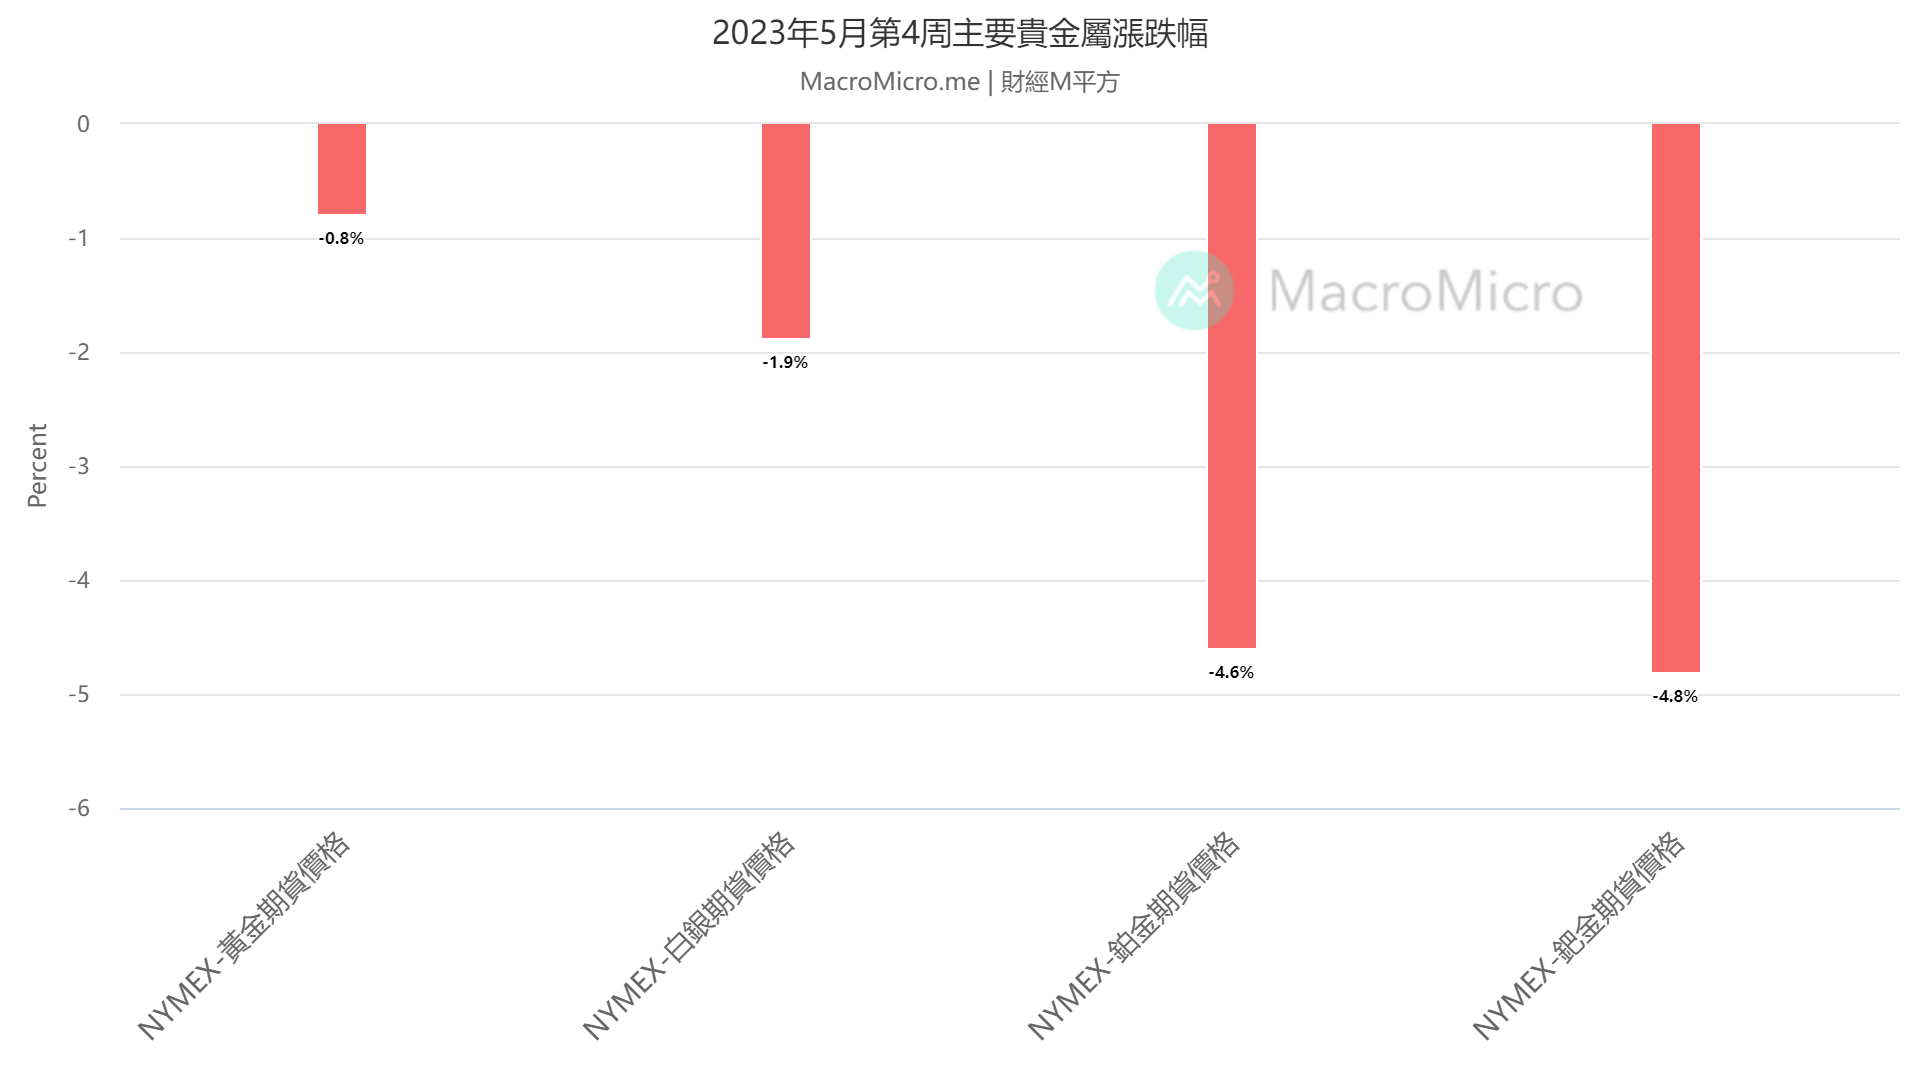
上周(5.22-5.28),貴金屬普遍震蕩下跌,黃金單周下跌0.8%,白銀單周下跌1.9%。黃金當周收盤價低於近期最低水平1946附近。
16853557486137

【圖片來源:MacroMicro  2023年5月第4周主要貴金屬漲跌幅】


聯準會6月加息有分歧,黃金或繼續回調

5月24日,聯準會公佈5月議息會議紀要。紀要顯示,聯準會在5月是否進一步加息上存在意見分歧,一些官員認爲若通膨如預期的節奏回落,經濟增長放緩,則未來沒有必要加息,但部分官員則認爲,目前距離2%通膨率政策目標還有一段距離,仍需采取貨幣緊縮政策。


此外,聯準會官員强調未來的貨幣政策將取決於最近的經濟數據。值得一提的是,會議還透露,由於美國國内信貸緊縮及經濟下行風險,預計美國經濟在今年或將輕微衰退,因此,今年年内或不會降息。


Mitrade分析師觀點 

聯準會在是否進一步加息上存在意見分歧,但基本排除今年降息的可能性。從近期的數據表現來看,5月終端利率維持在5%左右;近段時間,美國的失業率一直維持在4.0%以下,4月份該數據降至3.4%;銀行業信貸危機,市場貸款活動低迷,上述的數據並不足以支撐聯準會進一步加息的緊迫性。聯準會不加息雖利好黃金,但由於聯準會會議的意見分歧,美元雖短暫在高位震蕩,但並不影響市場預期其上漲的趨勢。

實際上,本輪美元走强主要受到美債收益率走高提振。過去幾周,美債收益率穩步上漲。1年期美債收益率上周五漲至5.30%,2年期美債收益率於上周五站上4.60%。上述債券收益率上漲顯示市場已降低對下半年降息的預期。因此,黃金將進一步受壓制,短期内或面臨繼續回調風險。


債務上限達成初步協議,或支撐美元,進一步壓制黃金上漲

5月28日,美國總統拜登和國會共和黨領袖麥卡錫就提高聯邦政府31.4萬億美元的債務上限問題達成初步協定,結束了長達數月的僵局。實際上,一個多世紀以來,美國的債務上限持續不斷提高,從1960年至今已經提高了78次。不過,此次協議將提高兩年的債務上限,同時限制在此期間的支出,並包括為窮人項目提供一些額外的工作要求。據悉,雙方已同意將提高兩年的債務上限,在一年内將非國防可自由支配支出限制在2023年標準範圍内,並在2025年增加1%。  


Mitrade分析師觀點 

本次債務上限危機基本得以解除,市場對該事件的擔憂逐漸消退,避險情緒降溫,將進一步拖累黃金下跌。


投機類多頭持倉持續減少,黃金或短期承壓

近期黃金的投機類持倉多頭頭寸持續減少,主要受到近期美元大幅提震影響,金價進一步承壓,利空多頭。根據CFTC持倉更新的上周數據顯示,5月17-23日,黃金投機多頭持倉較上期減少19082;同期,在黃金期貨未平倉合約中,投機類多頭頭寸也較上期減少19101,不過,空頭頭寸也較上期減少19,出現多空雙減跡象。該等信息釋放出了短期市場看淡黃金,部分投資者對黃金未來走勢預期持觀望態度。


Mitrade分析師觀點

綜上,黃金短期因投機市場多空雙減情緒影響存在繼續回調風險。


技術分析

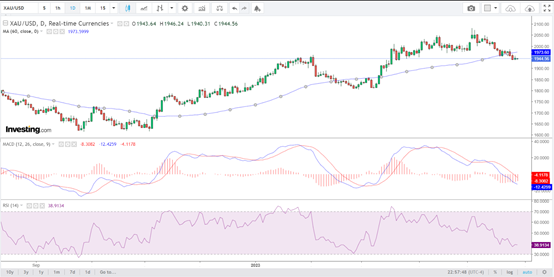
黃金價格上周從受到消息面刺激一度反彈至1977附近后再次回落至1946~1950附近持續震蕩。

從技術指標上看,MA(60日)長周期缐仍向上運行,無明顯下行趨勢。14日RSI值38小於60,在底部呈下降趨勢,意味著黃金將進一步下挫,空頭仍占主要優勢;同時,MACD日缐,短周期缐穿過長周期缐向下,柱狀圖一直為負並逐漸到達當前最低位置,無明顯擡頭信號,DIFF、DEA及MACD均為負值,説明黃金短期屬於空頭市場,將繼續下行。

阻力位:1975 、1944

支撐:1910、1806
16853553995110

【圖片來源:Investing.com 5月29日黃金日缐圖 】


Mitrade分析師觀點

綜上各指標分析結果,黃金整體上行趨勢並未反轉,但本周存在回調風險。

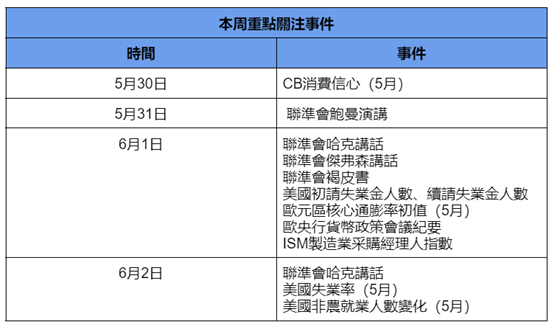
此外,投資者本周需要關注可能為黃金後市走勢提供指引的消息及經濟數據,如歐洲央行貨幣政策會議及歐元區5月核心通膨率年率初值、聯準會鮑曼演講及聯準會褐皮書、美國5月就業率及非農就業人數等。
16853555738831

閱讀更多

  • 【財經縱覽】:美元收復102.0、黃金收復4000,WTI原油挫逾2%,Anthropic公開IPO招股書提振AI行情
  • 今日黃金價格分析|今日外匯黃金分析|今日 XAU/USD 分析-2026 年 10 月 26 日
  • 超級央行周來襲!地緣政治發酵,強美元、弱黃金格局或延續?
  • 6月小非農不及預期,勞動市場再降溫,降息又邁進一步?
  • WTI原油走勢:美、以選舉臨近!油價持穩100關口、上行風險難解除
  • 【今日要聞】布蘭特原油跌破110美元!黃金價格重回4000
  • * 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


    goTop
    quote
    相關文章
    placeholder
    Fed 決議前夕:90% 不升息,但 12 月升息 74% 已經寫在價格裡FOMC 將於美東 10 月 28 日公布決議、台北時間 10 月 29 日凌晨 2 點召開記者會。市場定價維持 3.75% ~ 4.00% 的機率約 90%,12 月升息 25 個基點的機率約 74%,路透調查更是 100/100 經濟學家預期 12 月升息。這次會議沒有新的點陣圖,真正的問題不是 10 月升不升,而是「這次 hold 有多鷹」。本文拆解三個定價缺口,並給出三種記者會語氣對應的美元、黃金與美債路徑。
    作者  Mitrade
    2 小時前
    FOMC 將於美東 10 月 28 日公布決議、台北時間 10 月 29 日凌晨 2 點召開記者會。市場定價維持 3.75% ~ 4.00% 的機率約 90%,12 月升息 25 個基點的機率約 74%,路透調查更是 100/100 經濟學家預期 12 月升息。這次會議沒有新的點陣圖,真正的問題不是 10 月升不升,而是「這次 hold 有多鷹」。本文拆解三個定價缺口,並給出三種記者會語氣對應的美元、黃金與美債路徑。
    placeholder
    【財經縱覽】:美元收復102.0、黃金收復4000,WTI原油挫逾2%,Anthropic公開IPO招股書提振AI行情週一(10月26日)VIX恐慌指數、MOVE指數雙雙回落,10年期美債殖利率維持於5%下方整固。表明儘管中東緊張局勢持續,但投資者在看到石油供應端出現實質性改變前傾向保持謹慎。另外,聯准會10月利率決議將於本周公佈以及主要AI企業發佈的更多財報。據芝商所的FedWatch工具,市場預計聯准會加息的概率僅為10.5%。不過,由於通脹壓力未見緩解跡象,市場人士認為聯准會不會長期按兵不動。
    作者  Insights
    4 小時前
    週一(10月26日)VIX恐慌指數、MOVE指數雙雙回落,10年期美債殖利率維持於5%下方整固。表明儘管中東緊張局勢持續,但投資者在看到石油供應端出現實質性改變前傾向保持謹慎。另外,聯准會10月利率決議將於本周公佈以及主要AI企業發佈的更多財報。據芝商所的FedWatch工具,市場預計聯准會加息的概率僅為10.5%。不過,由於通脹壓力未見緩解跡象,市場人士認為聯准會不會長期按兵不動。
    placeholder
    【今日要聞】布蘭特原油跌破110美元!黃金價格重回4000中東局勢不明,布蘭特原油跌破110美元;比特幣8萬美元關口失而復得,黃金價格重回4000美元,關注這一阻力位>>
    作者  Alison Ho
    18 小時前
    中東局勢不明,布蘭特原油跌破110美元;比特幣8萬美元關口失而復得,黃金價格重回4000美元,關注這一阻力位>>
    placeholder
    超級央行周來襲!地緣政治發酵,強美元、弱黃金格局或延續?一旦國際油價上行、聯准會或再度迎來其「雙重目標」的選擇,勞動力市場穩定抑或是對抗通脹?根據歷史經驗來看,聯准會往往將通過快速加息控制通脹後,其後再重新降息以拯救經濟。儘管聯准會加息受到美國債務問題制約,但這或意味聯准會在更長時間內將利率保持高位,這為強美元、弱黃金的格局在未來數月延續定下基調。
    作者  Insights
    20 小時前
    一旦國際油價上行、聯准會或再度迎來其「雙重目標」的選擇,勞動力市場穩定抑或是對抗通脹?根據歷史經驗來看,聯准會往往將通過快速加息控制通脹後,其後再重新降息以拯救經濟。儘管聯准會加息受到美國債務問題制約,但這或意味聯准會在更長時間內將利率保持高位,這為強美元、弱黃金的格局在未來數月延續定下基調。
    placeholder
    聯準會10月不升息?9月PCE同步來襲!黃金多空決戰一觸即發聯準會即將迎來10月利率決議,同時美國9月PCE通膨數據與第三季GDP也將密集出爐,多重關鍵宏觀變數交織,或將顯著放大市場波動。
    作者  Alison Ho
    21 小時前
    聯準會即將迎來10月利率決議,同時美國9月PCE通膨數據與第三季GDP也將密集出爐,多重關鍵宏觀變數交織,或將顯著放大市場波動。