

【港股CXO深度剖析】:港股CXO七巨头全景对比,复苏成色各有冷暖
承接本专栏对药明康德(02359.HK)、药明生物(02269.HK)、药明合联(02268.HK)、凯莱英(06821.HK)、康龙化成(03759.HK)、泰格医药(03347.HK)、昭衍新药(06127.HK)的逐一拆解,本篇将跳出单一公司经营视角,将七家港股核心CXO龙头置于同一维度,依托最新经营与财务数据,进行全方位横向对比,拆解各家的核心壁垒、现存短板与成长确定性,厘清行业真实复苏格局。
站在当前节点,国内CXO行业整体已逐步走出此前的周期低谷,行业景气度边际改善信号持续显现。2026年上半年,七家港股头部企业营收全部实现正增长,药明康德经调整净利润大幅攀升,凯莱英、康龙化成也上调了全年收入指引,多重数据印证行业回暖趋势。
但此前全行业普涨、雨露均沾的周期共振行情或已难再复刻。随着创新药行业精细化发展、赛道竞争加剧,CXO板块或进入结构性分化时代,细分赛道景气度、技术壁垒、客户结构、盈利质量的差异等,将持续拉开头部企业的成长差距。
基于此,本文将从赛道定位、经营质地、竞争格局、潜在风险等维度,深度复盘港股CXO七雄的核心差异,甄别行业回暖下的真实成长力量与周期扰动下的账面红利。
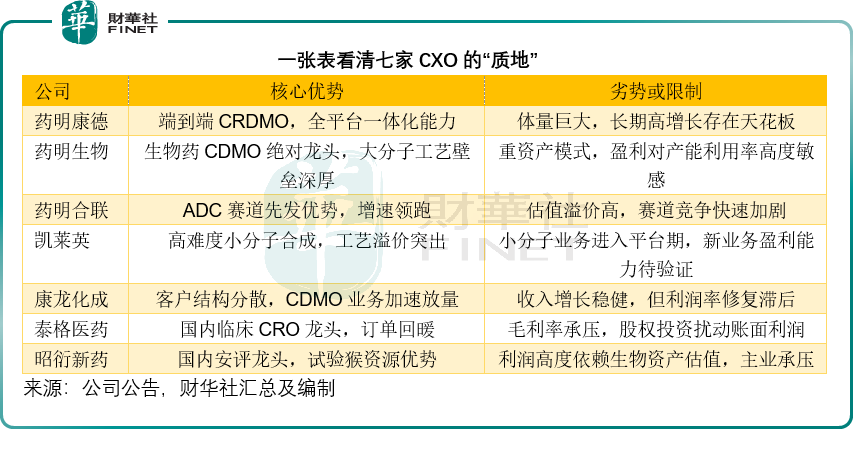
七家公司的“赛道坐标”
根据专注于药物发现和临床前调研的机构Payal Rabde的数据,全球医药CRO和CDMO市场规模于2025年或达到2,546.5亿美元,预计会从2026年的2,771.6亿美元扩大至2035年的5,940.7亿美元,2026年至2035年的年复合增幅约8.84%,可见市场空间和增长潜力都颇为可观,这也意味着一众港股上市的CXO公司在未来的发展很有看头。
但“CXO”是一个过于宽泛的标签——我们提到的七家头部CXO实际上分布在几个截然不同的细分赛道上,各自的市场空间、竞争壁垒和周期敏感度差异巨大。
第一组:一体化平台型(药明康德、康龙化成)
药明康德是真正的端到端CRDMO平台,2026年上半年收入288.97亿元(单位人民币),体量是康龙化成近四倍。其小分子D&M业务持续从早期发现向后期商业化递进,2026年上半年,其小分子D&M管线累计新增699个分子,截至期末的管线总数达3,731个。其竞争优势不是某一环节的强,而是从靶点发现到商业化生产,药明康德全部能接。劣势同样清晰:体量越大,增速越难维持。
康龙化成走的是全流程、一体化、多疗法路线,2026年上半年收入75.95亿元,同比增长17.92%,新签订单同比增长超30%,CDMO订单增长超50%。与药明康德的最大区别在于大客户依赖度更低、客户结构更分散,但代价是商业化订单的绝对体量偏小。
第二组:生物药CDMO双雄(药明生物、药明合联)
药明生物是全球生物药CDMO的绝对龙头,2026年上半年收入117.87亿元,未完成订单总额251亿美元,其中三年内订单55亿美元。上半年新增169个综合项目,包括46个通过收购东曜药业获取。护城河在于生物药工艺开发的规模效应和项目管线深度。风险在于:生物药CDMO的产能是重资产,一旦行业需求波动,产能利用率的下降会迅速吞噬利润率。
药明合联是除了药明康德以外2026年上半年收入增速最快的标的。2026年上半年收入37.01亿元,同比增长37.04%,未完成订单总额21.56亿美元,同比增长62.2%。ADC赛道的景气度在合联身上兑现得最充分。但值得留意的是:其估值或已反映了极高的增长预期——市销率11.89倍,市盈率达44.91倍,在七家CXO中最高;第二,ADC赛道的竞争正在快速加剧,全球范围内涌入的产能可能在2-3年内改变供需格局。高增速的另一面,是更高的期望值和更低的容错空间。
第三组:细分环节龙头(凯莱英、泰格医药、昭衍新药)
这三家公司的共同特征是:赛道高度聚焦,护城河来自某一环节的深度积累,但短板也来自同一逻辑——缺少一体化平台的缓冲。
凯莱英是小分子CDMO的全球前五,2025年小分子业务收入47.35亿元,毛利率46.45%,明显高于国内同行。高毛利的来源是高难度项目的工艺溢价——连续反应、绿色合成等技术门槛,使客户更换供应商的成本极高。但2026年上半年小分子分部营收下降5.44%,增长或进入平台期。凯莱英的出路在于新兴业务:化学大分子在手订单增长127.59%,多肽、寡核苷酸方向的需求正在爆发。但新兴业务能否复制小分子时代的盈利能力,目前还没有答案。
泰格医药是国内临床CRO绝对龙头,2025年净新增订单约101.6亿元,累计待执行合同182亿元,2026年上半年,净新增订单较2025年同期加速增长,新签订单平均单价也重回增长,2026年上半年经调整净利润增长31.80%,订单单价重回增长态势,主业复苏的信号是真实的。但值得留意的是,毛利率从2020年的47.24%跌至2025年的27.41%,2026年上半年更由上年同期的30.09%进一步下降至27.53%,临床CRO的人力成本刚性或导致其毛利率受压,尽管新签订单价格回升,但传导到毛利率存在滞后。
昭衍新药是七家中业务最纯粹的标的——非临床安评收入占比超过95%,2026年上半年新签订单20.2亿元,同比增长98%,期末在手订单37亿元。安评赛道的市场空间清晰但有限:根据弗若斯特沙利文测算,中国药物非临床安全性评价实仓规模预计到2034年达21亿美元。该赛道是临床前CRO的细分环节,整体市场空间有限,成长空间或不及临床CRO、大分子CDMO等赛道,昭衍已是国内龙头,向上空间或有限。更关键的问题是利润的真实性:2026年上半年归母净利润7.48亿元中,生物资产公允价值变动贡献收益4.95亿元,占了其税前利润8.15亿元的98%左右,若剔除这一影响,其核心业务的利润表现或并非如此出色。猴价处于历史高位、进口政策已经放开,当前的生物资产估值是否透支了未来,值得深思。
横向财务与盈利质量对比(2026年上半年)
从增长维度,药明康德和药明合联的收入增速领跑;昭衍新药收入增速最弱,但订单端修复信号较强。
盈利层面分化最为明显:药明康德和药明生物维持高毛利,规模壁垒兑现;而泰格医药、昭衍新药毛利率显著偏低,昭衍虽然收入增速慢,但在手订单大幅修复,只是存量低价订单拖累短期收入与毛利释放。
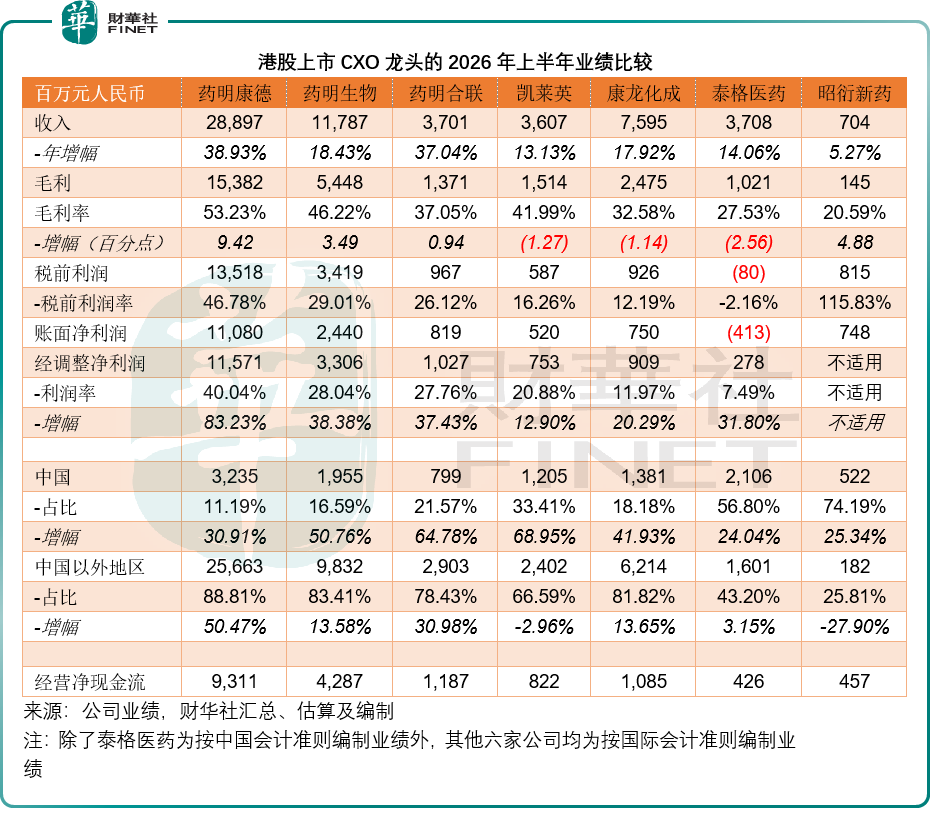
客户结构上,药明系、康龙、凯莱英高度依赖海外药企,海外地缘、汇率风险是核心变量;泰格、昭衍以国内客户为主,业绩跟随国内创新药融资、BD授权周期波动。
资产安全维度:康龙化成流动比率、速动比率显著低于其余六家,短期偿债指标偏弱,杠杆率偏高,财务稳健性弱;其余企业现金流整体健康,药明康德经营现金流规模遥遥领先。
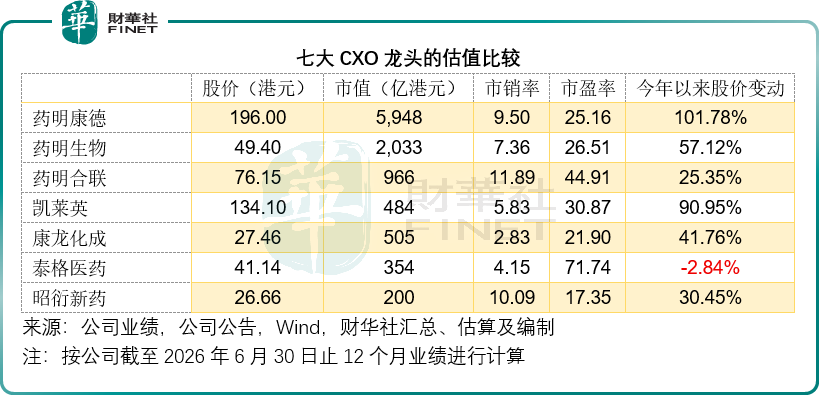
估值层面分化巨大:药明合联、昭衍新药市销率偏高,市场给予细分赛道溢价;康龙化成市销率最低,估值承压;泰格医药市盈率显著偏高,市场对其盈利稳定性存在分歧。
行业共性风险与各家特有短板
CXO行业本质是创新药行业的“卖水人”,需求高度绑定全球创新药融资景气度。一旦一级市场融资降温、药企管线收缩,外包订单立刻承压;同时,人力成本、产能资本开支持续上涨,叠加细分赛道价格战,会持续挤压毛利率。海外业务占比较高的企业,还持续面临跨境监管、出口管制、汇率波动的不确定性。
企业特有短板
药明康德:庞大体量下,长期高增长或难以持续,地缘风险是最大黑天鹅;
药明生物:大分子产能投入巨大,资本开支刚性意味着下行周期中产能利用率下降会蚕食利润率;
药明合联:业务高度绑定ADC单一赛道,赛道热度退潮会直接冲击业绩;不过非ADC收入增速加快,多元化在起步;
凯莱英:不涉及临床前药物发现业务,前端短板明确;常规小分子CDMO内卷严重,但高难度项目工艺溢价依然稳固;
康龙化成:多线布局,但没有业务形成绝对龙头,盈利效率偏弱,短期偿债指标偏弱,需留意其短期流动性风险;
泰格医药:纯临床赛道,缺少上下游协同,股权投资带来利润大幅波动,人力成本与临床项目价格战或持续压制毛利;
昭衍新药:赛道空间偏小,动物实验成本刚性,毛利率长期处于低位,业务单一,账面利润受生物资产估值波动影响。
赛道对比:临床前、临床、CDMO赛道差异
三条赛道周期属性、市场空间、竞争烈度各有不同:
CDMO(小分子/生物药/ADC):市场空间最大,订单体量高,但是资本开支巨大,重资产属性,海外大厂订单是核心增量。小分子CDMO中国企业综合优势稳固,高端产能稀缺,常规产能过剩;大分子CDMO面临日韩欧美的激烈竞争;
临床CRO(泰格):轻资产,人力密集型,国内市场空间可观,但行业价格战持续,项目交付周期长,利润容易受压;
临床前安评(昭衍):研发链条最前端,订单先行反映创新药景气,GLP资质门槛高,但赛道整体市场规模有限,成本刚性最强,毛利率上限偏低。
整体来看,CDMO赛道市场空间最大,临床CRO次之,临床前安评赛道空间最小;竞争激烈程度:临床CRO>小分子CDMO>大分子CDMO>临床前安评。安评赛道资质壁垒高,新玩家入场难度较大;临床CRO赛道人力密集、供给分散,价格竞争也十分激烈。
结语
本轮创新药回暖,带动港股CXO板块集体修复,但七家龙头的复苏并非同频。药明康德依靠全产业链一体化优势领跑,但地缘政治风险如影随形;药明生物、药明合联享受大分子与ADC赛道红利;凯莱英、康龙化成在综合外包赛道错位竞争;泰格医药、昭衍新药订单回暖信号明确,但受制于赛道属性、成本压力,利润修复或滞后于订单。
投资层面不能只看订单回暖,更要区分:是收入端的真实兑现,还是单纯订单前置;是主营业务盈利,还是股权投资、一次性损益(例如实验猴的生物资产估值)带来的账面利润。CXO 赛道的底层逻辑始终是创新药管线周期,繁荣与收缩反复轮动,不同细分赛道龙头的估值中枢,也会随着管线景气度持续分化。
第13届港股100强评选的医药榜单与生物科技榜单,将系统梳理港股CXO及生物医药领域的核心标的,以财务数据、订单能见度和技术壁垒等为标尺,筛出真正具备长期竞争力的企业,敬请留意。
推荐文章


