

和美药业通过聆讯:Mufemilast年治疗费近8.7万元如何破局?
10月20日,赣州和美药业股份有限公司(以下简称“和美药业”)在港交所披露聆讯后资料集,国投证券国际为独家保荐人。
和美药业冲击港交所主板,过程波折:2025年5月29日首次递表,六个月有效期后失效;同年12月1日二度递表,2026年6月1日到期失效;2026年6月8日更新完整财务数据后第三次递表,近日通过聆讯。
根据最新聆讯资料,和美药业正处在一个关键转换点。核心产品Mufemilast已于2025年9月获批用于中重度斑块状银屑病,并在2026年7月启动商业销售。目前,和美药业向九家经销商供应Mufemilast数量仅有2000盒。
目前,和美药业不缺管线和研发叙事,真正需要回答的是,Mufemilast年治疗成本约8.69万元、暂未进入医保目录的口服小分子药物,如何在已经拥有多种靶向药的银屑病市场建立支付能力、医生认知和渠道覆盖。
一、核心产品获批不是终点,多适应症扩展才是价值支点
和美药业成立于2002年,聚焦用于自身免疫性疾病及肿瘤的小分子药物,业务覆盖药物发现、临床开发、注册、内部生产及商业化。其核心产品Mufemilast是公司自主发现和开发的小分子PDE4/PDE4B抑制剂,通过抑制PDE4B蛋白过度表达及PDE4活性发挥作用。
目前,Mufemilast获批适应症为中重度斑块状银屑病。公司还在推进白塞病和溃疡性结肠炎关键性Ⅲ期试验、慢阻肺Ⅱ期试验,并规划特应性皮炎、银屑病关节炎和克罗恩病等适应症。按照弗若斯特沙利文资料,目前Mufemilast是中国第一款进入白塞病Ⅲ期临床试验的候选药物;这一口径反映其开发进度优势,但不等于公司拥有行业收入或市场份额排名。
除Mufemilast外,公司拥有五款候选药物。Hemay022为不可逆EGFR/HER2双靶点小分子抑制剂,用于晚期ER阳性、HER2阳性乳腺癌的Ⅲ期试验正在进行;Hemay007为TNF-α小分子调节剂,优先推进类风湿关节炎Ⅱ期;Hemay808用于特应性皮炎的IIa期已完成;Hemay181为面向晚期实体瘤的SDC药物;Hemay5087为一种抗肿瘤候选药物,今年9月已启动I期试验。
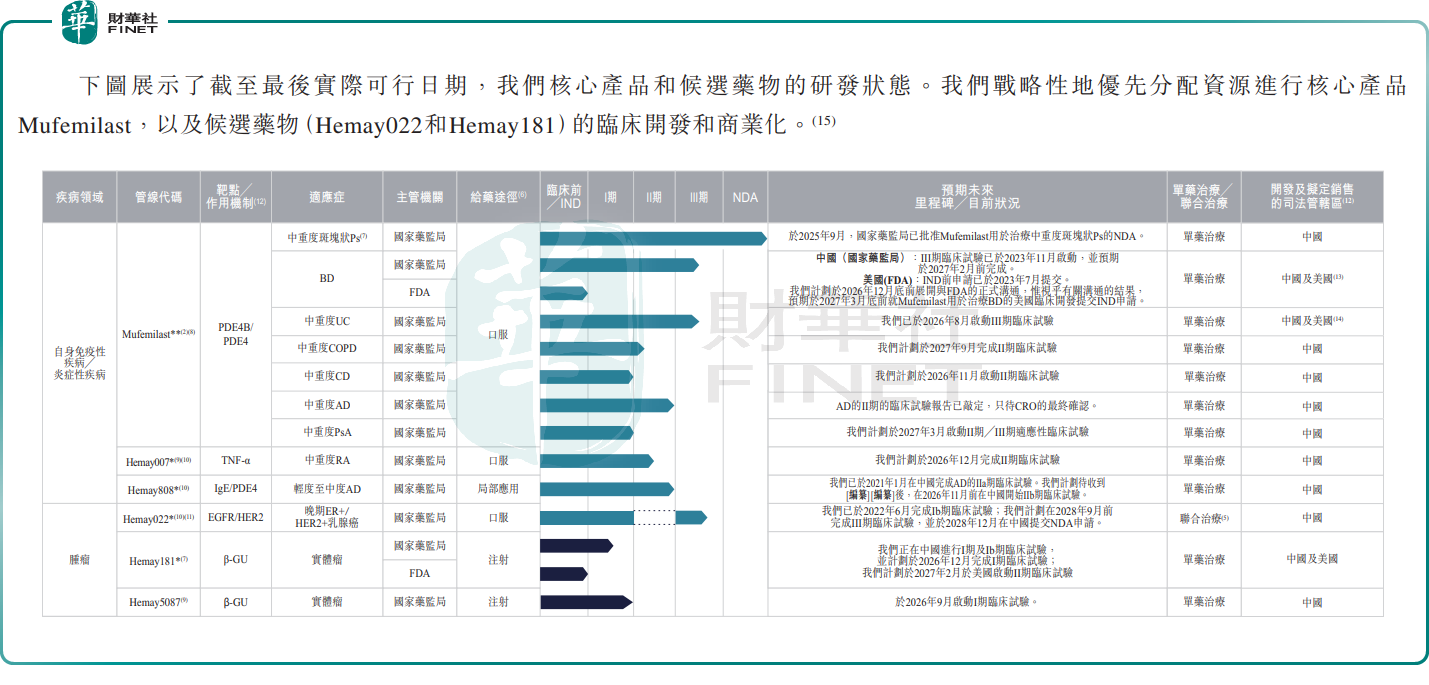
其中,Hemay181提供了另一条差异化技术路线。按照弗若斯特沙利文资料,该产品是中国首个处于临床阶段、在肿瘤微环境中被β-GU激活的SDC药物,目前处于中国I期及Ib期临床阶段,美国I期试验亦已获当地监管机构批准。该项目仍处于早期开发,距离验证疗效、安全性及商业价值尚有较长路径,但其进展将检验公司能否把自身免疫领域之外的技术平台延伸至肿瘤治疗。
和美药业拥有核心产品及管线图所列适应症的全球商业权利。截至最后实际可行日期,公司在中国拥有12项授权专利、美国16项、其他司法管辖区57项,另有56项相关专利申请。全球权利为后续自主商业化或合作开发保留空间,专利数量却不能替代临床结果和市场准入;保护范围、剩余期限及潜在第三方主张,仍会影响产品的实际排他能力。
二、商业化刚刚起步,价格、支付和渠道构成第一道考验
Mufemilast在2026年7月开始商业销售。截至最后实际可行日期,和美药业已组建8人内部销售团队,与11家经销商及8家合同销售组织签约,并向9家经销商供应共2000盒产品,覆盖陕西、江西、北京、山东、四川、河南、宁夏和广东。
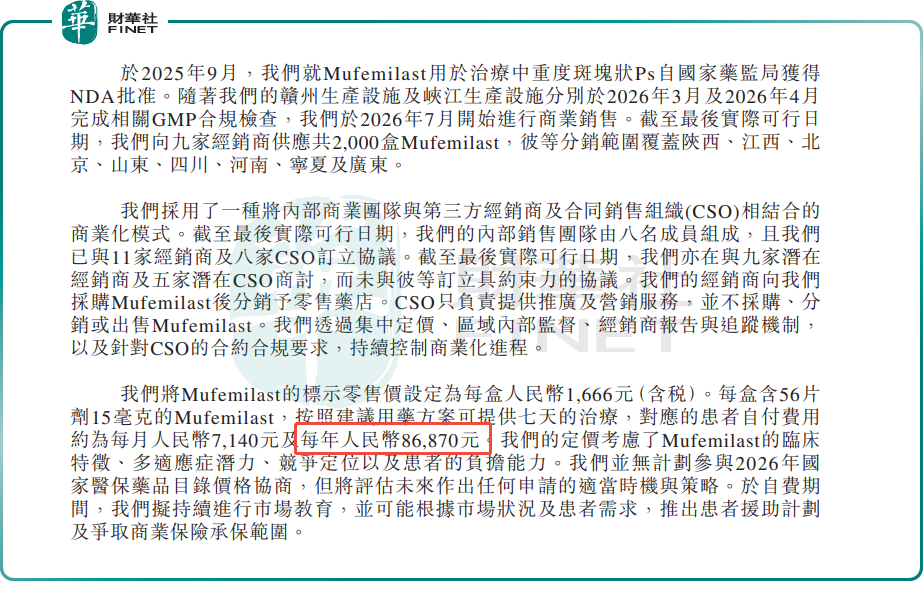
价格是绕不开的变量。资料显示,Mufemilast年治疗成本约为8.69万元,明显高于阿普米司特约1万元的年治疗成本。公司当时没有参与2026年国家医保目录谈判的计划,意味着产品上市初期仍主要面对自费市场。药物的疗效、安全性和差异化人群价值能否转化为患者支付意愿,将直接影响放量速度。
竞争环境并不空白。按弗若斯特沙利文统计,中国已有20种获批用于中重度斑块状银屑病的靶向药物,包括4种小分子药和16种生物制剂。Mufemilast作为口服小分子药具备便利性,但仍需面对成熟产品的医生使用习惯、医保覆盖、渠道资源和持续降价压力。
更深一层看,银屑病属于需要长期管理的慢性疾病,产品价值不仅取决于短期皮损改善,还取决于长期安全性、依从性、复诊管理和患者可持续支付。Mufemilast的口服给药方式可以减少注射负担,但较高的自费成本可能缩小初期可及人群。若未来寻求进入医保,公司可能面对以降价换取放量的选择;若继续以自费市场为主,则需要更精准地识别具有差异化需求且具备支付能力的患者。两条路径对销售费用、毛利空间和放量节奏的影响并不相同。
三、没有产品收入的往绩期,政府补助不能替代内生造血
和美药业2024年、2025年及2026年前4个月,公司均未产生产品销售收入,期内列示的其他收益主要为政府补助,并非商业化收入,也不是对外授权首付款、里程碑或特许权使用费。
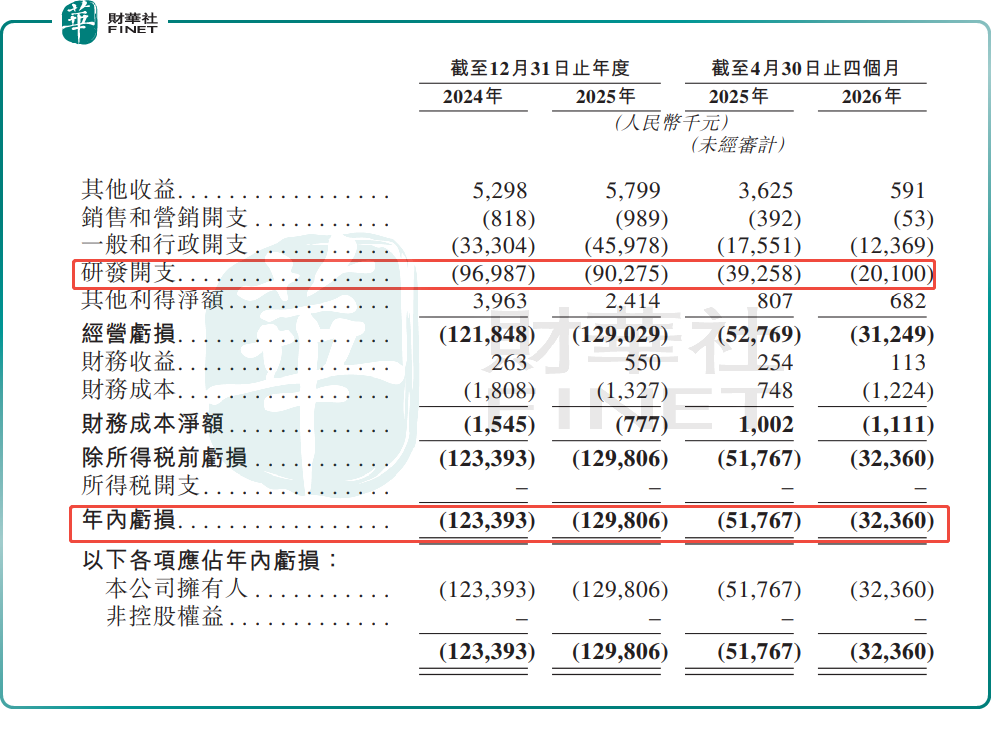
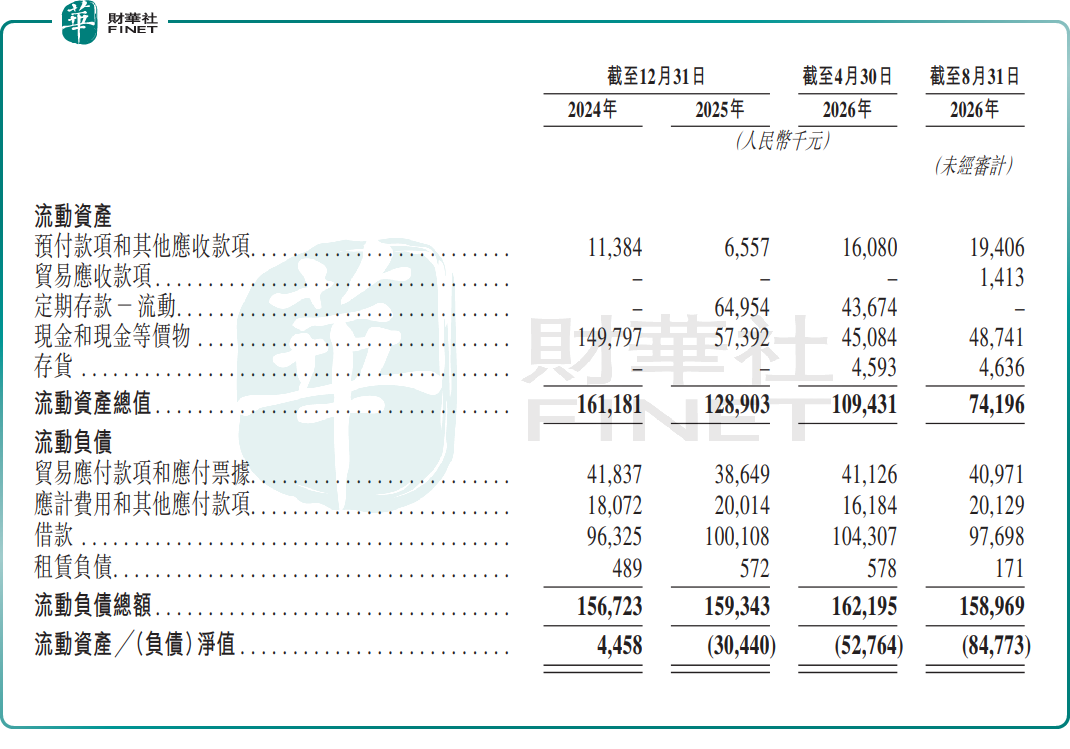
2024年和2025年,公司研发开支分别为9699万元和9028万元,期内亏损分别为1.23亿元和1.30亿元,经营活动所用现金分别为9126万元和8120万元。2026年前4个月,研发开支2010万元,期内亏损3236万元,经营活动所用现金3118万元。截至2026年8月底,公司现金及现金等价物4874.1万元,并录得流动负债净额8477.3万元。
研发投入高度集中于核心产品。2024年、2025年及2026年前4个月,Mufemilast研发开支分别为5850万元、5560万元和990万元。把资源押在最接近商业化和多适应症扩展的产品上,有利于提高资金使用效率;但若销售爬坡、临床进度或监管审批不及预期,也会放大单一产品依赖。
公司的两个生产基地为后续商业化提供了内部产能。峡江设施负责原料药及关键中间体,设计年产能约5.8吨,其中约1.4吨已投产;赣州设施可年产1.15亿片片剂及1000万支软膏。两项设施均已通过Mufemilast新药申请相关生产审查,但由于首款药刚上市,利用率还有待爬坡。若销售未能达到预期,折旧和固定运营成本将继续压低经营效率。
现金储备与支出节奏因此需要放在一起观察。截至2026年8月底的4874.1万元现金及现金等价物,既要支持获批产品的渠道建设,也要承担多个临床项目、生产设施和日常运营开支。公司拟通过上市募集资金补充相关投入,但融资并不能消除研发失败和销售不及预期的风险。若核心产品放量慢于计划,临床项目同时推进或外部融资环境变化,公司仍可能面对追加融资、压缩项目或调整开发优先级的压力。
对港股投资者而言,和美药业的核心观察点已经从“能否获批一款产品”切换为“能否卖好一款产品”。Mufemilast为公司提供了由研发走向收入的入口,白塞病等后续适应症和肿瘤管线则构成中长期选择权;但价格与支付、销售渠道、现金消耗、单一产品依赖及临床失败风险,都要求市场保持克制。
通过聆讯只是资本市场进程向前一步。和美药业若要真正跨越18A生物科技公司的商业化鸿沟,需要用终端销售和回款证明Mufemilast的市场接受度,用临床进度证明多适应症价值,并在有限资金条件下控制管线投入节奏,同时也需要跟投资者或基石投资者讲好上市后的故事,或能获得更多估值预期。
推荐文章


