


【港股CXO深度剖析】康龙化成的“前端优势”与“后端兑现”
康龙化成(03759.HK)在国内CRDMO赛道中呈现前端强、后端追赶的平台特征。该公司以实验室化学与药物发现为业务原点,依托高壁垒的化学合成、生物科学以及临床前评价资源,沉淀大量早期研发项目;再通过自建叠加并购的方式,向下延伸小分子CDMO、临床CRO、大分子及CGT业务。
站在一体化CRDMO平台的维度看,康龙化成稳居国内第一梯队,综合实力或仅次于药明康德(02359.HK),在全球临床前CRO领域拥有靠前的行业地位。
但短板同样十分突出,康龙化成的盈利持续受到产能爬坡、临床业务低毛利、大分子/CGT投入期亏损的压制;同时有息负债、营运资金占用处于较高水平,整体财务结构偏紧绷。9月初完成发行的美元零息可转债,虽在一定程度上可缓解阶段性流动性压力,但并未从根源改变其重资产扩张、短债占比偏高的财务底色。
公司背景
康龙化成(300759.SZ)成立于2004年,由楼柏良博士和楼小强兄弟,及楼小强妻子郑北共同创办。
楼柏良拥有深厚的学术背景,早年深耕学术界,曾任职于海外科研机构,长期从事有机化学相关研究。2003年,他赴美在肯塔基州注册海外主体,弟弟楼小强留在国内,负责筹备国内实验室基建与落地工作;2004年,北京康龙化成正式投入运营。
区别于不少CDMO企业先后端生产,再补齐前端研发的发展路线,康龙化成走出自上而下的延伸逻辑:以高粘性的药物发现实验室服务作为客户流量入口,绑定大量海外药企,再将内部项目顺势导流至CMC、CDMO、临床以及新分子业务板块。
这套模式的核心优势在于项目漏斗效应与客户高粘性。新药研发链条漫长,验证周期久,更换供应商成本高昂。不少临床前项目在公司内部完成孵化之后,后续工艺开发、样品生产、临床落地的内部转化概率较高,这也是支撑CDMO板块持续放量的底层产业逻辑。
经过二十余年发展,康龙化成搭建起覆盖新药研发全产业链的一体化、国际化研发服务平台,在中国、英国、美国、新加坡设有28个研发中心和生产基地,服务包括全球前20大制药企业在内的超3,400家客户。
2019年初在A股上市,同年末在港股市场上市,三位创始人或合共持有17.59%权益,中信证券(06030.HK)持有11.10%权益。摩根大通、花旗、挪威中央银行等均为该公司H股的主要股东。
主营业务与业务重组
为体现其全流程、一体化和多疗法服务平台的综合优势,康龙化成从2026年第2季度起将原有业务板块实验室服务、CMC(小分子CDMO)服务、临床研究服务、大分子和细胞与基因治疗服务,重组为实验室服务、CDMO服务、临床研究服务三大平台。
实验室服务是其核心基本盘。2026年上半年实现收入46.34亿元(单位人民币,下同),同比增长13.72%,毛利率40.74%,收入占比约61%。该板块包括实验室化学和生物科学服务,其中生物科学收入占比已超过60%,团队规模达12,528人,参与全球创新药药物发现项目811个。
CDMO服务是当前增速最快的板块。2026年上半年收入18.84亿元,同比增长32.78%,毛利率25.56%,同比提升2.70个百分点。小分子CDMO涉及药物分子或中间体782个,其中工艺验证和商业化阶段项目45个、临床III期项目51个。
临床研究服务于2026年上半年贡献收入10.69亿元,同比增长13.75%,但毛利率仅为9.77%,盈利能力偏弱。临床CRO正在进行项目1,357个,临床研究现场管理服务(SMO)正在进行项目超过2,200个。
从收入结构看,海外收入占比超81%,其中北美客户贡献61.55%,中国大陆客户贡献18.18%且增速高达41.93%,显示国内业务正在加速增长。
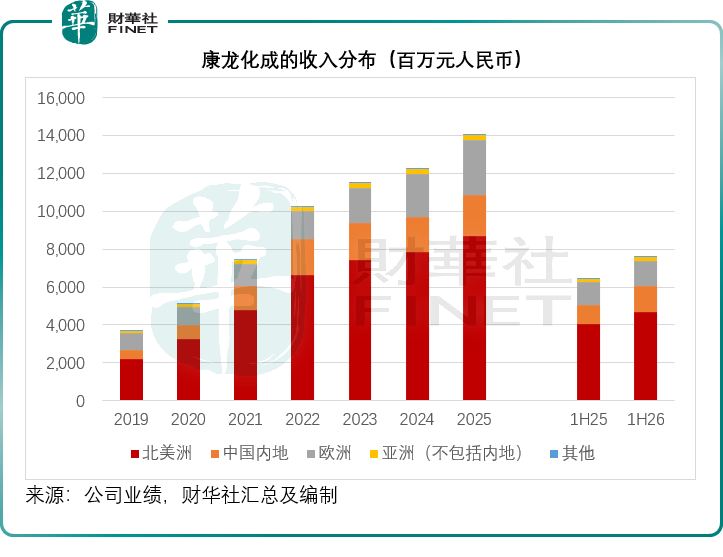
2026年上半年,康龙化成收入75.95亿元,同比增长17.92%;归母净利润7.50亿元,同比增长6.96%;经调整非会计准则归母净利润9.09亿元,同比增长20.29%。
订单端,2026年上半年其新签订单同比增长超过30%,其中小分子CDMO新签订单增长超过50%。这意味着后端商业化项目正在加速进入兑现期,也是当前市场最关注的边际变化。
行业地位:第二梯队龙头,但离药明康德仍有明显差距
康龙化成是国内仅次于药明康德的一体化CRDMO平台,搭建起药物发现—临床前—CDMO—临床的完整交付链条,实现海内外多基地全球化布局,服务多家全球Top20药企,海外客户基本盘稳固。
对比药明康德:无论整体营收体量、商业化产能储备、全链条业务深度,还是客户层级、盈利稳定性,康龙化成都存在客观差距。截至2026年6月末的12个月,药明康德的收入规模达535.54亿元,而康龙化成的收入规模为152.50亿元,收入体量相差3.5倍;药明康德最近12个月的整体毛利率为51.63%,经调整股东应占净利润率约37.74%;而康龙化成的毛利率为33.84%,净利润率约12.91%,可见其盈利能力也不在同一个量级。
对比泰格医药(03347.HK):两家企业虽然均布局临床CRO,但业务底色不同。泰格医药是临床CRO赛道龙头,属于轻资产模式,现金流质量高,医院与临床资源是核心壁垒;康龙化成的临床业务只是一体化平台的配套环节,并非核心竞争长板。2026年上半年,康龙化成临床研究服务的毛利率仅9.77%,同比还下降了2.56个百分点,盈利表现偏弱。
对比凯莱英(06821.HK):二者成长路径不同。康龙化成属于前端漏斗型平台,依靠海量早期研发项目向下导流带动后端业务增长,模式伴随重资产投入、高额资本开支,债务压力更高,盈利释放后置。
凯莱英属于后端工艺壁垒型CDMO,核心竞争力集中在高端小分子商业化生产、绿色连续合成技术,订单质量优异,毛利率水平高,资产负债表更为健康。
2026年上半年,康龙化成整体毛利率32.58%,其中CDMO服务毛利率25.56%;凯莱英同期的整体毛利率为41.99%,小分子CDMO业务毛利率高达47.41%。
订单修复逻辑也各有侧重:康龙化成依靠前端项目漏斗向下导流,驱动CDMO产能爬坡;2026年上半年新签订单同比增长超过30%,其中CDMO服务新签订单同比增幅在超过50%,小分子CDMO大规模生产持续取得重要进展,该公司预计更多项目会在今年下半年交付。
凯莱英依托自身工艺壁垒叠加新分子赛道扩容,实现小分子、化学大分子双轮高速增长。2026年上半年,其在手订单16.73亿美元,增加53.8%,新签订单同比增速达54.6%,其中化学大分子业务的在手订单金额增速更达到163.5%。
发展空间:订单增长已经验证,利润转化才是核心瓶颈
康龙化成的成长逻辑或来自三条主线:
第一,小分子CDMO商业化放量。CDMO新签订单高增已经得到验证,伴随产能持续投放,临床中后期以及商业化阶段项目占比有望抬升,板块利润率存在修复空间,也是该公司最大的业绩弹性来源。
第二,把握新分子赛道机遇。多肽、寡核苷酸、ADC/XDC 等新分子药物需求快速崛起,公司在前端化学合成、生物科学积累深厚,具备切入相关赛道的先天基础,打开中长期成长天花板。
第三,受益全球化供应链多元化趋势。海外收入占比超过八成,海内外多基地布局,能够承接部分跨国药企供应链分散带来的外包需求,海外业务底盘扎实,但也需警惕地缘及贸易摩擦的负面影响。
整体来看,公司拿单能力已经得到验证,产能扩张持续推进,但真正的约束不在于获取订单,而在于利润转化效率。产能利用率、项目结构变化、固定资产折旧压力、临床业务的行业价格竞争,都会持续约束盈利向上修复的斜率。
与同行的差异:它不是“纯前端CRO”,也不是“纯后端CDMO”
康龙化成的独特之处在于漏斗模型。药明康德是平台型龙头,规模、客户、产能和全球化能力都更强;凯莱英是后端效率型CDMO,订单质量高、财务稳健,不以前端导流为核心获客手段,订单获取或依赖工艺技术壁垒与商业化交付记录,前端导流能力相对弱于康龙化成和药明康德,但这并非其战略重心;泰格医药是临床刚需型CRO,需求相对刚性,抗周期能力优于前端药物发现业务,但其客户结构中Biotech占比不低,在融资寒冬中或面临订单终止和收入延迟的压力,且该公司或暂无CDMO业务计划,向CDMO延伸有限。
康龙化成处在中间:它比纯CRO更接近商业化变现,又比纯CDMO拥有更强的早期项目入口。漏斗模型的转化效率有数据支撑——2026年上半年其CDMO业务有超过85%的收入来自药物发现服务客户,使用多个业务板块的客户收入占比达73.6%。2026年上半年,其小分子CDMO涉及药物分子或中间体782个,其中工艺验证和商业化阶段项目45个、临床III期项目51个、临床I-II期项目238个、临床前项目448个,漏斗各层级项目储备完整。但这一模型也有前提条件:它依赖前端项目向后端的持续转化率,若Biotech融资寒冬来临,或导致大量临床前项目在II期因资金链断裂而终止。
财务风险
截至2026年6月30日,康龙化成的短期银行借贷约45.54亿元,而银行结余及现金约14.58亿元,即使加上部分金融资产和应收账款,速动资产约51.99亿元,仍低于流动负债87.22亿元。流动比率约1.02,速动比率约0.60,短期偿债压力并不轻。
2026年上半年,该公司的经营现金流净额约10.85亿元,同比下降22.94%,也说明现金流改善尚未完全跟上收入增长;而资本开支则高达13.68亿元,较上年同期增加18.54%,经营活动产生的净现金流入并不足以支撑其庞大的资本开支,这或进一步增加其财务压力。
康龙化成于9月2日完成发行本金21.80亿元人民币的可转债,筹资净额约3.272亿美元,其中约70%用于实验室服务和CDMO服务扩张,约20%用于债务再融资,约10%用于一般用途。这笔融资虽局部缓解了短期现金压力,也避免了立即股权稀释,但大部分资金依旧投向资本开支扩产,没有实现杠杆水平的实质性下降,重资产、高负债的经营特征,仍会对估值形成压制。
往后观察,需要重点跟踪三项关键指标:一是短期有息债务是否实现持续压降;二是经营现金流是否回暖;三是小分子CDMO毛利率能否企稳,弱化新增产能折旧带来的冲击。
结语
康龙化成属于前端提供业务确定性,后端承载业绩弹性的一体化CRDMO。优势在于药物发现业务壁垒深厚,客户粘性强,项目漏斗储备充足,订单复苏趋势明确,完整的全链条平台属性在行业内较为稀缺。但客观短板同样不能忽视,内部业务盈利结构分化明显,临床业务持续拖累集团利润率;重资产扩张模式推高债务规模,现金流质量存在波动。
当前该公司正处在订单修复、产能爬坡、等待利润兑现的阶段。后续估值修复空间,并不取决于订单增速高低,而是要看产能利用率提升、现金流改善、杠杆结构优化,以及后端业务利润能否真正释放。
港股优质生物医药企业的价值持续受到市场关注,第13届港股100强评选即将开启,本次评选特设医药榜单与生物科技榜单,挖掘港股生物医药板块具备长期竞争力的龙头标的。
推荐文章


