

【IPO追踪】传可灵AI明年启动港股IPO,快手(01024.HK)AI叙事迎价值重估
近日,彭博社援引知情人士报道,快手(01024.HK)旗下AI视频生成业务可灵AI已选定中金公司、高盛和瑞银三家投行,为其香港首次公开募股提供承销服务,目标最快于2027年启动IPO,拟募资至少10亿美元。
不过,相关安排仍处于早期阶段,上市时间、发行规模及估值均可能随市场情况调整。
此次上市传闻并非空穴来风。2026年5月,市场首次传出快手计划分拆可灵AI上市的消息。两个月后,快手于7月初宣布将可灵AI相关资产及业务整合至北京可灵智能科技有限公司,正式开启独立融资进程。
业绩支撑:可灵AI的“三级跳”
可灵AI于2024年6月正式上线,仅用两年多时间便从快手内部的视频模型项目,成长为估值超百亿美元的独立AI公司。其商业化进程可以用“三级跳”来形容。
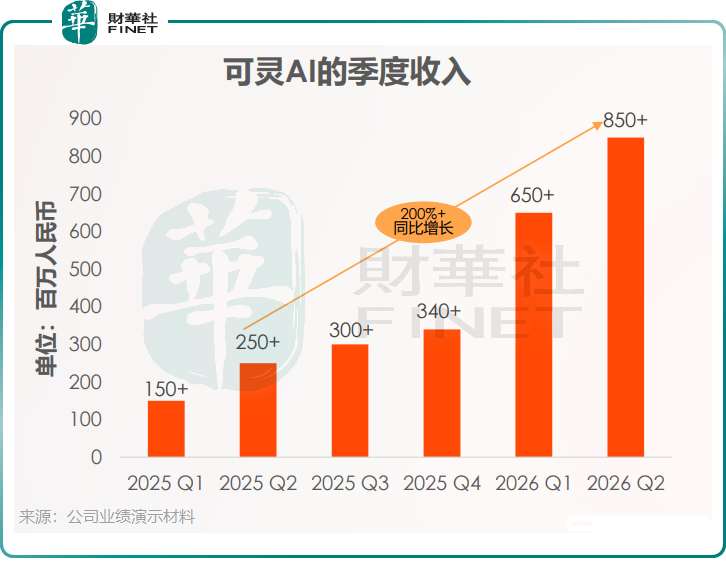
收入端来看,可灵AI增长势头迅猛。2026年第一季度,可灵AI营业收入超过6.5亿元(人民币,下同),同比增长超300%;第二季度保持高增长,收入超过8.5亿元,同比增长超过200%,环比增长约30%。上半年合计收入超过15亿元,在快手692.51亿元总收入中占比约2.2%。
用户数据方面,可灵AI公布的运营数据显示,截至2026年6月,其全球用户突破1亿,较2025年底增长约67%,覆盖224个国家和地区;企业客户近5万家,较2025年底增长约67%。
产品迭代上,2026年6月可灵AI 3.0 Turbo模型上线,推出业内首个原生4K视频直出功能,可在无需复杂后期处理的情况下直接输出高分辨率画面,面向影视、广告等专业客户。
近日,可灵AI全新模型Kling 4.0已开启内测,将于10月正式上线。Kling 4.0在画面真实感、创意可控性和叙事完整度方面实现大幅提升,并在视听表现、多关键帧、口型匹配、文字生成、创意复刻等能力上带来全新突破,面向高频创作场景,Kling 4.0兼具高性价比与高效的生成速度。
估值逻辑:AI子公司的估值已超越母公司
可灵AI的估值增长速度令资本市场瞩目。2026年7月,可灵AI完成近30亿美元融资,为目前全球视频大模型赛道规模最大的一笔融资,投资方包括腾讯、阿里云、百度、中信证券投资等产业与财务资本。
8月底,国家人工智能产业投资基金和正大机器人作为新增投资方入局,将融资预留额度全部用尽。
根据8月底公告测算,国家人工智能产业投资基金出资14亿元对应约1.14%股权,以此计算,可灵AI估值约为1228亿元人民币。目前,快手市值为1291亿港元,约合1101亿元人民币,可灵AI的估值已超过母公司快手的市值。
7月的融资协议设置了回购安排:如果北京可灵未能在2031年10月30日之前完成IPO,投资者有权要求其回购全部或部分股权。这意味着可灵AI的上市进程并非可选项,而是对投资者的明确承诺。
展望:视频大模型第一股的估值考验
可灵AI的上市进程正在加速。快手于2026年9月30日完成核心人事调整,程一笑兼任社区科学线负责人,原负责人于越转任可灵AI公司董事兼CEO,专注于可灵AI的经营管理。
资本市场对可灵AI的高估值预期并非没有争议。摩根士丹利曾在5月报告中指出,市场传出的200亿美元目标估值明显高于该行此前对快手估值下可灵AI的60亿美元估值。
然而,随着视频生成赛道持续升温,可灵AI的收入增长和商业化落地能力正在缩小这一估值差距。从用户规模突破1亿,到估值超越母公司市值,可灵AI已成为快手AI叙事中最具分量的筹码。IPO一旦落地,“视频大模型第一股”的标签将进一步放大其资本市场影响力,而快手能否在分拆后实现母子公司价值的“自洽”,将是投资者持续关注的焦点。
推荐文章


