

【IPO前哨】AI制药风口下,83%毛利率的“卖水人”百普赛斯二闯港股
财华社9月30日讯,在深交所上市的重组蛋白龙头百普赛斯(301080.SZ)再次向港交所递交了招股书,拟在主板挂牌上市,由招商证券国际担任独家保荐人。
该公司曾于今年1月底首次冲刺港交所,但今年7月底招股书失效。若此次顺利登陆港交所,将实现“A+H”两地上市。
今年6月中旬以来,百普赛斯A股股价节节攀升,截至目前累计涨幅约280%,总市值达236.5亿元。这背后,是创新药产业链整体复苏、AI制药带来上游试剂需求重估、以及公司自身基本面改善三重因素共振的结果。
83%毛利率的“卖水人”,两年营收增长54%
百普赛斯是国内重组蛋白细分领域的国产龙头企业,品牌为ACROBiosystems,专注于为全球生物医药公司、生物科技公司、体外诊断公司和科研机构提供重组蛋白、抗体、试剂盒等关键生物试剂产品及解决方案。
在生物医药产业链中,百普赛斯扮演的是典型的“卖水人”角色——无论药企研发何种药物,都离不开其提供的核心试剂。
招股书显示,2023年至2025年,百普赛斯分别实现营业收入5.44亿元(人民币,下同)、6.45亿元和8.38亿元,两年累计增长54%,复合年增长率约24%;期内利润分别为1.48亿元、1.20亿元和1.65亿元。2026年前七月,公司实现营业收入6.06亿元,同比增长31.1%;期内利润1.23亿元,同比增长36.7%,延续了稳健增长态势。
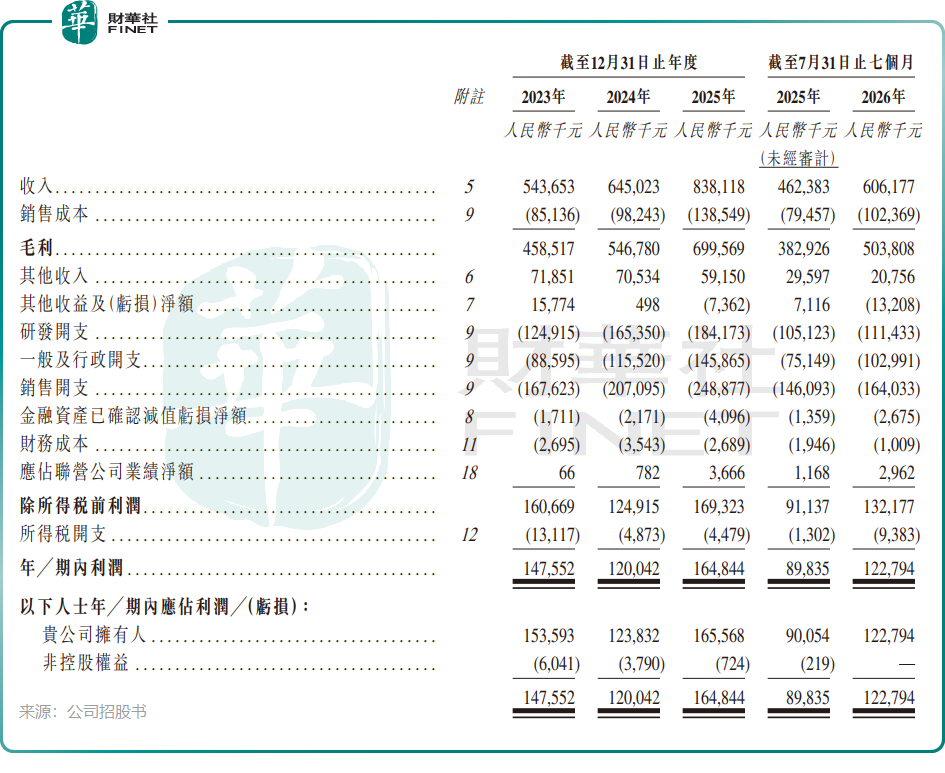
值得注意的是,百普赛斯的毛利率长期维持在极高水平。2023年至2025年,公司毛利率分别为84.3%、84.8%和83.5%,2026年前七个月为83.1%,同期净利率为20.3%。这一毛利率水平在整个生物医药行业都属于第一梯队,远超多数创新药企,体现了其作为上游核心试剂供应商的定价权和技术壁垒。
高毛利的背后,是百普赛斯在重组蛋白领域的深厚技术积累。公司拥有从基因设计、蛋白表达、纯化到质量控制的全链条能力,产品覆盖靶点蛋白、抗体、试剂盒等多个品类,广泛应用于抗体药物、细胞治疗、基因治疗等前沿领域的研发与生产。依托一体化技术平台,公司能够持续推出高附加值蛋白产品,支撑较高盈利水平。
海外收入占比超六成,全球化布局是核心看点
与多数国内生物科技公司不同,百普赛斯从成立之初就将全球化作为核心战略。招股书显示,公司海外收入占总收入的比重长期保持在60%以上,2025年海外收入比重为63.8%,其中美国贡献40.1%。
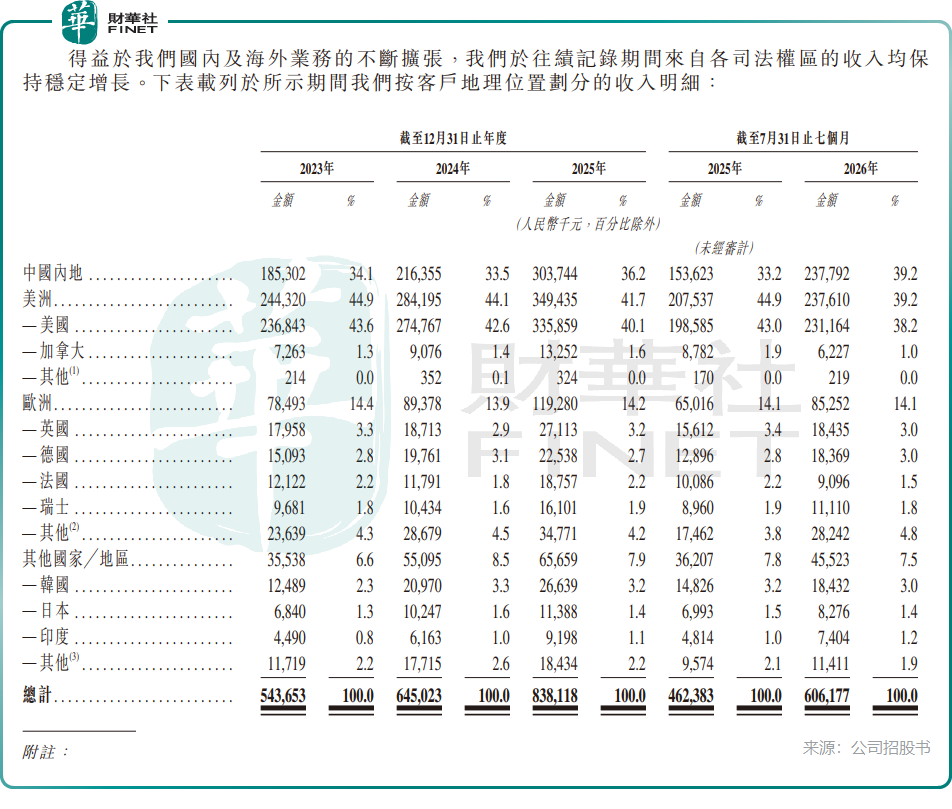
截至今年7月底,公司客户覆盖全球近80个国家和地区,终端客户数量超过1.2万家。根据弗若斯特沙利文的资料,公司的客户群包括2025年按收入计全球前20大制药公司全部及全球前五大生命科学服务供应商。公司拥有客户黏性,于往绩记录期间,按收入计公司前20大客户的复购率为100%。
为支撑全球化布局,百普赛斯已在美国、德国、日本等地设立子公司,建立了本地化的销售、研发和仓储体系。公司在招股书中明确表示,将继续加大海外研发投入,并计划建立海外生产基地,强化供应链优势。这一战略意图与此次赴港上市的融资目的高度契合——港股市场的国际化属性,将为百普赛斯的全球扩张提供更便利的资本平台。
不过,全球化布局也带来了一定的风险敞口。近年来,中美科技竞争加剧,生物医药领域的供应链安全问题备受关注。百普赛斯作为向全球药企提供关键试剂的供应商,其海外业务可能面临地缘政治风险与贸易壁垒的挑战——美国市场收入占比在四成左右,使公司供应链安全面临一定不确定性。如何在全球化布局与供应链安全之间取得平衡,是公司需要持续应对的课题。
AI制药风口已至,重组蛋白需求迎来新一轮爆发
当前,AI制药正成为全球生物医药领域最热门的赛道之一。诺和诺德与Anthropic宣布合作利用Claude Science支持药物发现,字节跳动分拆的AI制药公司Anew Labs完成2.9亿美元首轮融资,OpenAI与诺和诺德、英伟达与礼来也都在布局AI制药。
AI技术的介入,大幅缩短了药物研发周期,降低了研发成本,同时也带来了对重组蛋白等关键试剂的爆发式需求。
百普赛斯早已敏锐捕捉到这一趋势。公司在A股2026年半年报中明确提出,将继续深化AI驱动的蛋白质设计技术,实现从“辅助优化”向“定向改造”的纵深升级,推出更多高性能重组蛋白产品。这意味着,百普赛斯不只是AI制药浪潮的被动受益者,更是主动将AI技术融入自身研发流程的参与者。
从行业逻辑看,AI制药的兴起对上游试剂企业是明确的利好。AI筛选出的候选药物靶点数量大幅增加,每一个靶点的验证都需要大量的重组蛋白、抗体等试剂。同时,AI驱动的药物发现速度加快,也意味着试剂的采购频率和规模都将提升。百普赛斯作为国内重组蛋白龙头,有望充分受益于这一轮行业红利。
此外,生物医药上游核心试剂的国产替代趋势也在加速。过去,国内高端重组蛋白市场长期被海外巨头垄断,近年来百普赛斯等国产企业在产品质量和种类上持续突破,市场份额稳步提升。在供应链安全日益受到重视的背景下,国产替代空间依然广阔。
赴港上市图什么?
一个值得关注的问题是:百普赛斯并不缺钱。同花顺根据其A股数据,截至2026年6月末,公司货币资金约4.76亿元,加上交易性金融资产等,在手资金充裕。在这种情况下,百普赛斯为何还要选择赴港二次上市?
答案或许在于全球化战略的需要。港股市场作为连接中国与全球资本的桥梁,能够为百普赛斯的海外扩张提供更国际化的融资渠道和品牌背书。同时,A+H两地上市也有助于提升公司在全球客户中的认知度和信任度,尤其是对于海外药企客户而言,在港交所上市的公司往往更具公信力。
此外,截至2026年9月22日,百普赛斯的董事长、执行董事兼总经理陈宜顶与执行董事兼副总经理苗景贇、安义百普赛斯及安义百普嘉乐构成的控股股东合共持股约41.36%,股权结构相对集中。赴港上市后,将引入更多国际机构投资者,有助于优化公司治理结构,也为后续可能的海外并购和战略合作提供更多资本工具。
当然,赴港上市也并非没有挑战。当前港股市场生物医药板块整体估值偏低,流动性相对有限,百普赛斯能否获得理想的估值和认购情况,仍需观察。同时,作为A+H两地上市公司,公司需要同时满足两地的监管要求和信息披露义务,合规成本也将相应增加。
总体来看,百普赛斯是一家质地优良的生物医药上游企业,83%的毛利率、稳健的增长、全球化的布局,以及AI制药风口下的需求红利,共同构成了其赴港上市的核心逻辑。但公司也面临地缘政治风险、港股估值环境等挑战。此次二闯港股能否讲好全球化故事,值得持续关注。
推荐文章


