

【IPO追踪】获小米、格力押注,机器人芯片厂商一微科技通过聆讯
继欢创科技(06802.HK)登陆港交所后,港股机器人产业链或再添一家上市公司。不过,此次的主角并非整机厂商,而是一家为机器人提供“大脑”和“神经系统”的芯片级技术平台企业。
9月30日,珠海一微科技股份有限公司(下称“一微科技”)披露聆讯后资料集,已通过港交所上市聆讯。公司联席保荐人为中信建投国际、国泰君安融资有限公司,法律顾问为高伟绅、通商,会计师为德勤·关黄陈方。
据市场消息,一微科技拟募资超1亿美元,最早于下周开启簿记建档,预计10月中旬正式挂牌。
这并非一微科技首次冲刺资本市场。早在2022年6月,其就委任中金公司就拟于上交所科创板上市展开辅导工作,但于2025年8月终止了辅导协议。
国内第三大智能移动机器人方案商,客户覆盖海尔、小米、美的
一微科技是业内领先的芯片级机器人技术平台,主要提供惯导、单模态、多模态智能移动机器人解决方案。公司开创了全球首款智能移动机器人专用SLAM SoC,填补了机器人地图构建、定位与导航专用芯片市场的关键空白,走出了“算法芯片化、软硬一体方案赋能场景落地”的差异化技术路径。
根据弗若斯特沙利文数据,以2025年营业收入计,一微科技在中国智能移动机器人解决方案提供商中位列第三,市场份额约为4.2%;其中,在中国单模态机器人解决方案提供商中位居首位,市场份额为2.2%;在多模态解决方案赛道排名全国第三,市场份额为5.9%。
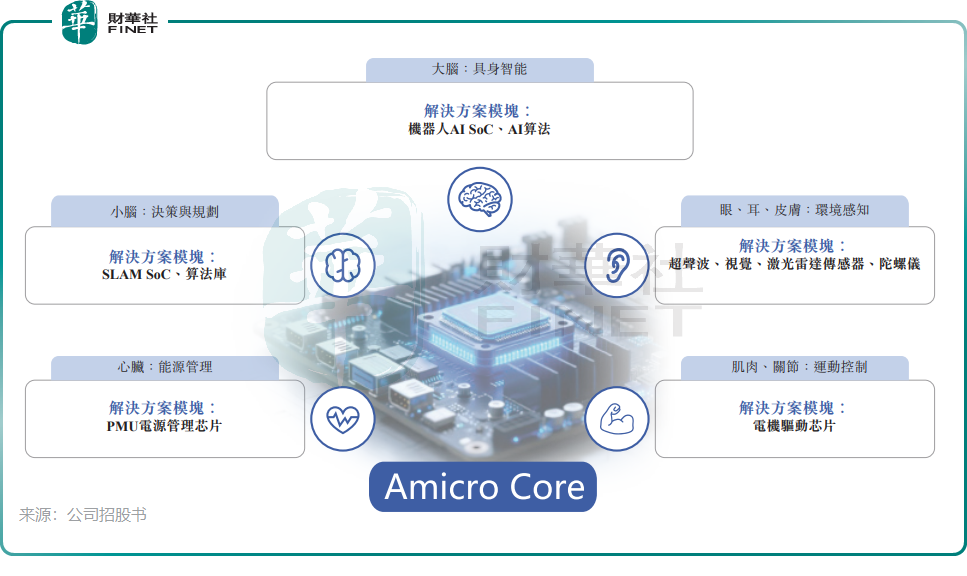
出货量方面,2025年一微科技智能移动机器人解决方案的销量超过350万套,近三年累计销量突破千万套,芯片方案已实现全球超千万台/套商用机器人的规模化落地。公司解决方案已应用于全球前十名智能清洁机器人企业中的八家,客户覆盖海尔、小米、优必选、美的、安克创新、eufy、Philips等全球知名终端厂商。
值得注意的是,一微科技的股东结构包括多个产业资本。港股IPO前,单一最大股东集团(由公司创始成员、主席兼CEO姜新桥及员工持股计划平台组成)持有公司已发行股本约23.73%,广东武岳峰集成电路持股17.68%,小米长江产业基金持股3.57%,格力集团亦为股东。小米与格力同时持股,意味着公司在产业资源和客户渠道方面具备一定协同基础。
三年营收翻倍,研发费用率超30%
聆讯后资料集显示,2023年至2025年,一微科技分别实现营业收入2.06亿元(人民币,下同)、2.86亿元和4.07亿元,三年复合年增长率达40.5%,显著高于行业平均增速。2026年前4个月,公司营业收入约为1.30亿元,较上年同期的8606.2万元增长约50.7%,增长势头进一步加速。
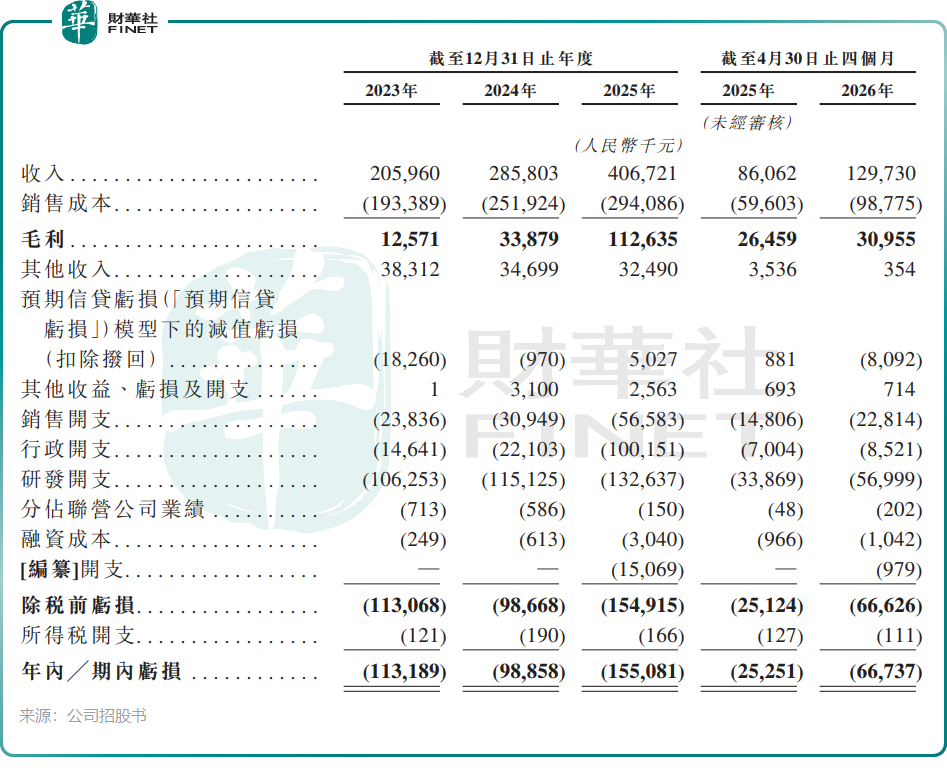
盈利方面,公司目前仍处于亏损状态。2023年至2025年,年内亏损分别为1.13亿元、9885.8万元和1.55亿元。不过,经调整净亏损(非国际财务报告准则计量)已从2023年的1.13亿元收窄至2025年的5111.6万元,显示公司经营效率正在持续改善。2026年前4个月,公司期内亏损为6673.7万元,经调整净亏损为6575.8万元。
研发投入是一微科技的核心竞争力所在。2023年至2025年,公司研发开支分别为1.06亿元、1.15亿元和1.33亿元,研发费用率长期维持在30%以上。高研发投入支撑了公司在机器人专用芯片领域的技术领先地位,也构建了较高的竞争壁垒。
18C章特专科技公司,机器人赛道迎来资本风口
一微科技此次以港交所18C章特专科技公司身份上市,这也是继多家AI、半导体企业之后,又一家选择18C章通道的硬科技企业。18C章为尚未盈利的特专科技公司提供了上市通道,也体现了港交所对硬科技企业的支持态度。
从行业背景看,智能移动机器人正处于快速增长期。随着人口老龄化加剧和劳动力成本上升,服务机器人、工业机器人的需求持续爆发。扫地机器人、商用清洁机器人、仓储物流机器人等细分赛道都在快速扩容。据弗若斯特沙利文估算,中国智能移动机器人解决方案行业的市场规模于2025年达到97亿元,预计到2030年将增长至381亿元,复合年增长率为31.4%。
一微科技作为核心芯片和解决方案供应商,处于产业链的关键位置,有望受益于整个机器人行业的增长红利。
不过,行业竞争也在加剧。一微科技虽然在单模态方案领域排名第一,但在整体智能移动机器人解决方案市场仅排名第三,面临科沃斯、石头科技等头部企业自研方案的竞争压力,以及其他第三方方案商的追赶。如何在激烈的竞争中保持技术领先和市场份额,是公司需要持续回答的问题。
此外,公司目前仍未实现盈利,且2025年年内亏损有所扩大。虽然经调整亏损在收窄,但距离规模化盈利仍有距离。上市后,公司需要在保持高研发投入的同时,进一步提升运营效率,向市场证明其商业模式的可持续性。
总体来看,一微科技是一家技术底色扎实、增长势头强劲的机器人芯片企业。全球首款专用SLAM SoC、小米格力双重背书、三年40%的复合增长率,共同构成了其港股上市的核心看点。但持续亏损、竞争加剧等风险也不容忽视。随着招股进程的推进,一微科技最终的定价和市场表现,将成为检验港股机器人赛道热度的重要风向标。
推荐文章


