

【百强透视】核心药品取得突破进展!药捷安康-B(02617.HK)涨逾15%
9月21日,港股生物医药、创新药板块迎来集体走强行情,多只核心标的大幅拉升。截至发稿,君实生物(01877.HK)涨11.9%,康诺亚-B(02162.HK)涨10.48%,复宏汉霖(02696.HK)涨8.71%,康方生物(09926.HK)涨9.34%,科伦博泰生物(06990.HK)涨8.1%,荣昌生物(09995.HK)、诺诚健华(09969.HK)等行业龙头亦同步冲高。
在板块普涨行情下,药捷安康-B(02617.HK)股价表现也相当凌厉,截至发稿,该股涨幅15.25%,报11.56港元/股。
该股强势表现,除受益于板块整体情绪修复外,公司近日披露的两项核心业务进展,是股价拉升的核心驱动力。
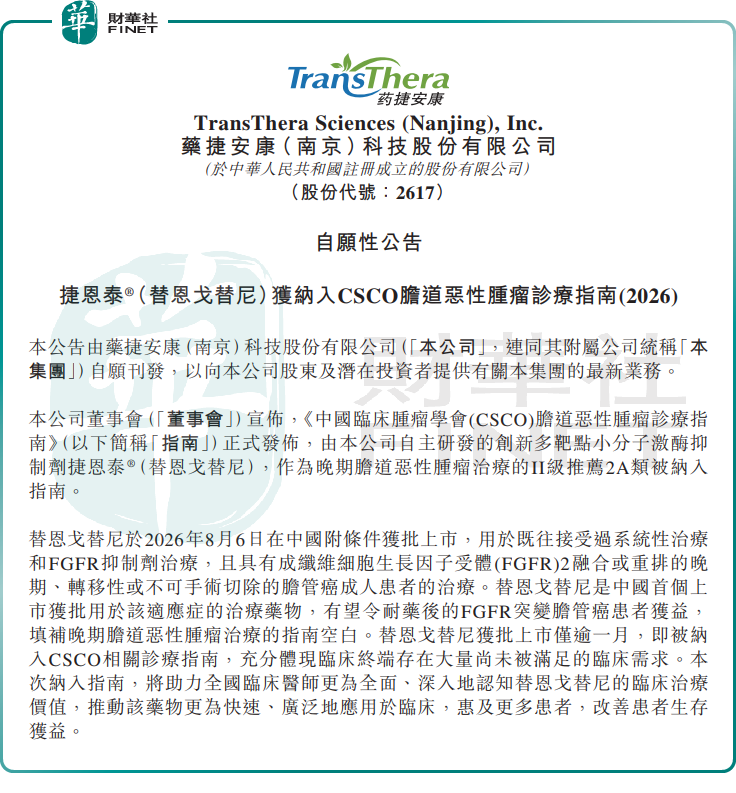
9月18日,药捷安康宣布,其自主研发的创新多靶点小分子激酶抑制剂捷恩泰®(替恩戈替尼)被正式纳入《中国临床肿瘤学会(CSCO)胆道恶性肿瘤诊疗指南》,作为晚期胆道恶性肿瘤治疗的II级推荐2A类。
替恩戈替尼于2026年8月6日在中国附条件获批上市,用于既往接受过系统性治疗和FGFR抑制剂治疗、且具有FGFR2融合或重排的晚期、转移性或不可手术切除的胆管癌成人患者,也是中国首个获批用于该耐药后适应症的治疗药物。
该药物获批上市仅逾一月即被纳入CSCO相关诊疗指南,充分体现临床终端存在大量尚未被满足的临床需求,有望令耐药后的FGFR突变胆管癌患者获益。
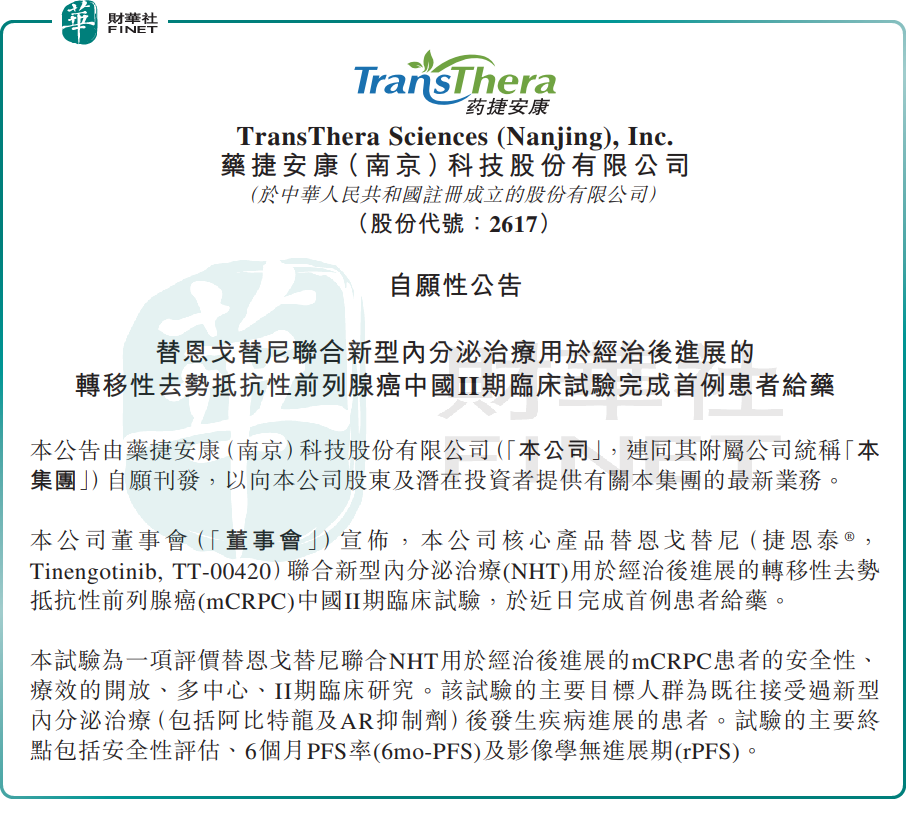
同日,药捷安康公告称,其核心产品替恩戈替尼(捷恩泰®)联合新型内分泌治疗(NHT)用于经治后进展的转移性去势抵抗性前列腺癌(mCRPC)中国II期临床试验已完成首例患者给药。
该研究为开放、多中心II期临床研究,主要入组既往接受过阿比特龙、AR抑制剂等新型内分泌治疗后发生疾病进展的患者,研究主要终点涵盖安全性评估、6个月无进展生存率(PFS率)及影像学无进展生存期(rPFS)。这一临床试验的顺利启动,标志着替恩戈替尼正式开启多癌种拓展进程,打破单一适应症局限,进一步提升公司核心产品的管线成长想象空间。
回到公司基本面,药捷安康是一家以临床需求为导向的创新生物制药企业,专注肿瘤、炎症及心脏代谢疾病领域小分子创新疗法的研发。公司核心产品替恩戈替尼是国内首个FGFR抑制剂耐药胆管癌治疗药物,差异化竞争优势显著。
不过,药捷安康仍处研发向商业化过渡的早期阶段,尚未实现盈利造血。2026年上半年,公司归母净亏损9547万元(人民币,下同),同比亏损收窄22.3%,亏损改善主要得益于公司收入端贡献和管理费用下降等。但现阶段公司仍高度依赖外部融资,支撑高额的临床开发、商业化团队搭建等各项开支,商业化落地仍处于起步阶段。
市场的核心分歧也由此显现。乐观视角认为:替恩戈替尼快速纳入CSCO权威指南,有利于加速医院准入与临床处方放量同时mCRPC新适应症II期临床顺利启动,证明核心分子具备拓展多癌种的潜力。随着后续商业化渠道逐步完善,公司有望实现从纯研发型Biotech向商业化药企的关键跨越,业绩兑现潜力可期。
但谨慎观点同样不容忽视:第一,虽然药物已经获批并纳入指南,但属于后线耐药治疗方案,目标患者人群有限,商业化放量速度、市场渗透进度仍待真实世界数据验证;公司刚刚启动销售,销售团队搭建、入院进院均需要时间。
第二,企业尚未摆脱持续亏损状态,后续管线临床推进、商业化推广仍将持续消耗现金,未来仍存在再融资的可能性。
第三,创新药行业竞争激烈,胆管癌、前列腺癌赛道均有多家国内外企业在研,后续面临同类产品的竞争压力;各项临床研究存在试验失败、未达主要终点的固有研发风险。
另值得关注的是,第十三届港股100强评选活动相关榜单候选申报与招商工作已同步启动。药捷安康作为港股小分子创新药代表企业,核心产品实现国内附条件获批,临床管线持续推进,具备生物医药硬科技赛道参评代表性;但受制于商业化早期、持续亏损,及业绩兑现存在不确定性,公司综合评分或将面临一定制约。
推荐文章


