

【美股盘前】三巫日来袭,美股期指涨跌不一,光通信、存储及加密股普涨,WTI原油大跌超5%
TradingKey - 美东时间周五(9月18日),美股三大股指期货盘前涨跌不一。国际油价回落缓解通胀压力,美联储加息进一步巩固政策信誉,加上中东紧张局势边际降温,市场风险偏好明显改善。英伟达释放乐观业绩展望,也带动科技及芯片相关板块反弹。
周五恰逢“三巫日”,个股期权、指数期权及股指期货等衍生品合约集中到期。分析师估计,本次到期合约的名义价值超过2万亿美元,可能放大盘中成交量及短期波动。
截至发稿,纳斯达克100期货涨0.36%,标普500期货涨0.11%,道指30期货跌0.02%。
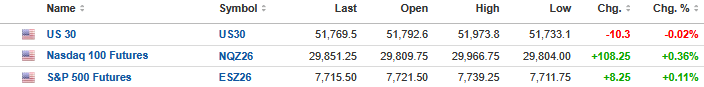
来源:Investing
大宗商品方面,黄金(XAUUSD)继续反弹,逼近4400美元/盎司;白银(XAGUSD)升至67美元/盎司上方。市场对持续大幅加息的担忧有所缓解,推动贵金属价格回升。
国际油价下跌,WTI原油期货(USOIL-F)日内跌超5%,回落至95美元/桶附近;布伦特原油期货(UKOIL-F)跌至103美元/桶附近。中东局势出现缓和迹象,市场对能源供应中断的担忧有所降温。
加密货币方面,比特币(BTCUSD)重新站上78000美元。风险偏好回暖,加上美国监管层推进代币化证券试点,提振了数字资产及相关概念股。
市场异动
光通信概念股盘前集体上涨。Viavi Solutions(VIAV)涨近5%,奇景光电(HIMX)涨约3%;康宁(GLW)、Lumentum(LITE)、Applied Optoelectronics(AAOI)、Ciena(CIEN)、AXT(AXTI)、Coherent(COHR)、诺基亚(NOK)及Tower Semiconductor(TSEM)涨超2%,迈威尔科技(MRVL)涨超1%。
存储芯片股延续涨势。慧荣科技(SIMO)涨超2%,SK海力士(SKHY)、闪迪(SNDK)、西部数据(WDC)、美光科技(MU)、希捷科技(STX)及Rambus(RMBS)涨超1%。
加密货币及数字资产概念股盘前走强。Robinhood(HOOD)涨约3.7%,Coinbase(COIN)涨约3.5%,Gemini Space Station(GEMI)涨约1.8%。
美国证券交易委员会推出“创新豁免”,为符合条件的代币化美国股票进行链上交易提供临时监管路径,成为推动相关股票上涨的重要催化剂。
Generac(GNRC)盘前续涨约1.6%。公司前一交易日大涨18.34%,此前宣布获得亚马逊(AMZN)数据中心备用发电机订单。首批设备预计于2027年至2028年交付,初始订单总额约24亿美元,协议最终可能为Generac及其关联企业带来最高80亿美元收入。Canaccord Genuity将公司目标价由275美元上调至375美元,并维持“买入”评级。
Xenon Pharmaceuticals(XENE)盘前大跌超27%。公司正在推进两项三期研究,分别评估azetukalner治疗局灶性发作及原发性全面性强直—阵挛发作的效果,并继续招募患者,以支持药物向更多发作类型和全球市场扩展。盘前大幅下跌显示,投资者对临床开发进度及后续商业化前景的预期明显转弱。
市场要闻
高盛预计标普500指数未来一年升至8700点。以Ben Snider为首的高盛策略师团队认为,美国企业盈利快速增长有强劲经济前景和AI投资热潮支撑,市场对“盈利泡沫”的担忧有所夸大。
标普500指数成分股企业今年前两个季度利润均增长约30%。高盛预计,未来几年盈利增速将逐渐放缓,而非突然崩塌;未来一年标普500指数有望上涨约14%至8700点,主要推动力将来自盈利增长,而不是估值继续扩张。
Waymo计划于2028年进入新加坡。Alphabet(GOOGL)旗下Waymo计划在新加坡推出Robotaxi服务,进一步扩大其美国以外的自动驾驶业务版图。Waymo将在未来数月向新加坡投放捷豹I-PACE电动车,并从明年开始由专业人员驾驶车辆收集地图、道路及季风天气数据,为正式推出无人驾驶服务做准备。
Solidigm拟考虑在美国东部建设NAND生产基地。SK海力士旗下Solidigm正在评估选址及建设条件,计划在美国东部建立NAND闪存大规模生产线。若项目落地,将成为Solidigm在美国的首个本土制造基地。Solidigm是SK海力士于2021年收购英特尔NAND业务后成立的美国子公司。近期市场还传出其可能与英特尔开展内存生产合作,以及考虑在纳斯达克上市,但公司表示相关方案仍在评估阶段。
Anthropic与OpenAI寻求小型数据中心项目。据报道,两家公司正在英国、北欧及美国接洽20至30兆瓦规模的数据中心交易,以更快获得可用算力。与需要大量芯片紧密协同的大模型训练不同,AI推理任务可分散至多个较小集群。随着AI应用加速落地,算力需求正逐步由训练向推理倾斜。JLL预计,到2027年,全球数据中心用于AI推理的容量占比将超过模型训练。
日本央行加息至1.25%。日本央行以7票赞成、2票反对通过加息决定,将政策利率上调25个基点至1.25%,创31年来最高水平,并符合市场预期。此次行动距离上次加息仅三个月,是1990年以来日本央行两次加息间隔最短的一次,显示其货币政策正常化进程继续推进。
美国SEC为代币化股票交易提供五年豁免。美国证券交易委员会允许提供区块链或代币化股票交易的合资格平台,暂时豁免部分适用于传统证券交易所的监管规则,相关豁免期为五年。
重要数据/事件预告
美东时间9:15,美国公布8月工业产出年率及月率。
美东时间9:30,美联储理事Michelle W. Bowman发表讲话。
美东时间10:00,美国公布8月领先指标月率。
推荐文章


