

【IPO追踪】主动叫停!四方精创(300468.SZ)暂缓H股上市,究竟为何?
9月17日晚间,港交所披露公告,A股金融科技服务商四方精创(300468.SZ)宣布延迟H股全球发售及上市进程,原定9月22日完成A+H两地挂牌的计划戛然而止。
值得注意的是,本次并非彻底终止IPO,公司措辞为“延迟发售”,国际承销协议将不予订立,香港公开发售承销协议因此不会成为无条件;香港公开发售的所有认购款项含各项交易规费不计利息全额退还,暂未披露重启发行的明确时间表。
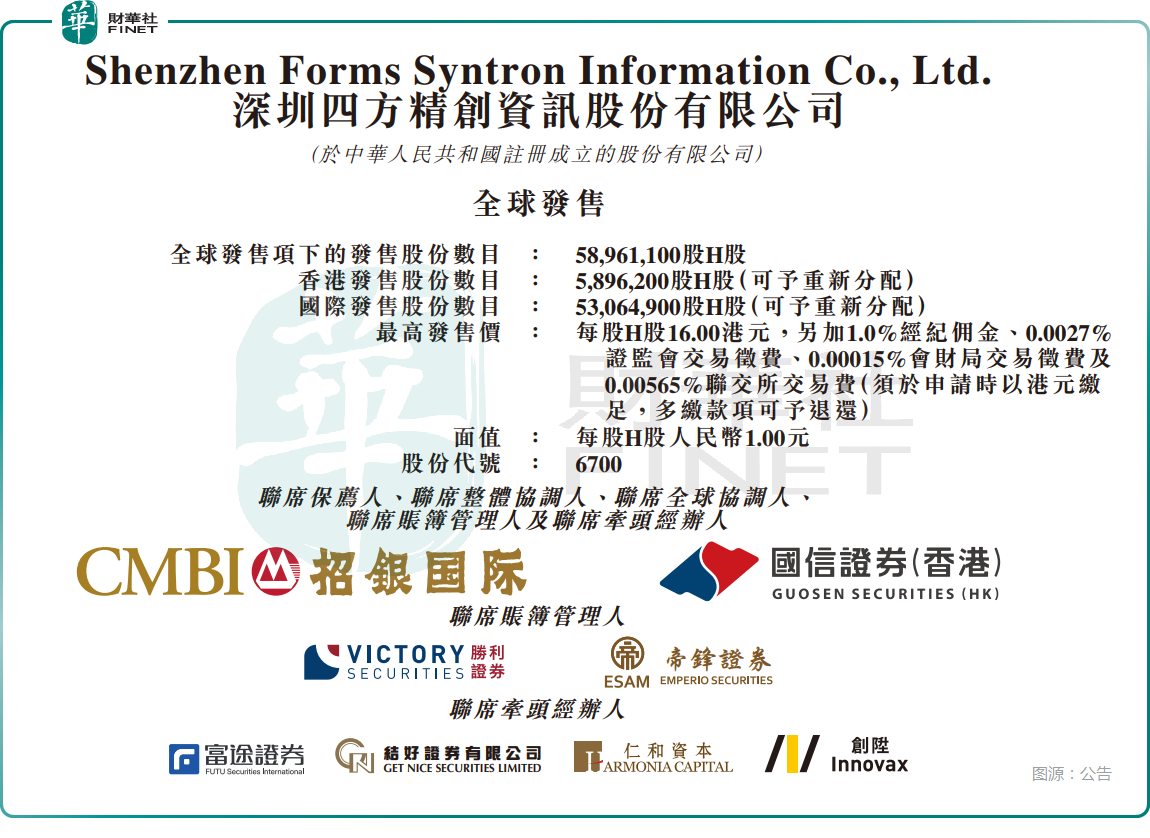
从时间线来看,四方精创H股之路跨度接近一年。公司于2025年12月向港交所首次递交H股申请材料,但六个月申请有效期届满后该次上市申请失效,随后于2026年7月5日重新递交申请,并成功于9月6日通过港交所聆讯。9月14日启动公开招股,计划发行5896.1万股H股,最高发售价16港元,净募资上限约8.69亿港元。招股周期仅4天,9月17日为招股最后截止日,市场原本静待定价结果,等来的却是上市搁置公告。
官方给出的核心理由为“当前市场状况”,这也是港股IPO暂缓案例中最常见的公开表述,但结合公司近期消息面、基本面以及港股一级市场环境来看,叫停背后或是多重现实约束叠加的结果,并非单一因素驱动。
业务层面,四方精创是扎根大湾区的金融科技服务商,核心服务中银香港等港澳金融机构,业务版图延伸至东南亚,境外收入占比接近八成,香港是其核心收入阵地,H股上市的初衷,一方面匹配自身业务属地,方便对接海外机构投资者,另一方面也为海外业务扩张储备资本金。
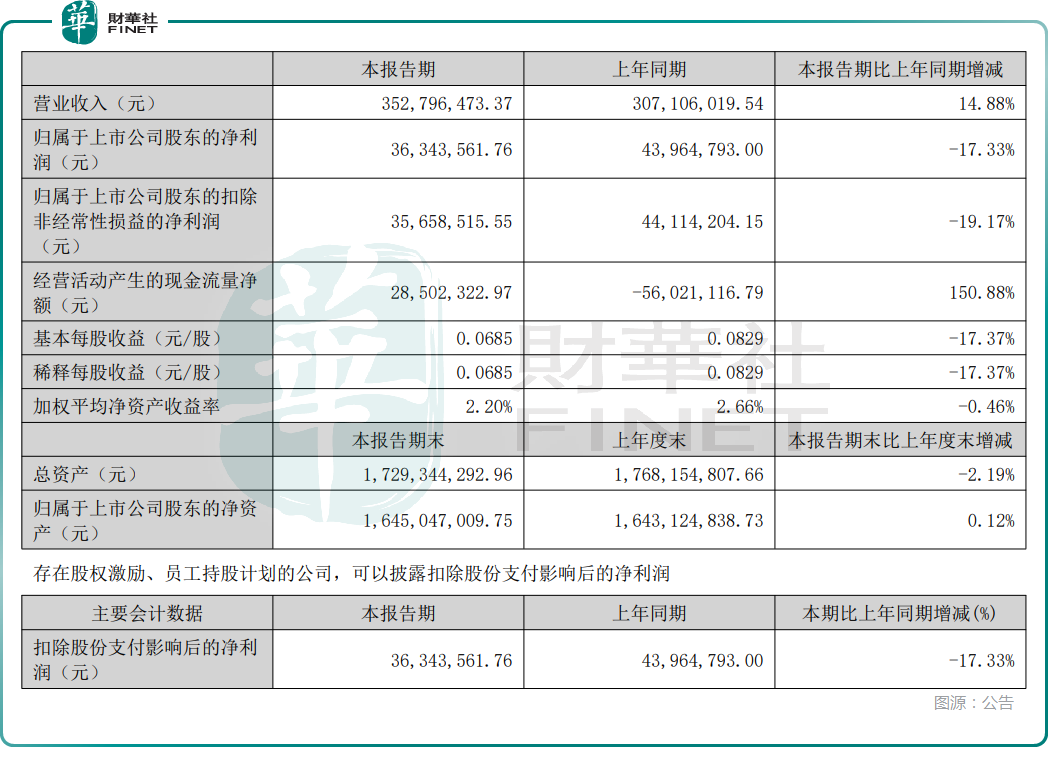
根据A股半年报,2026年上半年,公司营收实现双位数增长,但出现明显的增收不增利,毛利率同比下滑,海外扩张带来人力、销售费用抬升,盈利端承压,这种“收入向上、利润承压”的基本面,在港股市场容易遭遇估值折价考验。
放在大环境观察,2026年下半年港股新股市场分化加剧。具备高确定性盈利、稀缺赛道标的能够获得资金追捧;而不少TMT、软件服务类企业,即便有A股平台背书,赴港发行也时常遇到机构出价分歧。部分A+H企业出现认购冷热分化,发行方在招股末期权衡市场反馈,选择暂缓发行的案例有所增多。
对于A+H架构企业,H股发行并非生存刚需,公司本身在A股具备融资渠道,现金流保持稳健,并非必须依靠H股募资续命,拥有“择时撤退”的缓冲空间,这也是四方精创敢于在招股收官阶段叫停的重要前提。
公告中特意强调,本次延迟上市不会干扰日常经营,公司将继续推进业务扩张,会同联席协调人评估后续发行窗口。这句话释放了两层信号:第一,本次是资本市场动作调整,不改变公司深耕港澳、东南亚金融科技的经营战略;第二,H股上市大门并未关闭,只是等待更合适的市场时点,未来不排除择机重启IPO。
但暂缓不等于风险消解,事件留下的现实挑战同样客观存在。其一,IPO 进程的中断或将对保荐机构协作、市场投资者信心形成一定消耗,后续重启发行时,需要重新说服机构认可自身估值逻辑;其二,公司境外业务占比极高,港币结算带来汇率波动风险,叠加行业人力成本持续上行,盈利改善进度,将是决定未来H股发行能否顺利落地的核心变量;其三,A+H两套资本市场预期存在差异,A股投资者看重区块链、数字金融题材弹性,港股机构更看重稳定盈利、现金流回报,两种估值体系如何调和,始终是绕不开的命题。
放眼行业,四方精创案例也为一众计划A+H的内地科技企业提供了样本。港股市场不再是“只要递交招股书就能完成上市”,即便拥有A股上市主体背书,发行成败依旧取决于市场情绪、盈利质量、估值匹配度等多重条件。当市场环境不足以给出满意定价,主动按下暂停键,正在成为越来越多企业的选项。
截至目前,四方精创尚未披露重启H股发售的时间规划,后续两大观察点值得跟踪:一是公司后续季度盈利、毛利率能否修复;二是港股新股市场情绪回暖节点。未来若重启IPO,市场将重点观察,公司是否调整募资规模、发行估值以及业务叙事逻辑。
推荐文章


