

第一季度GDP前瞻:美国经济看起来将稳步增长2.5%,较第四季度放缓

来源 Fxstreet
  • 美国第一季度国内生产总值(gdp)预计将以2.5%的年化速度增长。
  • 美国经济目前的韧性为软着陆提供了支持。
  • 市场目前预计,美联储(fed)将于9月启动其宽松周期。

美国经济分析局(BEA)将于本周四公布第一份美国1 - 3月国内生产总值(GDP)估计值。该报告预计将显示,继上一季度3.4%的年化增长率之后,第二季度经济增速将达到2.5%。

预测美国国内生产总值:解读数据

周四美国经济议程的主要内容是公布首季GDP报告,该报告定于格林尼治时间12:30公布。分析人士预计,第一次评估将显示,今年1月至3月,全球最大经济体的经济增长率为2.5%,虽然增速明显低于上一季度的3.4%,但仍较为强劲。

经济分析局最新发布的数据显示:“2023年实际GDP增长2.5%(从2022年的年度水平到2023年的年度水平),而2022年的增长率为1.9%。2023年实际GDP的增长主要反映了消费者支出、非住宅固定投资、州和地方政府支出、出口和联邦政府支出的增长,这些增长部分被住宅固定投资和私人库存投资的减少所抵消。进口下降”。

市场参与者还将密切关注GDP价格指数(GDP平减指数),它代表了一个经济体在特定时期(通常是一年或一个季度)内所有新的、国内生产的最终产品和服务的价格平均变化。它本质上反映了一个经济体的通货膨胀率或通货紧缩率。在2023年的最后一个季度,GDP价格指数上涨了1.7%,现在预计将上涨3.0%。

此外,亚特兰大联储GDPNow对第一季度实际GDP的估计也支持了美国经济在此期间表现稳健的观点。
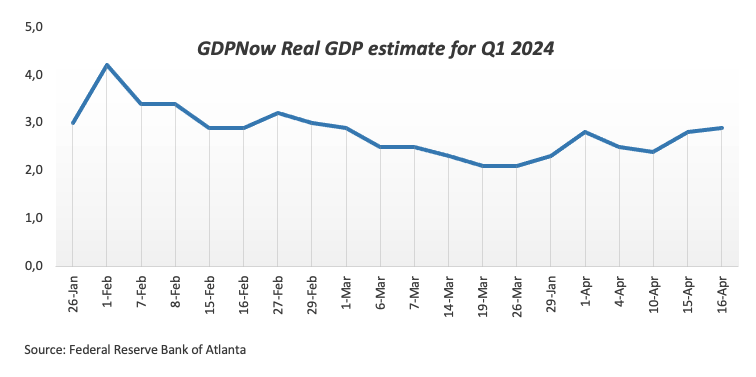
道明证券(TD Securities)的分析师表示:“今年年初,GDP增长可能会温和降温,但在去年第三季度和第四季度分别以4.9%和3.4%的季率年率(AR)两次强劲增长后,增速仍将保持坚挺。”最终国内销售在第一季度的增长可能比标题所显示的更为强劲(季率:2.8%),因为我们预计净贸易和库存将适度削弱仍然稳固的消费者支出。”

GDP数据什么时候公布,它对美元有什么影响?

美国GDP报告将于周四格林尼治时间12:30公布。与此同时,在美国第一季度GDP初值和周五公布的个人消费支出价格指数(PCE)所追踪的通胀数据发布之前,美元似乎已经开始了盘整阶段。

与此同时,宏观经济前景与市场参与者对美联储(Fed) 9月份首次降息的预期保持一致。据此,芝加哥商品交易所集团(CME Group)的美联储观察工具(FedWatch Tool)认为,9月利率下降的可能性在70%左右,从一个月前的近3%回升。

亚特兰大联邦储备银行行长拉斐尔·博斯蒂克(Raphael Bostic)预计,在美联储宽松周期开始之际,美国通胀率将比此前预测的缓慢达到2%,但他并不急于降息。纽约联邦储备银行总裁约翰·威廉姆斯强调说,美联储的决定是基于积极的数据和经济实力,如果需要提高利率,美联储可能会调整。美联储理事鲍曼(Michelle Bowman)暗示,降低通胀的努力可能遇到了障碍,让利率回到美联储目标水平的能力存在不确定性。最后,美联储主席鲍威尔(Jerome Powell)在他的最新言论中表示,他并不急于开始降息,这与广泛的利率制定者的观点一致。

结果揭晓前的抢先一瞥

第一季度强于预期的GDP增长可能会支持这样的预期,即美联储将推迟其宽松计划的启动,可能会推迟到9月或12月,这反过来应该会转化为美元的进一步走强。在GDP价格平减指数上升的情况下,美元也有望站稳脚跟。

另一种情况是,围绕美元的态度突然改变,从而对当前市场对今年晚些时候降息的押注构成挑战,这应该需要公布比预期更糟糕的数据,而目前看来这种情况不大可能发生。

美元指数的技术面

FXStreet的高级分析师Pablo Piovano指出:“如果看涨情绪积聚起来,美元指数(DXY)可能会触及4月16日的2024年迄今的最高点106.51。突破这个水平可能会鼓励市场参与者开始对11月的峰值107.11(11月1日)进行潜在的测试,然后是2023年的高点107.34(10月3日)。”

Pablo补充道:“如果我们从相反的方向看,4月底部103.88(4月9日)仍然受到200日简单移动平均线(SMA) 103.99的支撑,预计该区域将提供可观的支持。该区域的崩溃将跌向100日移动均线103.67,然后是3月低点102.35(3月8日)。

免责声明:仅供参考。 过去的表现并不预示未来的结果。
placeholder
【财经纵览】:美国9月CPI创五个月最大涨幅!黄金重挫逾1%,纳指重挫近2%,CoreWeave跌超15%美债收益率全线冲高回落,其中10年期美债收益率一度升至5.329%,但其后下跌14个基点至5.19%,连续两日下跌。究其原因,尽管美国9月核心通胀连续第二个月超出预期,但CPI走高主要受汽油价格驱动,这视乎并不足以令美联储下定决心加速收紧货币政策。周三(10月14日)美国旧金山联储银行总裁戴利表示,美联储很可能还需要进一步加息,但暗示没有必要在10月会议上采取行动,因为加息并无紧迫性。芝加哥联储主席古尔思比虽然称9月CPI“令人沮丧”,但倾向于等待更多数据再决定是否加息。
作者  Insights
10 月 15 日 周四
美债收益率全线冲高回落,其中10年期美债收益率一度升至5.329%,但其后下跌14个基点至5.19%,连续两日下跌。究其原因,尽管美国9月核心通胀连续第二个月超出预期,但CPI走高主要受汽油价格驱动,这视乎并不足以令美联储下定决心加速收紧货币政策。周三(10月14日)美国旧金山联储银行总裁戴利表示,美联储很可能还需要进一步加息,但暗示没有必要在10月会议上采取行动,因为加息并无紧迫性。芝加哥联储主席古尔思比虽然称9月CPI“令人沮丧”,但倾向于等待更多数据再决定是否加息。
placeholder
美CPI强劲提振加息预期,黄金价格跌破4100美元,未来走势如何?接下来关注美联储主席沃什谈话,若其释放鹰派信号,金价或跌破4000美元/盎司。
作者  Alison Ho
10 月 15 日 周四
接下来关注美联储主席沃什谈话,若其释放鹰派信号,金价或跌破4000美元/盎司。
placeholder
黄金走势:美国9月CPI“利空落地”,金价反弹行情或开启!周四(10月15日)黄金时段内大涨61美元至高位4161美元,一举收复隔夜美国9月CPI数据公布后的全部跌幅。值得留意的是,黄金自9月28日重挫4%以来逾两周时间内反复考验4100美元支撑,但均未出现日线收盘跌破,表明黄金多头蓄势待发。而在美国CPI公布后,不排除黄金多头借“利空落地”正式开启反弹行情可能。
作者  Insights
10 月 15 日 周四
周四(10月15日)黄金时段内大涨61美元至高位4161美元,一举收复隔夜美国9月CPI数据公布后的全部跌幅。值得留意的是,黄金自9月28日重挫4%以来逾两周时间内反复考验4100美元支撑,但均未出现日线收盘跌破,表明黄金多头蓄势待发。而在美国CPI公布后,不排除黄金多头借“利空落地”正式开启反弹行情可能。
placeholder
【财经纵览】:WTI原油六连涨!黄金、美债走强,美国三大股指转涨,费半指数七连跌!周四(10月15日)投资者对通胀威胁及人工智能(AI)基础设施投资背后的债务风险的担忧主导市场走势,资金流入美债、黄金寻求避险。10年期美债收益率跌16个基点最低至5.039%,逼近5%水平;30年期美债收益率跌14个基点,最低至5.38%;黄金涨1.57%至4169美元,一举收复美国9月CPI数据以来全部跌幅。
作者  Insights
昨日 00: 23
周四(10月15日)投资者对通胀威胁及人工智能(AI)基础设施投资背后的债务风险的担忧主导市场走势,资金流入美债、黄金寻求避险。10年期美债收益率跌16个基点最低至5.039%,逼近5%水平;30年期美债收益率跌14个基点,最低至5.38%;黄金涨1.57%至4169美元,一举收复美国9月CPI数据以来全部跌幅。
placeholder
黄金走势:10年期美债收益率回探5%、黄金上攻4200,市场信号如何解读?10年期美债收益率或透过房贷、汽车贷款、企业投资与生活成本传导至选民身上,成为中期选举的重要政治风险。不排除美债、黄金开启阶段性上涨。 但对于反弹空间而言,投资者需从美联储政策路径、能源价格、财政赤字以及海外投资者需求四个方面考量。若在此过程中美国经济衰退风险加剧,不排除10年期美债收益率击穿5%心理关口,并进一步回落考验4.75%水平甚至4.3%水平。
作者  Insights
昨日 06: 44
10年期美债收益率或透过房贷、汽车贷款、企业投资与生活成本传导至选民身上,成为中期选举的重要政治风险。不排除美债、黄金开启阶段性上涨。 但对于反弹空间而言,投资者需从美联储政策路径、能源价格、财政赤字以及海外投资者需求四个方面考量。若在此过程中美国经济衰退风险加剧,不排除10年期美债收益率击穿5%心理关口,并进一步回落考验4.75%水平甚至4.3%水平。
goTop
quote