

美元保持稳定,因中美关系不明朗
- 美元周五小幅上涨,交易者对特朗普总统的言论表示买入。
- 与此同时,中国对相关言论进行了反击,因为两国之间的贸易谈判正在进行中。
- 美元指数仍然受到100.00整数关口的压制。
美元指数(DXY)跟踪美元(USD)相对于六种主要货币的表现,周五小幅上涨,并在本周转为正值。然而,在美国和中国就贸易协议谈判是否正在进行发表了相互矛盾的评论后,交易者意见分歧。美国总统唐纳德·特朗普周四表示,美国正在与中国进行对话,推动股市上涨,并有利于美元的回归。
此外,彭博社周五援引知情人士的消息报道,中国正在考虑暂停对一些美国进口商品的125%关税,包括医疗设备、乙烷和飞机租赁。然而,中国外交部澄清称“中美之间没有进行任何关税的磋商或谈判。”当被问及对某些美国商品的关税豁免时,外交部发言人表示:“我不熟悉具体情况,请向相关部门咨询。”
在经济日历方面,接下来将有非常轻的日程。美联储(Fed)已进入其即将于5月7日举行的联邦公开市场委员会(FOMC)会议的静默期。与此同时,周五,交易者可以关注密歇根大学消费者信心指数的最终四月读数和通胀预期。
每日市场动态摘要:风险头条持续存在
- GMT时间14:00,密歇根大学将发布四月的最终读数。
-
- 消费者信心指数预计将与初步读数保持不变,仍为50.8。
- 五年期消费者通胀预期预计为4.4%。
- 股市谨慎买入,认为特朗普总统可能是对的,即中美正在对话,而中国则感受到美国进口价格上升对当地公司的压力。总体而言,欧洲和美国期货市场上涨约0.50%。
- CME美联储观察工具显示,美联储在5月会议上降息的机会为6.1%,而不变的概率为95.3%。6月会议降息的机会约为61.4%。
- 美国10年期国债收益率在4.29%左右交易,市场对特朗普的言论反应出现了一些短期波动。
美元指数技术分析:从这里看很困难
美元指数(DXY)可能看起来看涨,并在中美可能达成贸易协议的头条出现时跳升,因为关于这一可能性的传闻正在增加。然而,潜在的俄罗斯与乌克兰和平协议带来的重大下行风险将提振欧元(EUR),并对DXY施加压力。因此,有许多变动因素可能会影响美元指数的上涨或下跌。
在上行方面,DXY的首个阻力位在99.58,周三和周四出现了虚假突破。如果美元延续反弹,关注100.22,该水平在2024年9月支撑了DXY,突破100.00整数关口将是其回归的看涨信号。强劲的反弹将回到101.90。
另一方面,97.73的支撑位在任何实质性看跌头条下可能会迅速受到考验。进一步下方,相对薄弱的技术支撑位在96.94,之后是这一新价格区间的下限。这些将位于95.25和94.56,意味着自2022年以来未见的新低。
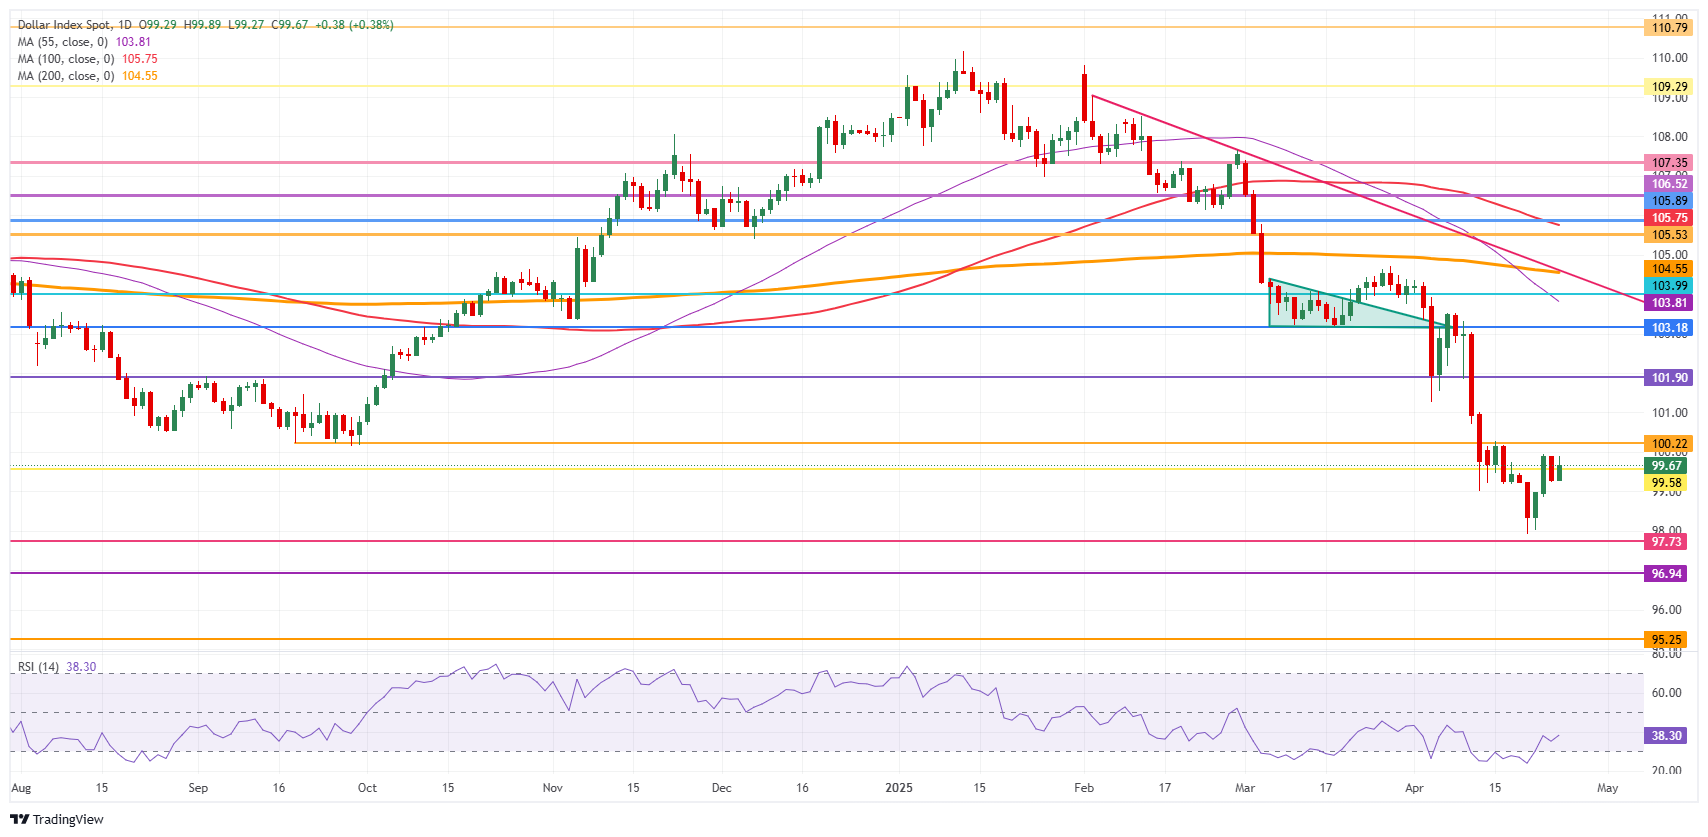
美元指数:日线图
中美贸易战 FAQs
一般来说,贸易战是由于一方的极端保护主义而导致的两个或多个国家之间的经济冲突。这意味着贸易壁垒的建立,例如关税,这会导致反制壁垒、进口成本上升,从而提高生活成本。
美国(US)与中国之间的经济冲突始于2018年,当时总统唐纳德·特朗普对中国设置了贸易壁垒,声称存在不公平的商业行为和知识产权盗窃。中国采取了报复措施,对多种美国商品征收关税,如汽车和大豆。 紧张局势升级,直到两国在2020年1月签署了美中第一阶段贸易协议。该协议要求对中国的经济和贸易体制进行结构性改革和其他变更,并试图恢复两国之间的稳定和信任。 新冠病毒大流行使冲突的焦点转移。然而,值得一提的是,继特朗普之后上任的总统乔·拜登维持了关税,并甚至增加了一些额外的税收。
唐纳德·特朗普作为第47任美国总统重返白宫,引发了两国之间的新一轮紧张局势。在2024年选举期间,特朗普承诺一旦重返办公室,将对中国征收60%的关税,他于2025年1月20日实现了这一承诺。 美中贸易战旨在恢复到之前的状态,互相报复的政策影响着全球经济格局,全球供应链的中断导致支出,特别是投资的减少,直接推动了消费者物价指数的通胀。
推荐文章


