

为什么比特币超过30%的反弹并不意味着熊市周期已经结束
比特币(BTC)在 7 月跌至 57,800 美元的年度低点后强劲反弹,涨幅接近 33%,并在 7 月和 8 月连续两个月录得上涨。
但尽管出现反弹,比特币仍较其历史高点(ATH)低约 40%,这给交易员留下了一个关键问题:这是新一轮看涨阶段的开始,还是更广泛熊市周期中的又一次反弹?
本报告将从比特币的市场结构、机构需求、宏观背景和链上指标入手,评估当前反弹能否发展为持续的上升趋势。
熊市持续时间
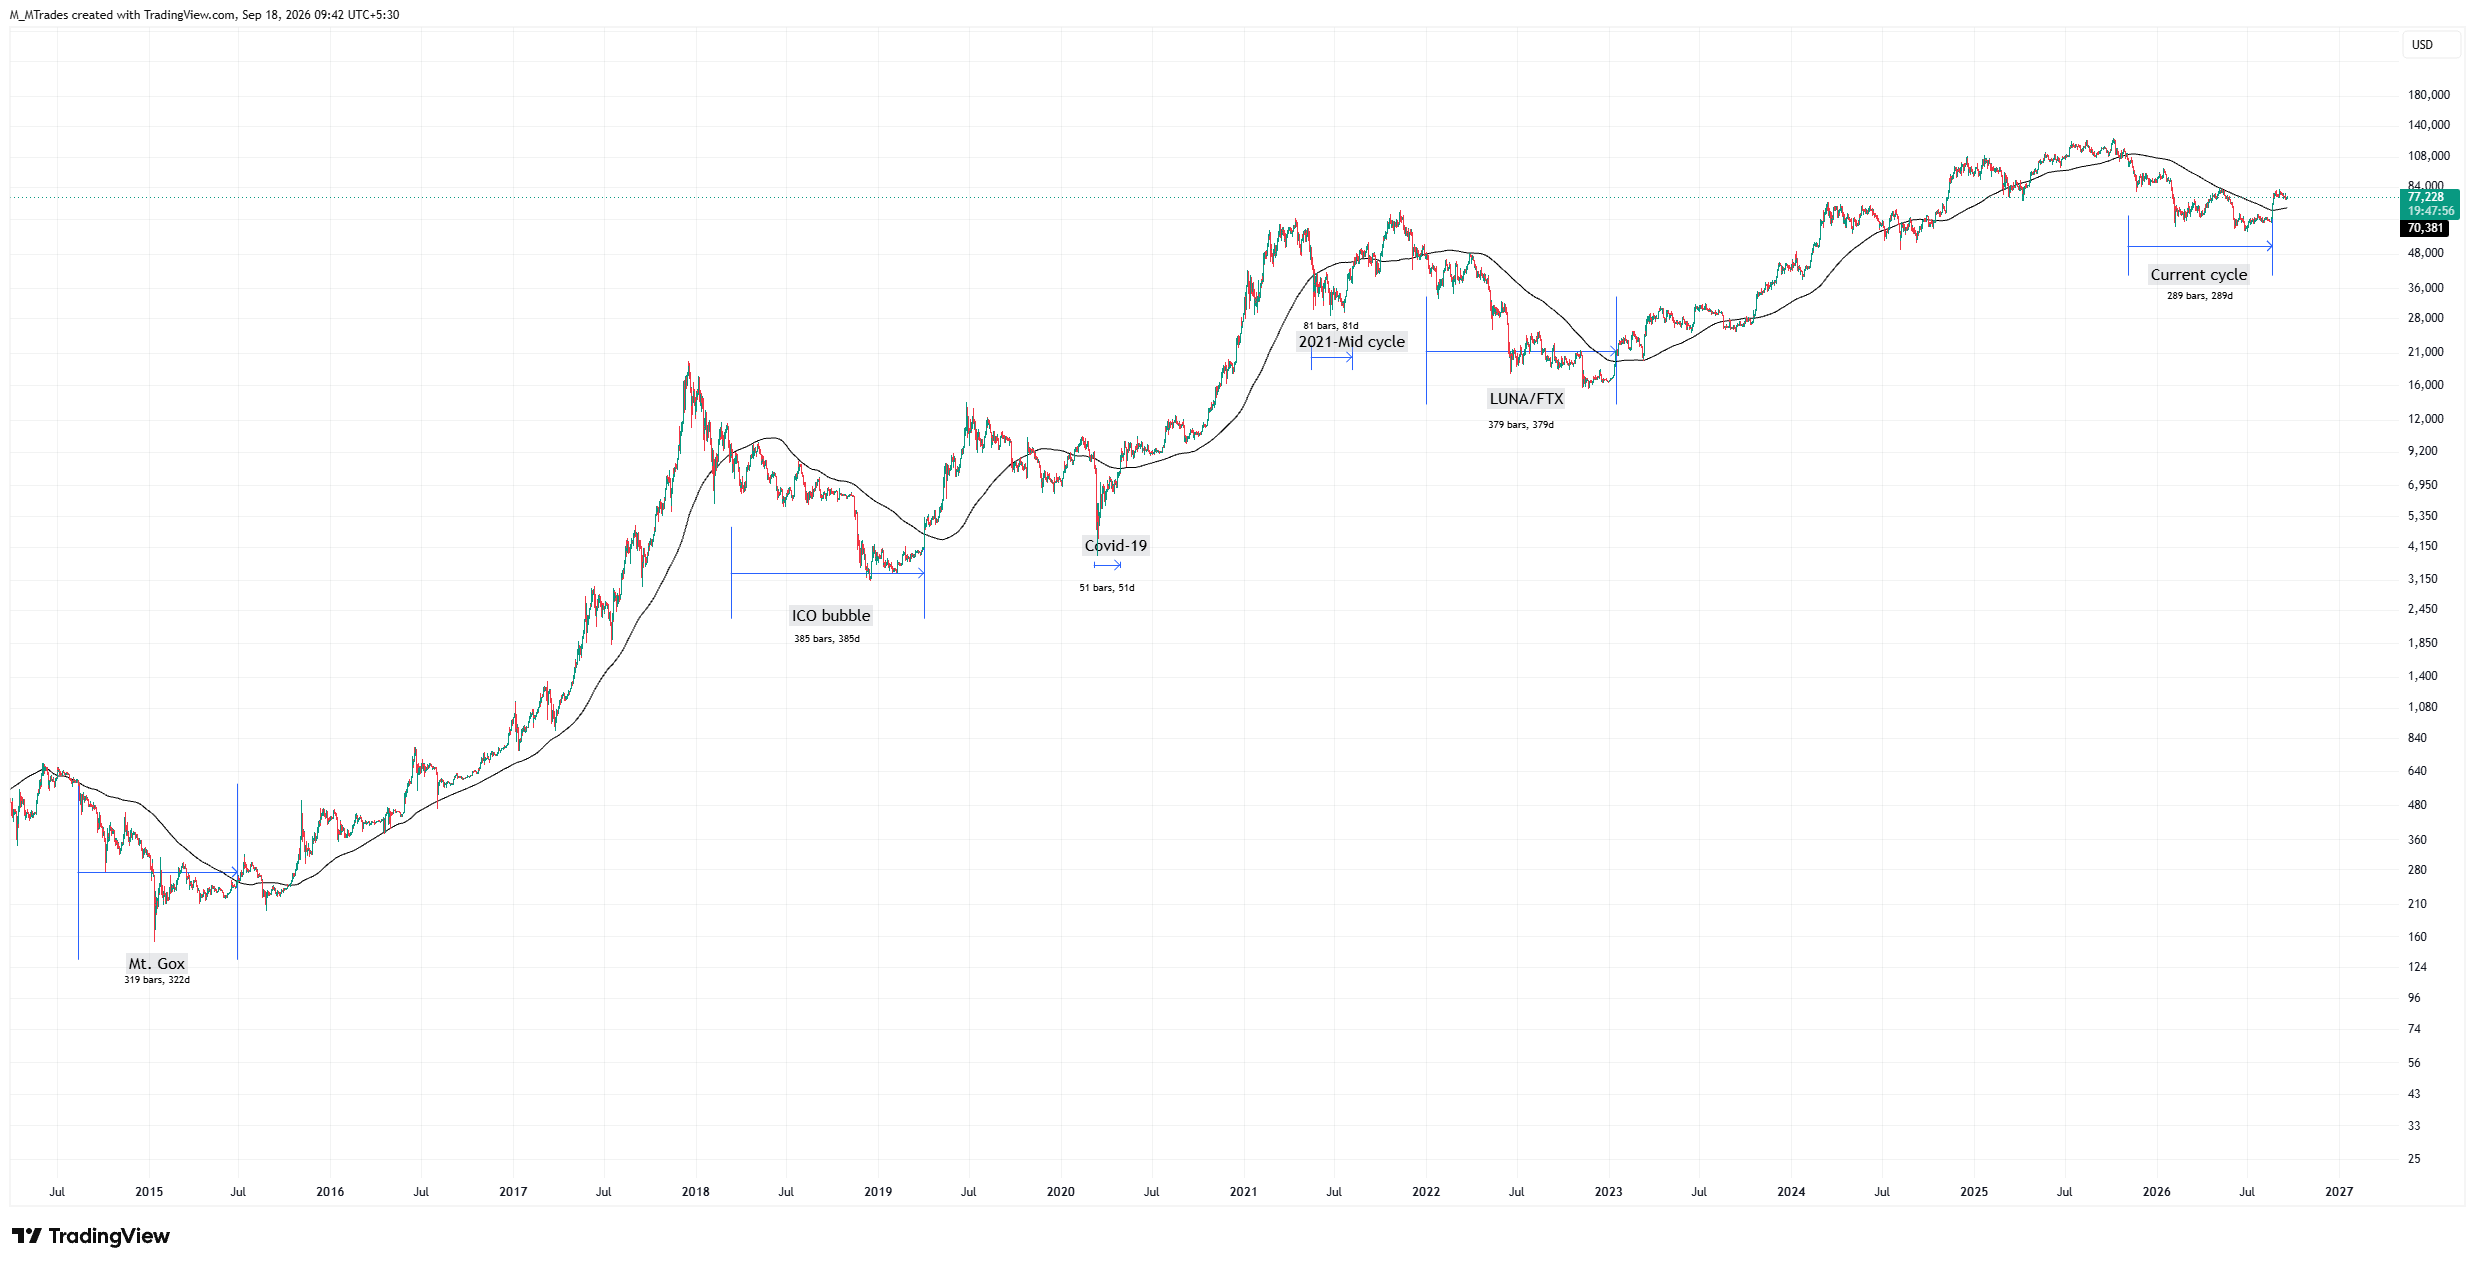
下图将每个熊市周期定义为 BTC 连续 30 天或更长时间交易于 200 日简单移动平均线(SMA)下方的任何时期。当前周期已持续约 290 天,BTC 于 8 月中旬收于 200 日 SMA 上方;这使其成为自 2014 年以来图表中所示 6 个熊市周期中的第四长周期。
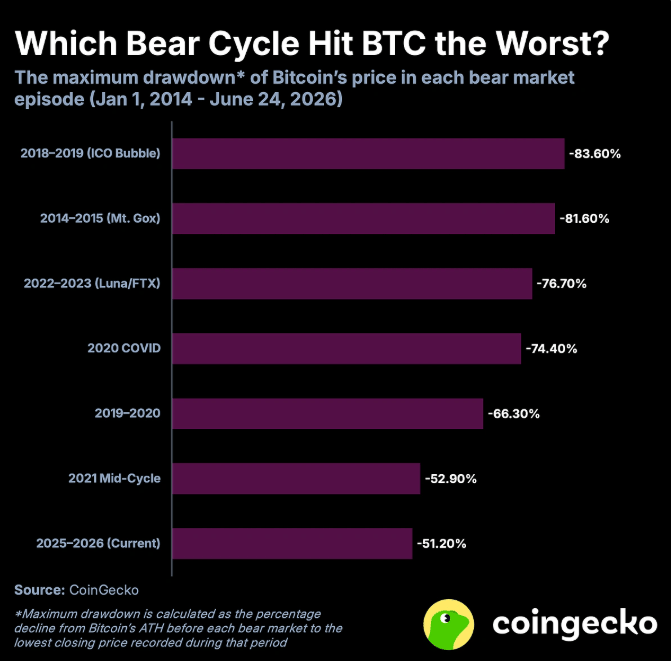
进一步来看当前周期,这轮回调相对温和。下方 CoinGecko 图表显示,BTC 当前从历史高点到 7 月低点回撤 51.20%,低于此前主要熊市周期中的跌幅。
在 2018-2019 年,首次代币发行(ICO)泡沫导致“加密之王”价值回调 83.60%,而更早的调整阶段也曾录得超过 74% 的回撤。相比之下,当前 2025-2026 年的下跌更接近 2021 年出现的中周期回调,当时跌幅为 52.90%,而不是全面的市场崩盘。
这些更为温和的回撤表明,BTC 的市场结构已从早期的投机属性演变为一个有机构参与的资产类别。2024 年 1 月推出的 11 只美国现货比特币交易所交易基金(ETF)进一步加速了这一整合进程,为投资者和机构提供了受监管的、可在交易所交易的 BTC 投资渠道。
催化剂来自美国财政部
比特币价格在 7 月 1 日触及 57,800 美元的年度低点后,随后一个多月一直处于收缩整理状态,在安静而谨慎的区间内等待新的催化剂。这个催化剂出人意料地来自美国财政部。
8 月中旬,财政部宣布将至少把某些债务回购操作的规模扩大一倍。这不仅仅是噪音或短暂的市场波动。此举是结构性的流动性变化,可能对风险资产产生重大影响。鉴于加密货币对全球流动性变化的敏感性,它们是最早作出反应的市场之一。
当美国财政部回购自身债务时,会间接向金融体系注入现金。这些流动性并不一定会闲置,因为投资者通常会将其重新配置以寻求更高回报。在这种情况下,更多资金可能从更安全的资产流向更高风险的资产,从而支撑加密货币。
比特币往往会率先作为流动性晴雨表作出反应,而它确实如此:8 月份上涨近 25%,触及 83,300 美元。
机构需求回归
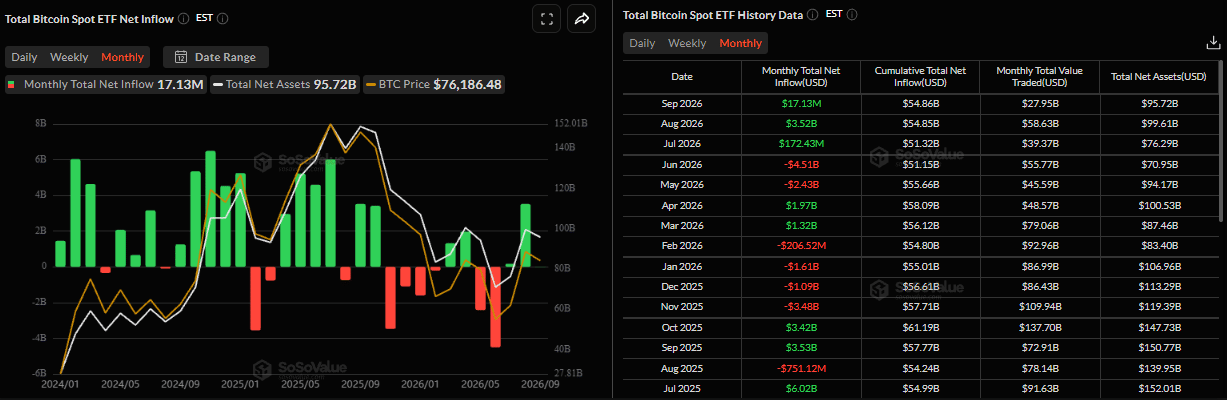
SoSoValue 数据显示,机构需求较 2026 年早些时候的大规模流出阶段有所改善,但复苏仍相对疲弱且不稳定。美国现货比特币 ETF 强劲反弹,8 月录得 35.2 亿美元净流入,创下今年最佳单月表现,并在 9 月迄今继续保持温和净流入。通过这些金融工具持续的机构买盘帮助吸收了抛压并稳定了 BTC。
由 Michael Saylor 领导的比特币财库公司 Strategy(MSTR)也已恢复 BTC 累积。该公司在 8 月 24 日至 30 日期间以平均每枚比特币 80,318 美元的价格买入 4,603 枚 BTC,约合 3.7 亿美元。这是 Strategy 自 6 月底以来首次确认增持 BTC,使其总持仓增至 845,050 枚 BTC。此举表明,在整个夏季大部分时间里加强流动性头寸之后,Saylor 的公司可能正在回归其熟悉的激进增持 BTC 的做法。大型企业比特币买家的回归也可能对更广泛的 BTC 市场结构产生影响。Strategy 历来是需求的重要来源,若其持续恢复增持,可能会为“加密之王”提供额外支撑。
9 月季节性疲弱仍在发挥作用
历史上疲弱的 9 月季节性可能继续拖累 BTC。季节性数据显示,BTC 在 9 月前景谨慎,比特币历史上平均亏损接近 3%。
9 月伊始便面临若干关键风险,CLARITY Act 受挫以及鹰派的美联储(Fed)前景形成双重压力。
备受期待的数字资产市场清晰度(CLARITY)法案于 9 月 15 日未能在美国参议院推进,以 49-50 的投票结果未达到启动终止辩论所需的 60 票——这是参议院用来打破僵局并推动立法进入最终表决的正式程序。
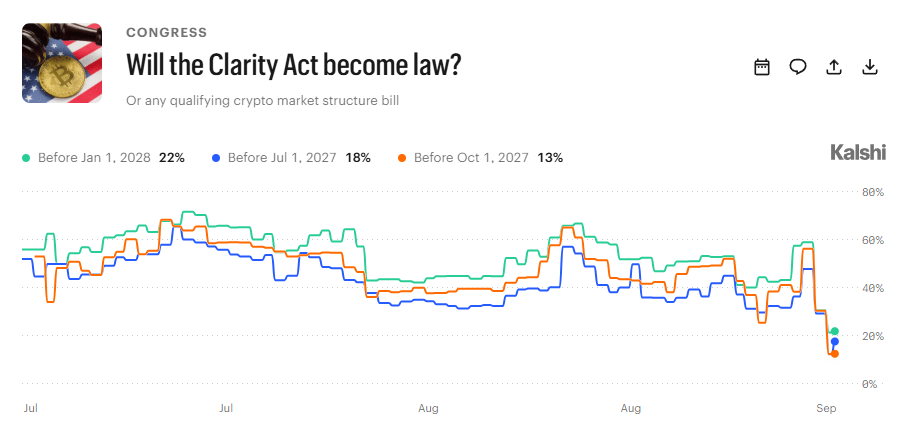
这一挫折立即反映在 Kalshi 对 CLARITY 法案成为法律的市场概率上。该法案在 2028 年 1 月 1 日前通过的概率从 59% 降至约 20%,而在 2027 年 10 月 1 日前获批的预期从 58% 降至 13%,在 2027 年 7 月 1 日前获批的预期则从接近 49% 降至 18%。这表明交易员已迅速计入该法案短期内不太可能通过,反映出其动能流失以及在当前国会中前路艰难。
监管清晰度一直是更广泛加密市场的关键催化剂,但 CLARITY 法案未能在美国参议院推进,使机构和交易所继续面临不确定性。
此外,9 月 16 日,美联储自 2023 年 7 月以来首次加息。联邦公开市场委员会(FOMC)一致投票将其目标区间上调 25 个基点(bps),至 3.75%-4.00% 区间。这结束了大约 38 个月没有加息的时期,并正式将货币紧缩重新摆上桌面。
9 月份 25 个基点的加息在很大程度上已被市场计入,因此美联储未来的政策路径对比特币更为重要。事实上,所谓的点阵图显示,18 位政策制定者中有 16 位预计 2026 年至少还会再加息一次。
如果持续通胀、居高不下的原油价格以及上升的美国国债收益率推动市场计入更多美联储加息,那么更紧的流动性和更强的美元(USD)可能会对 BTC 构成压力。
链上数据显示了什么?
链上数据显示,这位加密货币之王的情况喜忧参半,更广泛的市场结构仍然看涨,而短期需求则显现降温迹象。
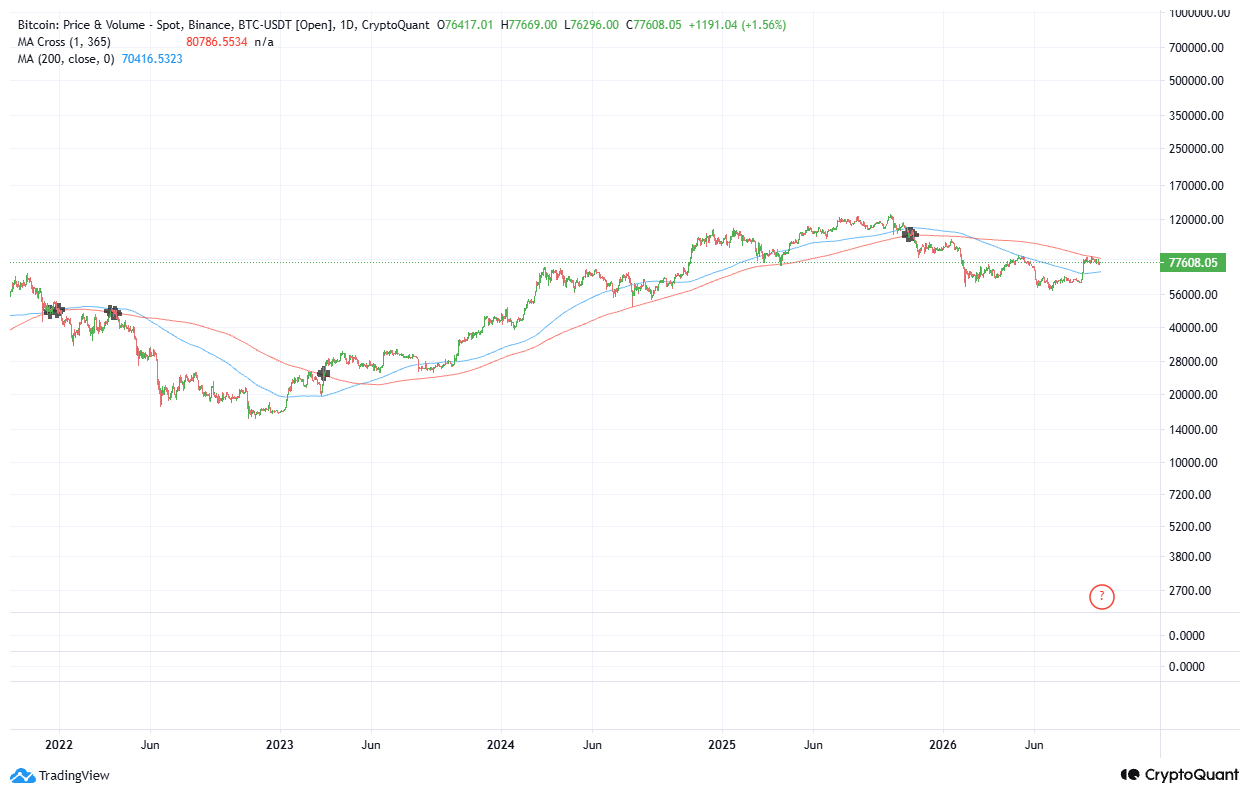
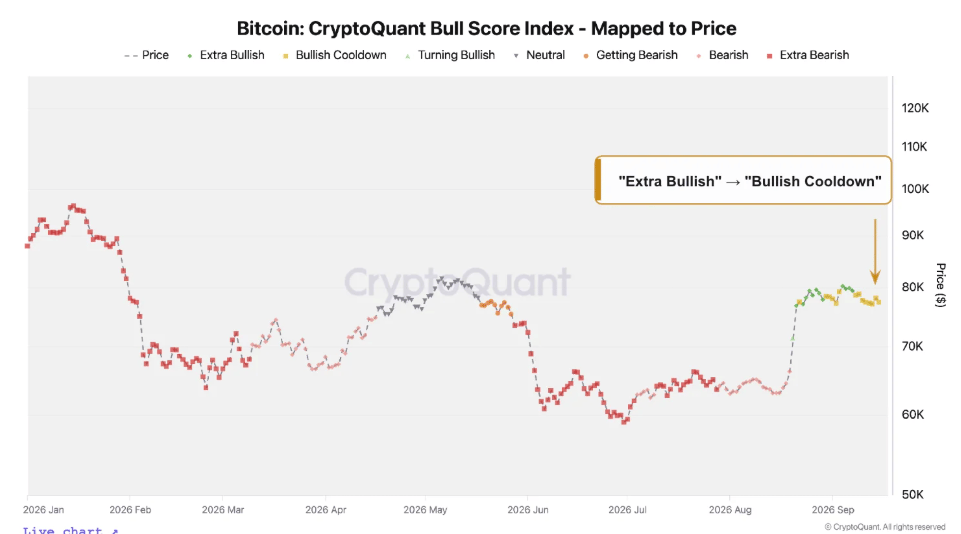
CryptoQuant 的 Bull Score 维持在 70 左右,使 BTC 仍处于看涨区域,但 8 月份的反弹已在下图所示的约 82,300 美元的 365 日移动平均线下方停滞。
-1789722454019.png)
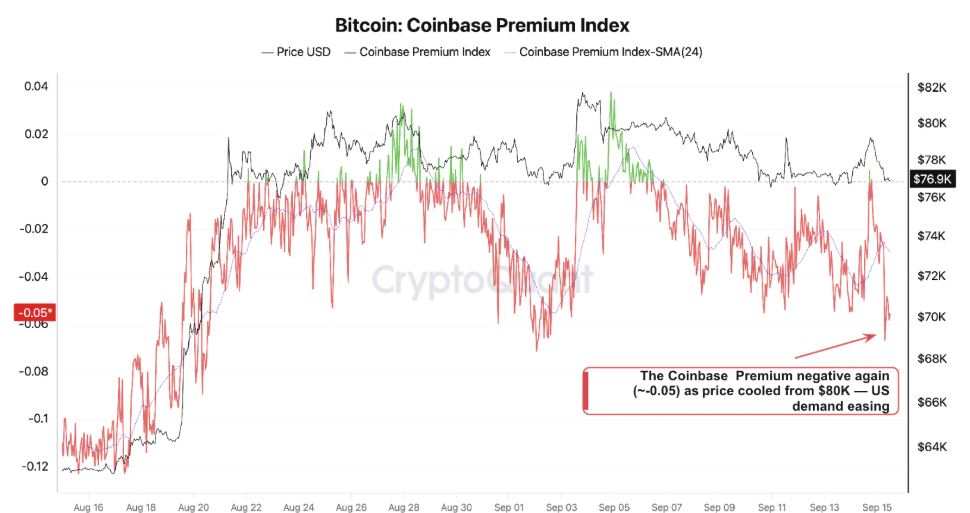
此外,需求指标已走弱,现货表观需求重新回到收缩区间,Coinbase Premium 转为负值,表明美国投资者需求减弱。与此同时,在 8 月份反弹之后,持有者大举获利了结,这共同表明,在更强劲的现货需求回归之前,BTC 可能仍将处于盘整状态。
总体而言,链上前景显示的是看涨降温,而非确认的趋势反转。
结论:熊市还是牛市?
比特币自 7 月低点以来的反弹改善了其更广泛的市场结构,但熊市周期结束尚未得到确认。
随着 BTC 收复 200 日 SMA 并吸引新的机构需求(ETF 和 Strategy 的增持),且链上估值仍具建设性,这轮反弹一直保持强劲。
然而,现货需求降温、获利了结活动增加、CLARITY 法案终止辩论投票失败以及美国联储重启加息等多项指标,带来了新的宏观和监管不确定性。综合来看,这更像是一个盘整阶段,而不是立即延续上涨。
目前,关键技术阻力仍是约 82,300 美元的 365 日移动平均线;若能持续突破并站稳其上,将更好地确认新的看涨阶段,而若遭遇拒绝,则可能使 BTC 继续盘整或面临更深的下行压力。
总体而言,BTC 当前前景被描述为仍需确认的看涨复苏,而非熊市已确认结束。交易员接下来应关注的主要信号是 BTC 能否突破 82,300 美元这一长期阻力位,而重新回升的现货需求和机构资金流入将为复苏提供更强确认。
比特币,其他币,稳定币常见问题(FAQ)
比特币是市值最大的加密货币,是一种旨在充当货币的虚拟货币。这种形式的支付不能由任何个人、团体或实体控制,这消除了在金融交易中第三方参与的需要。
其他币是除比特币以外的任何加密货币,但有些人也认为以太坊是非山寨币,因为分叉发生在这两种加密货币之上。如果这是真的,那么莱特币是第一个山寨币,从比特币协议分叉,因此是它的“改进”版本。
稳定币是一种旨在具有稳定价格的加密货币,其价值由其所代表的资产储备支持。为了实现这一目标,任何一种稳定币的价值都与商品或金融工具挂钩,如美元(USD),其供应由算法或需求调节。稳定币的主要目标是为愿意交易和投资加密货币的投资者提供一个入口/出口。稳定币还允许投资者存储价值,因为加密货币通常会受到波动的影响。
比特币的主导地位是指比特币的市值与所有加密货币的总市值之比。它清晰地展示了投资者对比特币的兴趣。比特币的高主导地位通常发生在牛市之前和牛市期间,在牛市期间,投资者求助于投资比特币等相对稳定和高市值的加密货币。比特币主导地位的下降通常意味着投资者正在将他们的资本和/或利润转移到山寨币上,以寻求更高的回报,这通常会引发山寨币的暴涨。
推荐文章


