
纽元:降息周期已经开始 - 盛宝银行

来源 Fxstreet

要点

  • 新西兰储备银行(RBNZ)通过将官方现金利率(OCR)下调25个基点至5.25%开始了一个宽松周期,这一举动出乎市场的普遍预期。这是为了避免在经济状况恶化的情况下落后于曲线而做出的决定。
  • 新西兰经济正面临着广泛的弱点,包括移民放缓、失业率上升和紧缩的财政政策。通货膨胀率从第一季度的4.0%下降到第二季度的3.3%,为新西兰央行提供了降息的空间。经济收缩速度快于预期,央行预测第二季度和第三季度将出现衰退。
  • 温和的降息给纽元带来了下行压力,奥尔行长关于经济面临“最黑暗时期”的评论加剧了这一压力。然而,市场已经消化了大幅降息的预期,限制了进一步的下行空间,除非新西兰央行出人意料地采取更激进的降息措施,或者经济数据急剧恶化。

新西兰储备银行(RBNZ)启动了一个宽松周期,将官方现金利率(OCR)下调25个基点至5.25%。虽然这一举动没有被共识所预料,但我们认为,任何延迟启动宽松周期的行为都可能导致新西兰储备银行落后于曲线。

严峻的经济前景

新西兰的经济状况正在恶化,各个行业的疲软都在扩大。通胀走软,加上经济出现裂缝,给了新西兰央行启动降息周期的空间。第二季度通胀率同比下降至3.3%,低于第一季度的4.0%。与此同时,最新数据突显了增长方面的几个令人担忧的趋势:

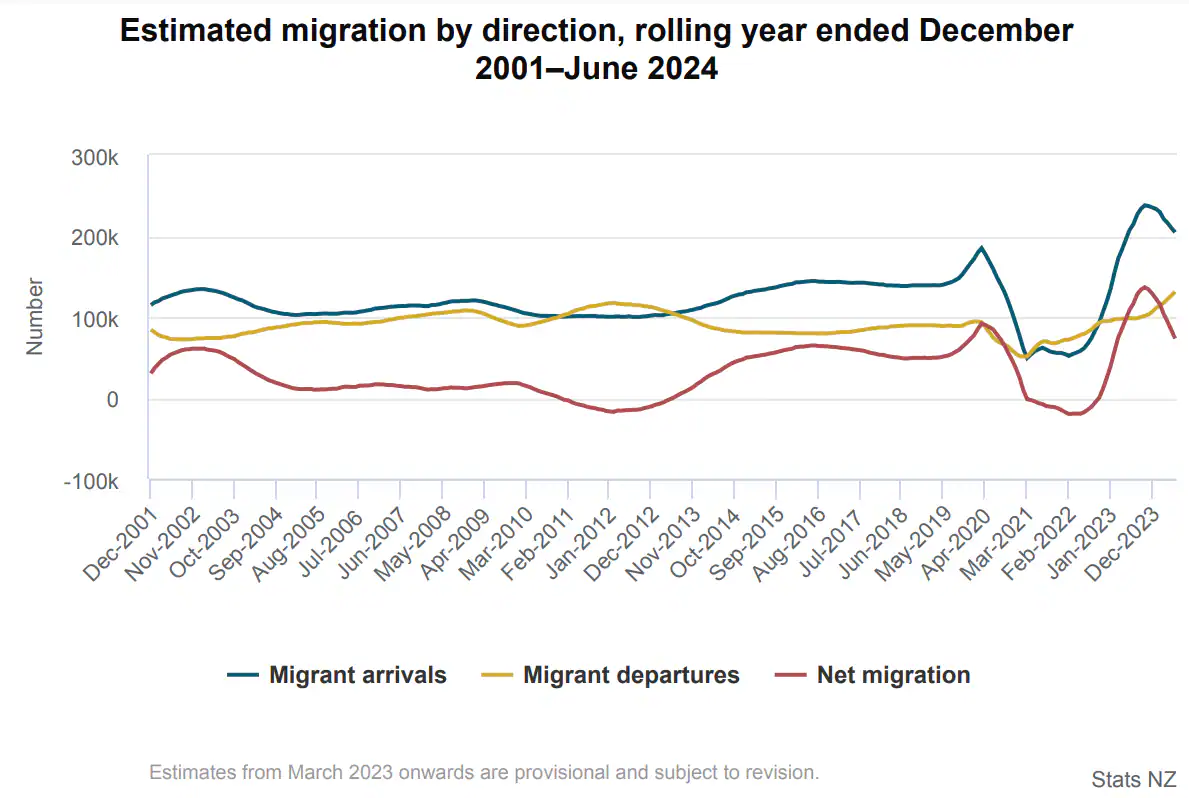
移民和人口增长:新西兰的净移民流入大幅放缓,6月份降至16个月来的最低水平,导致人口增长放缓。这种放缓对消费者需求和更广泛的经济都有影响,中国经济已经在与疲弱的零售销售和企业信心作斗争。移民的减少也减轻了住房压力,导致房地产市场降温。

劳动力市场动态:新西兰的劳动力市场正显示出压力的迹象。2024年第二季度,失业率从上一季度的4.4%上升至4.6%,为三年多来的最高水平。尽管就业率环比增长了0.4%,但失业率的上升是由更高的参与率推动的。平均时薪同比增幅从2024年第一季度的4.8%降至4.0%。这表明工资压力正在缓解,通胀可能在未来几个季度回到新西兰央行1-3%的目标范围。与此同时,劳动力市场依然脆弱,随着经济放缓,有进一步走弱的风险。

紧缩的财政政策:新西兰的预算赤字正在扩大,这可能会给当前的联合政府施加压力,迫使其实施削减开支和税收措施,这可能会进一步限制经济活动。这种财政紧缩虽然旨在维持长期财政稳定,但可能会减少公共投资和限制消费者支出,从而加剧经济放缓。

这些趋势表明,经济正处于衰退的边缘,新西兰央行的声明指出,经济收缩的速度比预期的要快,并在第二季度和第三季度显示出衰退。
纽元可能会立即下行,但关键的反转会在前方触发

新西兰央行温和的降息令纽元承压,尤其是考虑到市场尚未完全消化这一举措。新西兰央行行长奥尔表示,经济正面临“最黑暗的时期”,考虑降息50个基点,这给纽元带来了进一步的下行压力。也许是美联储的坚持促使新西兰央行在目前的宽松周期中采取略微保守的立场。

然而,纽元跌势逆转的两个关键催化剂仍有待观察:

降息周期已经被完全消化:市场已经消化了新西兰央行在即将到来的10月会议上不止一次的全面降息,2024年底的OCR预计为4.5%,而新西兰央行的预测为4.92%。市场还预计,到2025年中期,美联储将累计降息160个基点(bps),而新西兰央行(RBNZ)的最新预测是,在同一时期降息101个基点。由于市场已经处于鸽派轨道,除非新西兰央行出人意料地采取更激进的降息措施,或者经济数据急剧恶化,否则进一步下行的空间有限。相反,如果新西兰央行的行动或经济数据表明市场高估了宽松周期,纽元可能会大幅反弹,特别是对其他货币,在宽松周期可能被低估,如澳元(AUD)。相比之下,新西兰央行没有降息

对全球经济衰退的担忧:纽元与其他大宗商品和活动货币一样,对全球经济状况特别敏感。对全球经济衰退的担忧日益加剧,尤其是如果美国经济步履蹒跚,可能会令纽元承压。全球经济衰退可能会导致对新西兰出口产品的需求减少,从而削弱新西兰元。然而,如果全球经济前景企稳或改善,美国仍然可以实现软着陆,那么随着风险情绪的恢复,纽元可能会出现反弹。

总之,虽然纽元的近期前景看起来是悲观的,但这两个因素——对全球经济衰退的担忧和市场对降息周期的潜在过度定价——可能会成为纽元的重大逆转触发因素。从技术角度来看,纽元/美元锁定在盘整中,可能需要突破才能获得更清晰的方向。持续移动至200日移动均线(0.6088)上方可能预示着看涨趋势。

免责声明:仅供参考。 过去的表现并不预示未来的结果。
placeholder
日元走低,持续的美元买盘抵消了干预担忧美元/日元在前一日连续两日的价格波动后吸引了一些买盘,周二欧洲时段早盘交投于 158.00 关口上方。
作者  FXStreet
10 月 06 日 周二
美元/日元在前一日连续两日的价格波动后吸引了一些买盘,周二欧洲时段早盘交投于 158.00 关口上方。
placeholder
【财经纵览】:WTI原油受阻90、黄金险失4100,欧、美股市承压,纳指100终结六连涨!周三(10月7日)纽约联储银行发布的月度消费者预期调查结果显示,9月美国消费者未来一年通胀预期从上月的3.58%,升至3.9%,创2023年5月以来最高水平。在通胀以及政府债务不断累积的担忧下,债券市场抛售持续引发市场关注。美国30年期国债收益率盘中一度升7.35基点至5.731%,10年期美债收益率盘中升至5.365%,两者均创2002年以来高位。不过,美国财政部拍卖390亿美元10年期国债,投资者认购倍数和间接投标人的参与度都相当强劲,最终美国30年期、10年期美债收益率均有所回落。
作者  Insights
10 月 08 日 周四
周三(10月7日)纽约联储银行发布的月度消费者预期调查结果显示,9月美国消费者未来一年通胀预期从上月的3.58%,升至3.9%,创2023年5月以来最高水平。在通胀以及政府债务不断累积的担忧下,债券市场抛售持续引发市场关注。美国30年期国债收益率盘中一度升7.35基点至5.731%,10年期美债收益率盘中升至5.365%,两者均创2002年以来高位。不过,美国财政部拍卖390亿美元10年期国债,投资者认购倍数和间接投标人的参与度都相当强劲,最终美国30年期、10年期美债收益率均有所回落。
placeholder
黄金走势:美元突破102.0,金价4000美元关口或迎考验!一旦中东局势缓和叠加美联储10月暂停升息,市场流动性风险有望缓解,这或更有利于特朗普政府为即将到来的中期选举作准备,而黄金短期抛售压力有望得以缓解。不过,一旦中选结束后美联储快速加息以遏制已连续逾五年高于目标的通胀,届时强美元、弱黄金的格局或将进一步延续,届时不排除黄金下行考验4000美元关口下方支撑可能。
作者  Insights
10 月 08 日 周四
一旦中东局势缓和叠加美联储10月暂停升息,市场流动性风险有望缓解,这或更有利于特朗普政府为即将到来的中期选举作准备,而黄金短期抛售压力有望得以缓解。不过,一旦中选结束后美联储快速加息以遏制已连续逾五年高于目标的通胀,届时强美元、弱黄金的格局或将进一步延续,届时不排除黄金下行考验4000美元关口下方支撑可能。
placeholder
黄金走势分析:金价大涨逾70美元、收复4200!后市如何研判?周五(10月9日)黄金时段内自低位4130.8美元大幅拉升逾70美元至高位4207美元,一举收复4200水平。值得留意的是,黄金于过去九个交易日反复测试4100美元支撑均未有效跌破。而随着中东局势紧张情绪缓解以及10年期美债收益率回落,市场看涨金价意愿逐步转强。后市如何研判?
作者  Insights
昨日 07: 03
周五(10月9日)黄金时段内自低位4130.8美元大幅拉升逾70美元至高位4207美元,一举收复4200水平。值得留意的是,黄金于过去九个交易日反复测试4100美元支撑均未有效跌破。而随着中东局势紧张情绪缓解以及10年期美债收益率回落,市场看涨金价意愿逐步转强。后市如何研判?
placeholder
【财经纵览】:特朗普称俄将立即供应柴油!WTI原油两连涨、黄金反攻4200,美股全线反弹周五(10月9日)美国总统特朗普表示,根据他与俄罗斯总统普京达成的一项协议,俄罗斯将立即向美国及全球市场供应超过30万吨柴油,11月再供应50万吨,在美国中期选举后立即追加供应100万吨。据数据显示,自美以对伊朗开战以来,美国柴油价格上涨约70%,10月8日全国平均价格达到每加仑6.28美元。
作者  Insights
7 小时前
周五(10月9日)美国总统特朗普表示,根据他与俄罗斯总统普京达成的一项协议,俄罗斯将立即向美国及全球市场供应超过30万吨柴油,11月再供应50万吨,在美国中期选举后立即追加供应100万吨。据数据显示,自美以对伊朗开战以来,美国柴油价格上涨约70%,10月8日全国平均价格达到每加仑6.28美元。
goTop
quote