

Arm Holdings PLC(ARM)股票10月2日盘中上涨6.94%:背后推手曝光
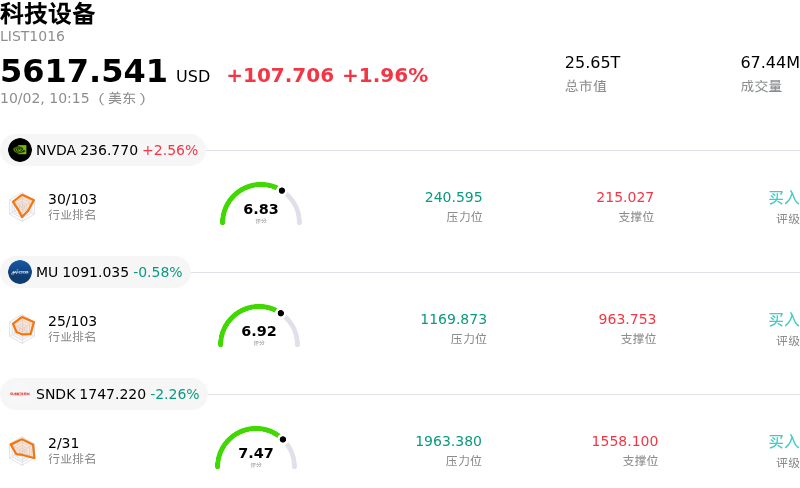
Arm Holdings PLC (ARM) 盘中上涨6.94%, 所属行业科技设备上涨1.96% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 英伟达 (NVDA) 上涨 2.59%;美光科技 (MU) 下跌 0.63%;闪迪 (SNDK) 下跌 2.26%。
今日是什么导致了Arm Holdings PLC(ARM)股价上涨?
受近期板块回调后机构投资者积极重新买入高确定性人工智能基础设施赋能标的的推动,Arm Holdings 迎来了强劲的上行动力,同时盘中波动有所加剧。市场情绪受到 Arm 在下一代计算工作负载中扩大集成的势头提振,特别是其在数据中心 CPU 和智能体 AI(Agentic AI)执行框架中的基础性作用。随着主要超大规模云厂商环境以及包括英伟达 Open Agent Safety 平台和 Sentry 架构在内的下一代安全平台对 Arm 架构 IP 的采用不断增加,投资者的热情得到进一步巩固;在这些平台中,基于 Arm 架构的内核同时管理着 AI 智能体的执行与实时监控。
随着全球半导体格局向定制芯片和高能效计算架构转变,Arm 的底层基本面逻辑持续强化。管理层针对其首款自研数据中心处理器强劲需求可见性的最新披露,结合不断扩大的企业级承诺,显著强化了多年期增长预期。此外,授权客户的产品组合正加速从传统架构转向高毛利的 Armv9 设计和计算子系统,从而带动专利费收入大幅增长。由于 Armv9 的专利费率明显高于前代设计,高端智能手机、边缘计算设备和云服务器领域的持续转型,为公司利润率带来了结构性顺风。
从机构策略的角度来看,近期的交易动态表明,在即将来临的季度财报发布前,资产管理机构有着明确的意愿去利用顶级半导体标的的技术性回调进行建仓。尽管偏高的估值倍数和半导体供应链瓶颈需要精准的执行力,但各大科技巨头基于 Arm 架构构建的定制云芯片迅速崛起,凸显出其已从以移动端为中心的 IP 提供商,结构性转型为占据主导地位的数据中心计算标准。投资者依然密切关注定制芯片的交付节奏和专利费收入转化情况,将其视为判断持续增长动能的关键指标。
Arm Holdings PLC(ARM)技术分析
Arm Holdings PLC (ARM) 技术面来看,MACD(12,26,9)数值3.186,处于买入状态,RSI数值59.814处于中性状态,Williams%R数值25.122处于买入状态,注意关注。
Arm Holdings PLC(ARM)基本面分析
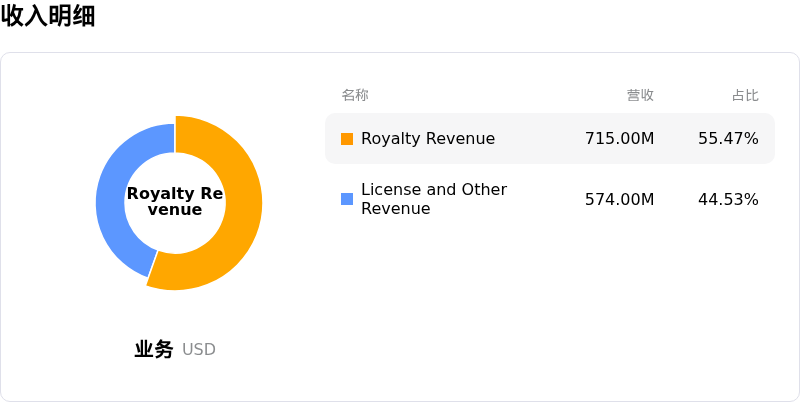
Arm Holdings PLC (ARM) 处于科技设备行业,最新年度营业收入$4.92B,处于行业24,净利润$904.00M,处于行业18。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$284.78,最高价为$480.00,最低价为$125.00。
关于Arm Holdings PLC(ARM)的更多详情
公司特有风险:
- 估值倍数与波动敏感性:鉴于其远期市盈率估值倍数超过100倍,一旦整个半导体市场的情绪发生转变,该股极易遭遇激进的获利回吐和剧烈的盘中回调。
- 高管内部减持:美国证监会(SEC)披露文件显示,首席财务官 Jason Child 根据 Rule 10b5-1 交易计划出售了价值312万美元的股票,这引发了新的避险情绪并加剧了抛售压力,加剧了市场对管理层近期前景的担忧。
- 转向 AGI CPU 硬件带来的毛利率稀释:管理层向销售完整 AGI CPU 芯片和复杂计算子系统的战略转型,带来了30%高段至40%低段的初始毛利率;随着硬件生产规模的扩大,这稀释了 Arm 传统的高毛利率(约90%以上)纯 IP 授权模式。
- 诉讼不确定性与地缘政治集中度:在预定庭审前与主要被授权方高通(Qualcomm)未决的法律纠纷,加上针对安谋中国业务(约占总销售额的20%)出口管制限制的收紧,对授权业务拓展和国际收入落地构成了持续压制。
推荐文章


