

甲骨文(ORCL)股票9月17日开盘上涨3.40%:投资者必看的核心信息
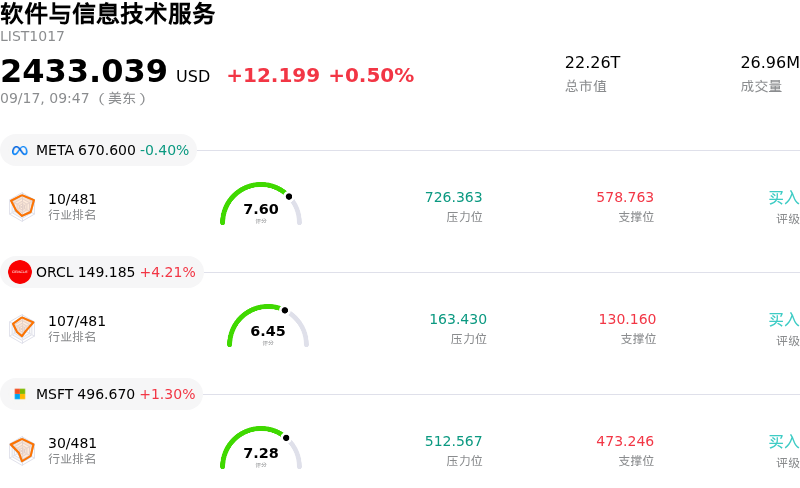
甲骨文 (ORCL) 开盘上涨3.40%, 所属行业软件与信息技术服务上涨0.50% ,公司涨幅跑赢行业涨幅,行业成交额前三股票 Meta Platforms Inc (META) 下跌 0.42%;甲骨文 (ORCL) 上涨 3.40%;微软 (MSFT) 上涨 1.09%。
今日是什么导致了甲骨文(ORCL)股价上涨?
随着投资者消化公司强劲的2027财年第一财季业绩和积极的公司治理动态,甲骨文正迎来新一轮买盘动能。在甲骨文云基础设施(OCI)需求加速增长以及庞大的人工智能训练工作负载推动下,围绕甲骨文云转型的核心逻辑持续获得市场认可。受云基础设施收入实现三位数增长以及剩余履约义务规模持续扩大的推动,该公司近期公布的季度业绩强劲且超出市场普遍预期。这一坚实的运营基础有助于缓解此前市场对企业支出和数据中心执行力的担忧。
进一步支撑看涨逻辑的是,最新的监管披露显示,董事会执行主席拉里·埃里森(Larry Ellison)在未出售任何股票的情况下,取消了其预先制定的股票处置计划。机构投资者通常将高管取消减持计划视为内部对公司长期发展轨迹和内在价值充满强烈信心的信号。与此同时,管理层在优化劳动力结构和提升运营效率方面的战略重点,正将关键资金重新导向高毛利的AI数据中心扩建项目。尽管短期重组费用最初引发了少许市场关注,但广大投资界普遍认为,这些成本控制举措对于维持两位数的营业利润率以及为必要的资本支出提供资金至关重要。
从估值角度来看,与其超大市值企业云同行相比,甲骨文的前瞻市盈率呈现出具有吸引力的风险回报特征,尤其是在考虑到其调整后的全年收入和盈利前景的情况下。随着市场波动性降温以及逢低买入资金涌入大盘科技股,机构资金正在重新配置到那些展现出明确AI基础设施收入变现能力的公司。在多云数据库合作伙伴关系、创纪录的产能交付以及不断扩大的高性能计算合同支持下,甲骨文在捕获企业AI支出方面仍占据独特优势,从而推动了今日盘中的上涨走势。
甲骨文(ORCL)技术分析
甲骨文 (ORCL) 技术面来看,MACD(12,26,9)数值-2.288,处于中性状态,RSI数值50.433处于中性状态,Williams%R数值70.473处于卖出状态,注意关注。
甲骨文(ORCL)媒体舆情
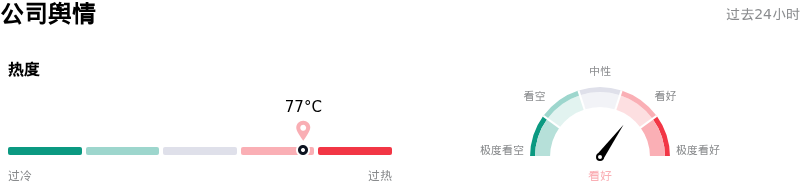
甲骨文 (ORCL) 公司舆情热度来看,当前热度77,处于很热状态;公司市场舆情方向来看,当前舆情指数处于看好状态。
甲骨文(ORCL)基本面分析
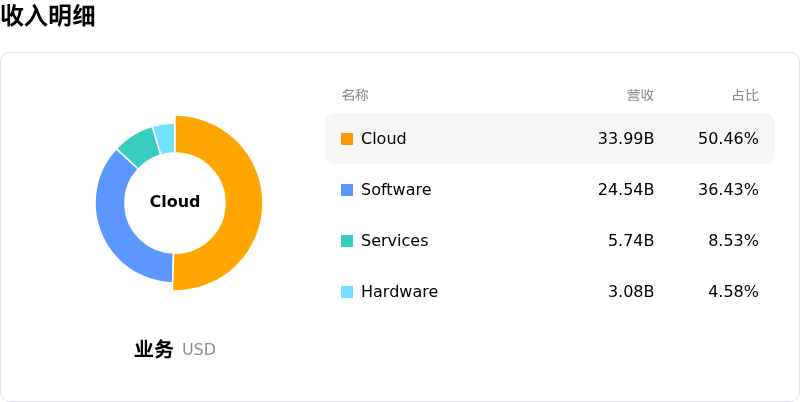
甲骨文 (ORCL) 处于软件与信息技术服务行业,最新年度营业收入$67.36B,处于行业8,净利润$16.98B,处于行业6。「公司简介」
近一月多位分析师给出公司评级为买入。目标价预测平均价为$247.89,最高价为$400.00,最低价为$110.00。
关于甲骨文(ORCL)的更多详情
公司特定风险:
- 激进的资本支出与负自由现金流:为拓展甲骨文云基础设施而投入的巨额资本支出需求,导致第一财季产生约50亿美元的负自由现金流,加剧了资产负债表压力和债务偿付风险,并引发信用评级被下调至 BBB-。
- 重组成本上升与持续裁员:管理层披露了与特定部门新一轮两位数百分比裁员相关的额外7亿美元重组费用,随着资源被强行调配至 AI 基础设施,公司显露出了运营摩擦。
- 分析师下调目标价与积压订单变现风险:包括丰业银行和 Freedom Broker 在内的机构分析师下调了目标价,理由是担心甲骨文6640亿美元的积压订单严重依赖 OpenAI 等高烧钱率的 AI 合作伙伴,从而引发了对长期现金转化时间表的疑虑。
- 内部人交易不确定性与股票抛售压力:美国证券交易委员会(SEC)最近披露的高管减持信息,以及围绕联合创始人拉里·埃里森(Larry Ellison)拟议的75亿美元股票清算计划的相关文件变动,造成了显著的市场担忧和股票供给压顶效应。
推荐文章


