

加拿大央行预计将利率上调至 2.50%
- 加拿大央行预计将在周三将利率上调25个基点至2.50%。
- 加拿大就业在9月份大幅下降,使收紧货币政策的理由更加复杂。
- 投资者将仔细审视央行的指引,以寻找有关进一步加息的线索。
加拿大央行(BoC)预计将在周三将基准利率上调25个基点至2.50%,因为持续的通胀担忧给政策制定者带来压力,尽管经济疲软迹象日益增多,仍需收紧货币政策。
据路透社一项调查显示,34位经济学家中有19位预计将加息,这将标志着该央行自2023年7月以来首次上调利率。然而,鉴于近期经济数据凸显了加拿大经济面临的挑战,这一决定仍存在不确定性。
加拿大消费者物价指数(CPI)9月份同比上涨3.1%,高于8月份的3%,主要受能源价格上涨推动。然而,核心通胀指标有所放缓,表明更广泛的价格压力仍相对受控。加拿大央行行长蒂夫-马克莱姆(Tiff Macklem)警告称,油价长期上涨最终可能会传导至其他商品和服务。
与此同时,加拿大劳动力市场在9月份急剧恶化。就业人数减少68.3K个,远低于市场预期的增加7K个,此前8月份减少了41.7K个岗位。失业率从6.4%升至6.5%,进一步加剧了对国内需求疲软的担忧。
这些相互矛盾的信号使经济学家意见分化。BBH和加拿大丰业银行(Scotiabank)预计将加息25个基点,而道明证券(TD Securities)预计加拿大央行将等到12月。渣打银行也倾向于维持利率不变,理由是基础通胀疲软以及经济走弱。
除了周三的决定之外,投资者还将密切关注加拿大央行更新的经济预测以及马克莱姆行长的评论,以判断政策制定者是否正准备进一步收紧政策,还是会采取更为谨慎的做法。
加拿大央行何时公布货币政策决定,这将如何影响美元/加元?
加拿大央行(BoC)将于周三 GMT13:45 公布货币政策决议,同时发布更新后的《货币政策报告》。行长蒂夫-麦克勒姆(Tiff Macklem)随后将于 GMT14:30 举行新闻发布会,提供更多有关央行政策前景的线索。
若加息 25 个基点并伴随鹰派指引,可能会支撑加元(CAD)并打压美元/加元。相反,若维持利率不变,或谨慎指引强调劳动力市场疲软,则可能削弱加元并推动美元/加元走高。
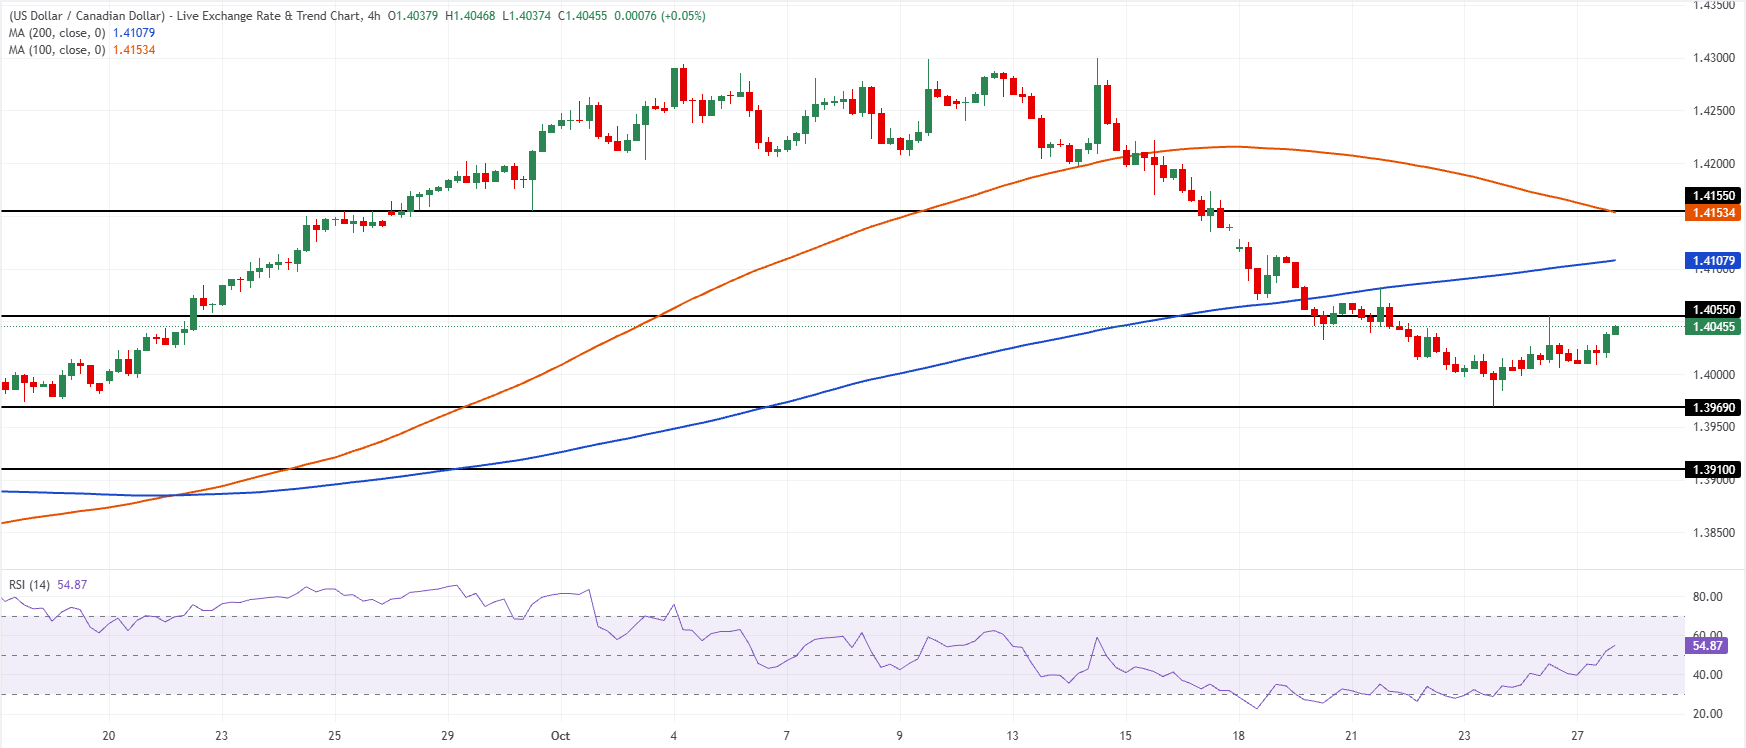
在四小时图上,美元/加元短线走势仍受压制,汇价维持在 1.4055 的水平阻力下方,同时仍低于 200 周期简单移动平均线(SMA)1.4108 和 100 周期 SMA 1.4153。14 周期相对强弱指数(RSI)位于 54.9,已回升至略偏正面的区域,表明动能有所改善,但价格走势仍受这些上方均线限制,目前上行延续空间有限。
上行方面,初步阻力位于 1.4055,随后是 200 周期 SMA 1.4108,100 周期 SMA 1.4153 以及附近的水平位 1.4155,共同在更高位置形成更广泛的供给区。下行方面,直接支撑位于 1.3969,更深一层支撑位见于 1.3910,若跌破后者,短期内可能进一步暴露看跌压力。
(本报道的技术分析由 AI 工具协助撰写。 了解更多。)
经济指标
加拿大央行公布利率决定
加拿大央行(BoC)在每年八次定期会议结束时宣布其利率决定。如果BoC认为通胀将高于目标(鹰派),它将提高利率以将其压低。这对加元(CAD)是利好的,因为较高的利率会吸引更多的外国资本流入。同样地,如果BoC认为通胀低于目标(鸽派),它将降低利率以提振加拿大经济,希望通胀能够回升。这对加元(CAD)是利空的,因为这会减少外国资本流入该国。
阅读更多加拿大央行常见问题(FAQ)
加拿大央行(BoC),总部设在渥太华,是加拿大设定利率和管理货币政策的机构。委员会每年在8次预定会议和必要时举行的临时紧急会议上这样做。加拿大央行的主要任务是维持物价稳定,这意味着将通货膨胀率保持在1-3%之间。它实现这一目标的主要工具是提高或降低利率。相对较高的利率通常会导致加元(CAD)走强,反之亦然。其他使用的工具包括量化宽松和紧缩政策。
在极端情况下,加拿大央行可以实施一种叫做量化宽松的政策工具。量化宽松是指加拿大央行印制加元,以从金融机构购买资产(通常是政府债券或公司债券)的过程。量化宽松通常会导致加元贬值。当仅仅降低利率不太可能实现价格稳定的目标时,量化宽松是最后的手段。加拿大央行(Bank of Canada)在2009年至2011年金融危机期间使用了这一措施,当时银行对彼此偿还债务的能力失去信心,导致信贷冻结。
量化紧缩(QT)是量化宽松的反面。它是在量化宽松之后,当经济正在复苏,通胀开始上升时进行的。在量化宽松中,加拿大央行从金融机构购买政府和公司债券,为它们提供流动性,而在QT中,加拿大央行停止购买更多资产,并停止将其持有的到期债券本金进行再投资。这通常对加元有利(或看涨)。
推荐文章


