

【百強透視】出貨超8萬片,天數智芯(09903.HK)商業化持續提速
11月3日截至發稿,天數智芯(09903.HK)報57.65港元,跌幅6.34%,總市值約466億港元。
公司是港股稀缺的國產通用GPU龍頭,近期披露經營數據,算力芯片規模化落地再獲驗證,然而近期AI板塊情緒低迷,國產算力板塊資金流出,股價承壓。
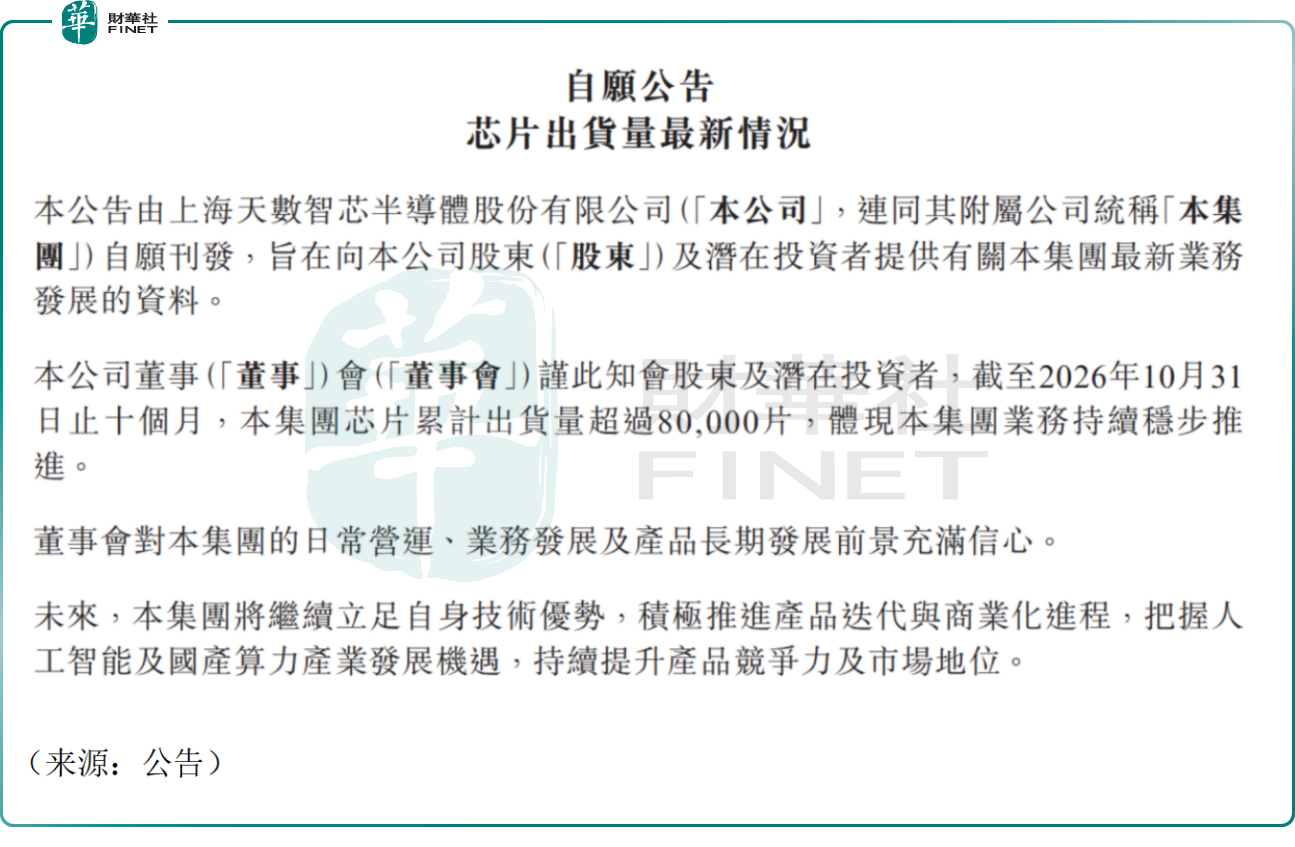
根據公司11月2日自願公告,截至2026年10月31日止十個月,芯片累計出貨量突破8萬片,業務持續穩步推進。
作為國內通用GPU(GPGPU)的頭部企業,天數智芯于2026年1月8日登陸港交所主板。其產品線主要覆蓋兩大陣營,分別是面向大模型訓練的天垓系列,以及主攻AI推理的智鎧系列。
公司是國內少數同時實現訓練、推理通用GPU量產的廠商,架構、指令集、軟件棧自主研發,適配主流AI框架,客戶覆蓋大模型廠商、互聯網、金融、醫療等賽道。本次出貨量激增的背後,是AI推理需求的全面爆發。
財報層面,2026年上半年公司實現營收9.46億元(人民幣,下同),同比增長191.6%;期內盈利1.06億元,成功扭虧,GPU業務收入9.16億元,占總收入比重96.9%,業務聚焦度持續提升。其中推理產品放量顯著,毛利率同步改善,訓練卡維持較高盈利水平,收入結構持續向高需求的推理市場傾斜。
展望後市,有機構認為,國內自主算力需求長期剛性,國產替代空間廣闊;公司訓推雙線產品已經跑通量產交付,萬卡級集群落地經驗形成差異化優勢;公司納入恆生科技、港交所科技100指數,機構配置空間打開,長期投資價值無虞。
也有謹慎的機構認為,海外高端GPU產品仍具備性能與生態優勢,行業競爭持續加劇;推理賽道價格競爭或壓製中長期毛利率;軟件生態適配、算子優化仍需持續投入研發;行業算力需求波動、客戶資本開支節奏變化會直接影響公司未來的訂單交付。
值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。天數智芯作為港股國產通用GPU稀缺標的,技術壁壘突出、商業化進程加速,市值規模與科創屬性突出,具備衝擊第十三屆港股100強的基礎條件;其自主算力底座的戰略價值、技術創新能力,也是評選中衡量硬科技企業長期價值的重要維度。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
推薦文章


