

Mitrade Insights — 布蘭特原油 1 月合約週一(11/2)收 104.77 美元,單日 -7.63%,盤中低見 103;WTI 12 月合約收 96.46,-7.36%,是 7 月 17 日以來最大單日跌幅。10/30 布蘭特才創 117.64 的六個月高點,兩個交易日回吐 12.9 美元。更關鍵的是,10/19 那篇「112 雙頂、頸線 104」的頸線,今天只差 0.77 美元——油價不是在問「還會不會跌」,而是在問「104 守不守得住」。
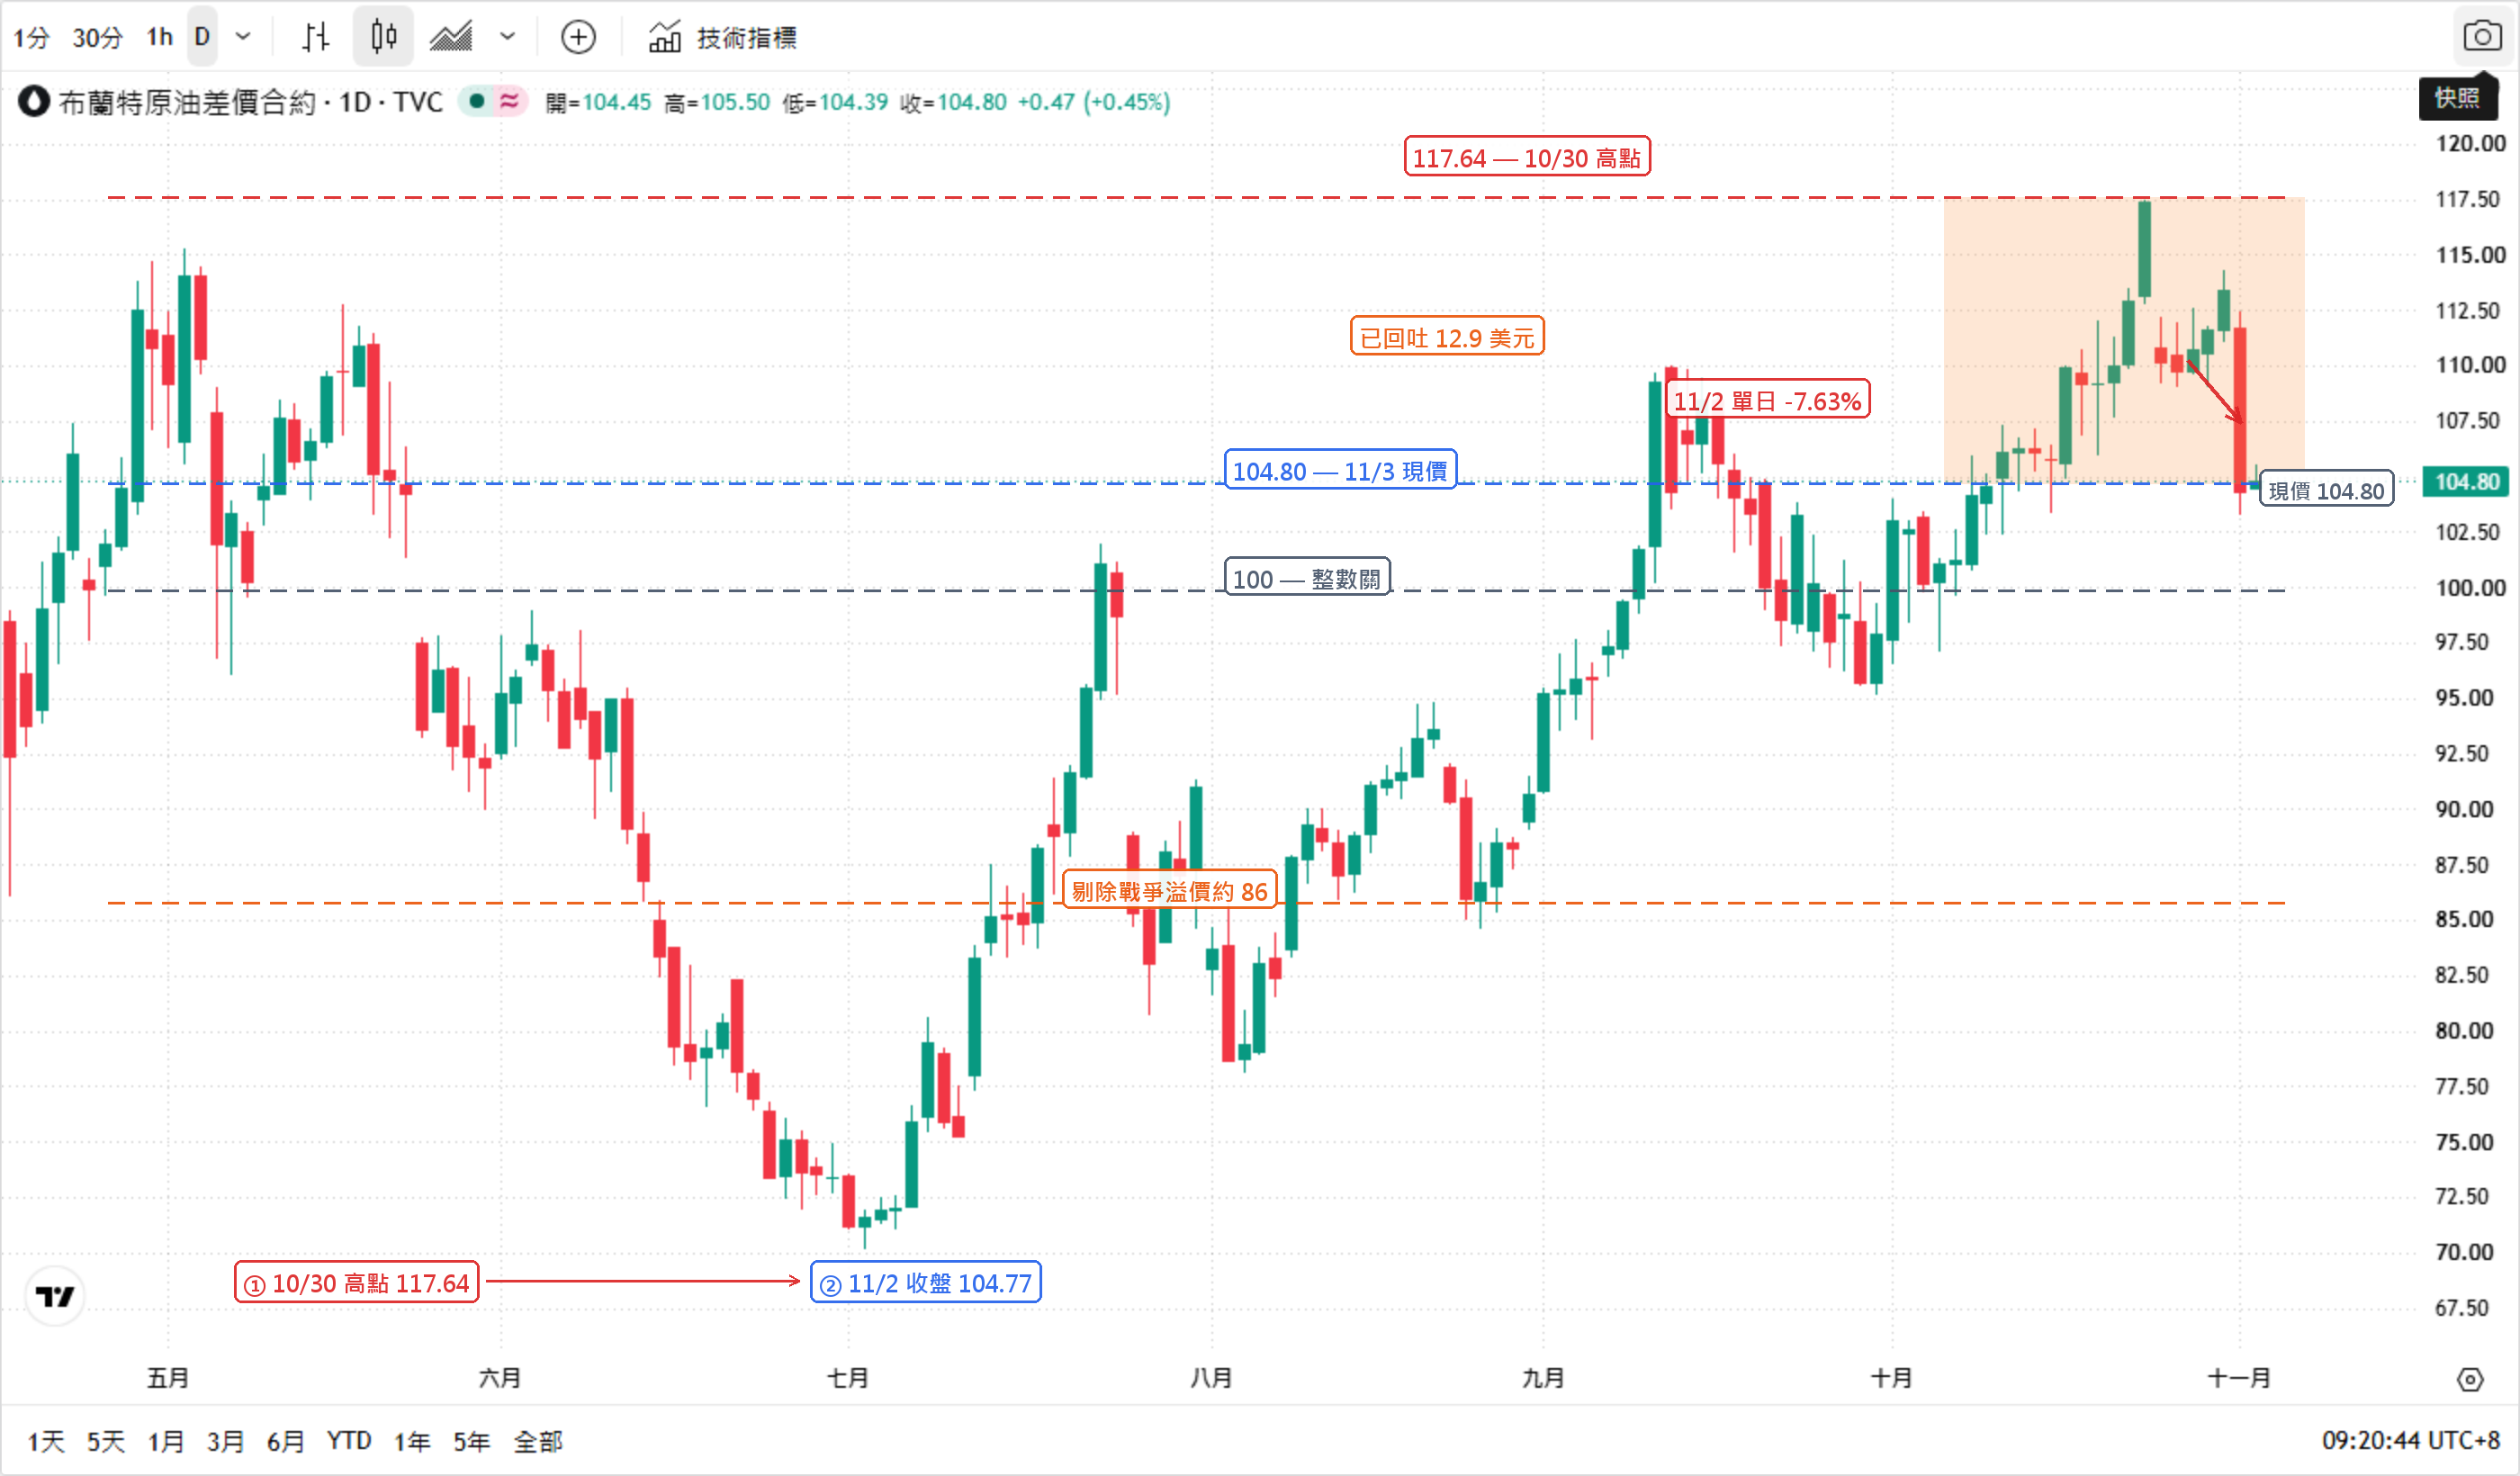
* 圖表來源:TradingView(UKOIL 日線),2026-11-03。
104.77:頸線 104 只差 0.77 美元
第一個數字是 104.77,11/2 收盤;第二個是 104,10/19 雙頂的頸線;第三個是 27 美元,市場估算布蘭特價格裡的戰爭溢價。把溢價剔除,布蘭特約 86 美元。換句話說,油價從 117.64 跌到 104.77,跌掉的 12.9 美元裡,只有約 8.2 美元是溢價,還有 18.8 美元留在價格裡。
10/19 的雙頂 112 還在
10/19 那篇提到,布蘭特在 112 附近形成雙頂,頸線 104,量度目標 96。今天收 104.77,等於貼著頸線走。104 守住,雙頂只是「待確認」;104 失守,96 就是下一個坐標。 這不是預測,是圖上已經畫好的條件。
| 情境 | 布蘭特價格 | 相對 104.77 |
|---|---|---|
| 含戰爭溢價(現在) | 104.77 | — |
| 剔除溢價(賣方模型) | 約 86 | -17.9% |
| 10/30 高點 | 117.64 | +12.3% |
這張表告訴你:油價現在是「政治價格」大於「供需價格」。若談判真的落地,往 86 的方向還有空間;若談判停滯,18.8 美元的溢價會重新長回來。
8.3 美元的布美價差:亞洲買家的帳單
布蘭特與 WTI 的價差是 8.31 美元(104.77 - 96.46)。亞洲進口商買的是布蘭特體系,價差擴大代表航運、保險與地區溢價仍在。油價下跌對亞洲是好事,但傳導到進口成本,還要看運費與保險有沒有同步回落。
48 小時復航方案
導火索是美伊談判。伊朗方面提出,若制裁與海上封鎖條件滿足,可在 48 小時內重開霍爾木茲海峽;美方表示外交優先。市場把這句話解讀成「供應中斷的尾部風險下降」,於是先賣溢價,而不是賣原油本身。
OPEC+ 12 月產量目標不變,供給面沒有新增寬鬆。這說明下跌不是「供給過剩」,而是「風險溢價回吐」。兩者的差別很重要:前者會讓油價長期停在低位,後者只要談判一變,價格就會彈回去。
48 小時與 11 月 6 日:油價的兩個裁判
油價現在掛在兩個時點上:48 小時的復航窗口,以及 11/6 的美國 10 月非農。前者決定戰爭溢價要不要繼續賣,後者決定需求與美元的方向。中間還有 11/3 的美國 JOLTS(預期 711 萬)與 11/4 的 ISM 服務業。
談判破裂的反向情景
如果 48 小時內沒有實質進展,或海灣航運再出事,布蘭特可能重新站上 110,回到 117.64 的測試;如果復航落地,104 頸線失守,下一站是 100,再下是 96 的量度目標。104 是分水嶺,不是終點。
| 時間 | 事件 | 偏空情景 | 偏多情景 |
|---|---|---|---|
| 11/3 ~ 11/5 | 48 小時復航窗口 | 復航落地 → 104 失守 | 談判停滯 → 110 上方 |
| 11/3 晚 | 美國 JOLTS(預期 711 萬) | 職缺降溫 → 需求疑慮 | 職缺強勁 → 需求支撐 |
| 11/4 | ISM 服務業 | 景氣降溫 → 油價壓力 | 景氣擴張 → 油價支撐 |
| 11/6 | 美國 10 月非農 | 就業疲弱 → 美元跌、油價跌 | 就業強勁 → 美元漲、油價震盪 |
什麼情況下這條判斷會錯。 我的判斷是「104 是頸線保衛戰,失守才看 96」。兩個證偽條件:第一,布蘭特連續兩日收在 110 上方,且海灣航運恢復正常,代表溢價重新定價;第二,104 失守後沒有加速,反而在 100 ~ 104 區間橫盤超過一週,代表市場把復航當成已定價、不再追空。兩者任一成立,這篇的「頸線保衛戰」框架就要修正。
閱讀更多
* 本文內容僅代表作者個人觀點,讀者不應以本文作為任何投資依據。在做出任何投資決定之前,您應該尋求獨立財務顧問的建議,以確保您了解風險。差價合約(CFD)是槓桿性產品,有可能導致您損失全部資金。這些產品並不適合所有人,請謹慎投資。查閱詳情


