

【百強透視】Q3淨利最高預增1.7倍,瀾起科技(06809.HK)觸底反彈?
10月21日,全球最大的內存互連芯片廠商瀾起科技A、H股雙雙大幅拉升。截至發稿,A股的瀾起科技(688008.SH)股價上漲6.4%,報180.1元/股;港股的瀾起科技(06809.HK)漲勢同樣強勁,漲幅為10.44%,報224.2港元/股。
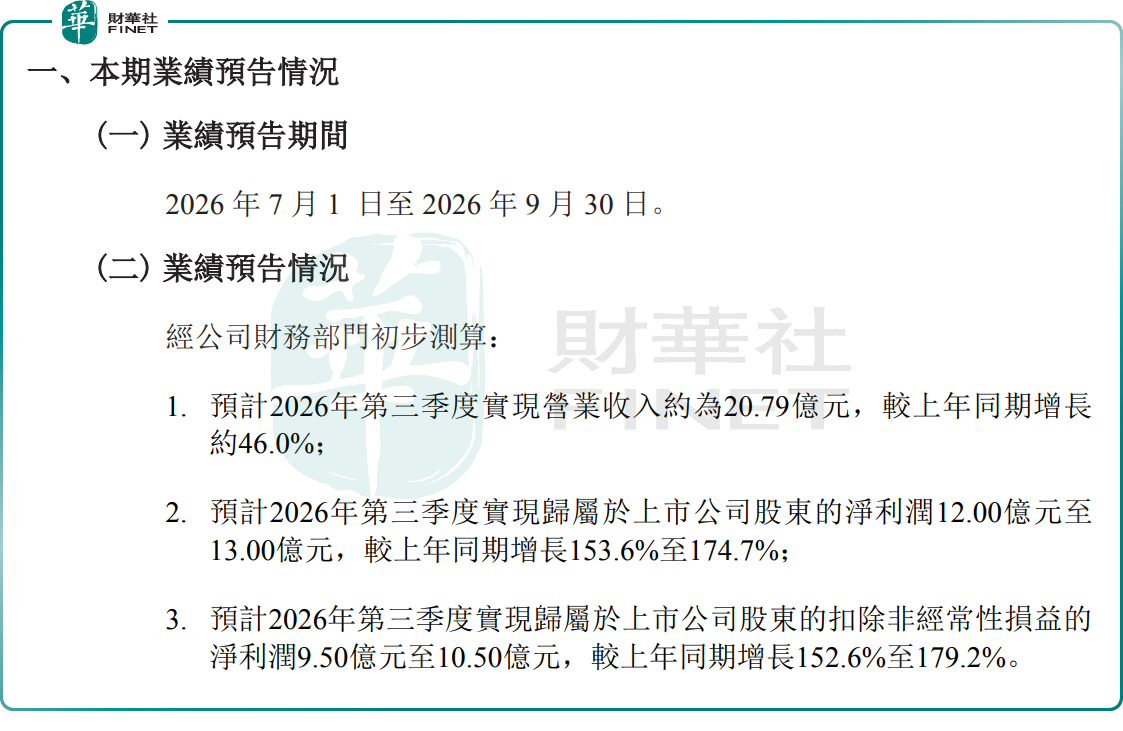
消息面上,瀾起科技發佈2026年第三季度業績預告,表現靚麗。公告顯示,2026年第三季度,公司預計實現營收約20.79億元,同比增長約46.0%,環比增長約10.9%;歸母淨利潤12億至13億元,同比增長153.6%至174.7%,環比增長約4.3%至13.0%;扣非淨利潤9.5億至10.5億元,同比增長152.6%至179.2%,環比增長約32.2%至46.1%。
業績大幅增長的核心驅動來自AI算力需求的持續爆發。瀾起科技是全球內存接口芯片龍頭,RCD(寄存時鐘驅動器)為DDR5內存模組核心配套芯片,深度綁定服務器與AI算力需求週期。
今年以來,隨著AI推理及Agent應用快速發展,服務器CPU需求持續增長,並進一步帶動內存模塊及內存互連芯片整體需求量上行。2026年第三季度,瀾起科技依託行業龍頭地位,DDR5內存接口及模塊配套芯片出貨量大幅增長,DDR5第三、第四、第五子代RCD芯片出貨占比進一步提升,推動公司經營業績同比大幅增長。
分產品線看,第三季度,瀾起科技互連芯片產品線銷售收入約20.47億元,同比增長約49.3%,環比增長20.9%;毛利率預計68.0%至68.5%,同比增加2.31至2.81個百分點,環比增加0.57至1.07個百分點。公司預計第四季度相關產品需求將進一步提升。
從行業格局看,內存接口芯片市場呈現寡頭壟斷格局,瀾起科技與瑞薩、IDT等國際廠商分庭抗禮,在DDR5世代的市場份額有望進一步提升。
有分析表示,隨著全球AI資本開支持續走高,AI服務器滲透率加速提升,內存接口芯片作為服務器產業鏈中的關鍵環節,景氣度有望延續至2027年。不過,市場亦需關注行業週期性波動風險,以及下遊雲廠商資本開支節奏變化對業績的潛在影響,一旦AI資本開支節奏出現變化,訂單彈性可能回落。
另值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。瀾起科技作為國內稀缺的高端芯片設計企業,技術壁壘深厚,受益於AI算力產業的長期趨勢,成長空間廣闊,在港股科技板塊中具備較強的稀缺性與配置價值;製約因素在於半導體行業週期性較強,下游需求波動可能導致業績增速階段性放緩,且地緣政治因素對供應鏈的影響仍需持續跟蹤。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。
推薦文章


