

【IPO追蹤】新加坡海事服務商Pinnacle Marine闖港股,家族企業色彩濃厚
10月8日,Pinnacle Marine Holdings Ltd(下稱「Pinnacle Marine」)披露招股書,擬於港交所主板上市。獨家保薦人為同人融資有限公司。
該公司以新加坡港為營運核心,業務涵蓋造船、工作船租賃、船務代理及船舶物資供應三大板塊。
造船居新加坡第三,家族合計持股逾九成
Pinnacle Marine成立於2009年,最初以船舶物資供應起步,2011年購入首艘補給船並開展租賃業務,2018年正式進軍造船領域。
根據行業顧問JWA報告,按2025年交付船舶數量計算,公司在新加坡鋁製工作船建造商中排名第三,僅次於Penguin International和Strategic Marine。
自2009年開展業務以來,公司已建立起覆蓋鋁製工作船建造、工作船租賃與物流支援;船務代理服務;及船舶物資供應及機械與備件銷售的協同運營平台。工作船為主要用於支援港口界限及週邊水域內作業的港口工作船。
從股權結構看,這是一家典型的家族企業。IPO前,控股股東集團由創始人、董事會主席Chua TK先生及其配偶Lim SC女士通過Prompt venture持有約71.99%股權。Chua TK的小舅子(內弟)Lim CP先生、姐姐Chua GC女士、弟弟Chua TS先生則分別持股4.62%、9.23%及6.46%。這個家族成員合計持有公司股權達92.3%,股權高度集中。
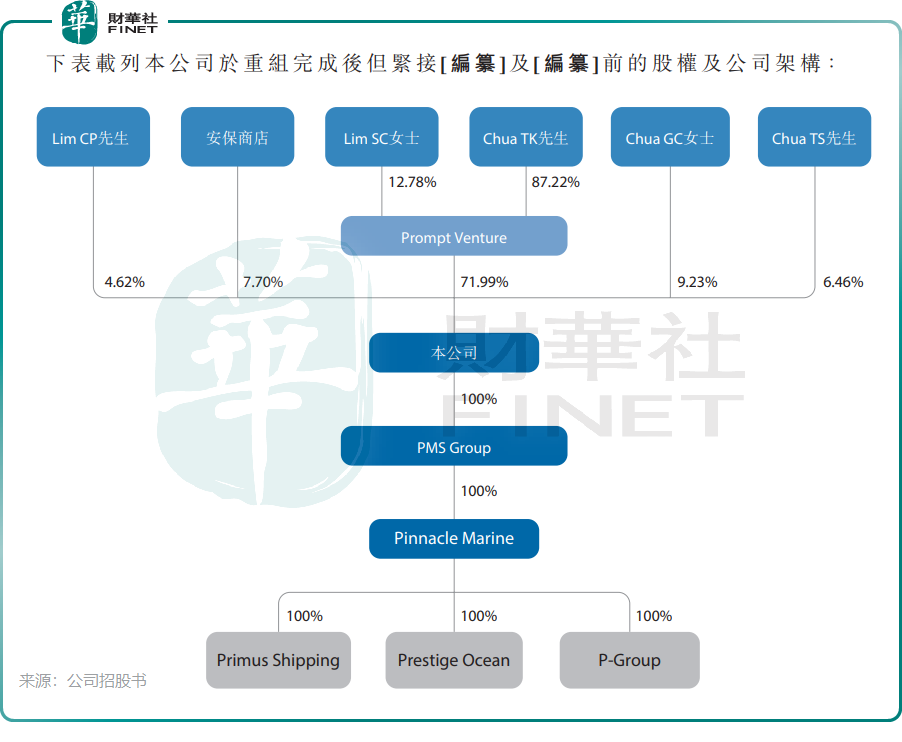
值得注意的是,日本船東安保商店於2023年2月以500萬新加坡元投資Pinnacle Marine,取得約7.7%股權,成為唯一的機構投資者。該筆投資主要用於收購新加坡海濱造船廠設施。
資料顯示,公司主席Chua TK先生在航運業擁有逾28年經驗,行政總裁Lim CP先生亦在業務管理及項目執行方面擁有逾16年經驗。
三年營收複合增長15.3%,純利率升至21%
2023財年以來,Pinnacle Marine收入穩步增長,淨利潤則進入2026年前五月錄得負增長。
數據顯示,2023年至2025年,Pinnacle Marine分別實現營業收入3490.4萬、4090.9萬和4641.7萬新加坡元,三年複合年增長率約15.3%。2026年前五個月,公司營收約1941.6萬新加坡元,與上年同期基本持平。
盈利方面,公司擁有人應占全面收益總額由2023年的377.9萬新加坡元增至2024年的608.7萬新加坡元,並進一步攀升至2025年的971.4萬新加坡元,純利率從10.8%提升至21.0%。毛利率亦從30.2%改善至41.5%,主要得益於2024年1月港口碼頭設施全面投產後,造船業務效率提升及規模效應顯現。
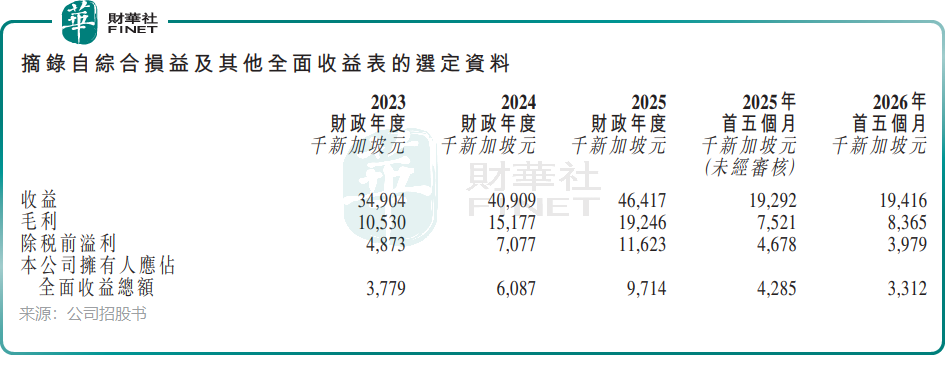
不過,2026年前五個月純利為331.2萬新加坡元,同比下降約22.7%,主要由於2025年同期錄得終止租賃負債收益約90萬新加坡元,而2026年同期並無此一次性收益。
從收入結構看,公司造船及工作船租賃服務收入占比從2023年的33.8%提升至2025年的51.9%,其中造船服務收入從374.3萬新加坡元增至1426.7萬新加坡元,成為增長主要驅動力。而船務代理服務收入占比則從53.9%下降至42.2%,已不是單一收入來源。
客戶方面,公司客戶涵蓋船東、船舶營運商、政府機構及物流企業。2026年前五個月,五大客戶合計貢獻總收入約32.7%,最大客戶占比約9.1%,客戶集中度較2023年有所下降。
募資用於擴產能與船隊,關注產能瓶頸與安全合規
根據申請文件,Pinnacle Marine此次募資將主要用於:獲取及開發額外土地以擴展造船產能、擴充自有工作船船隊及物流能力、策略性投資或收購水下海事服務業務、償還銀行貸款、研發活動及一般營運資金。
公司當前港口碼頭設施使用率在2024年和2025年均維持在約97%,接近產能上限。公司計劃通過政府土地招標獲取毗鄰現有設施的約91,970平方英尺土地,預計2028年上半年投入運營後,整體產能可提升約60%。
不過,風險因素亦不容忽視。公司面臨客戶項目製收入波動、供應商A獨家分銷協議終止風險、原材料及燃料價格波動、以及工作場所安全合規等挑戰。2023年7月,公司附屬公司Prestige Ocean因一起工作場所事故被罰款14萬新加坡元,董事LimCP先生亦曾遭到檢控,其後通過繳付5000新加坡元調解罰款,控罪予以撤銷,案件作無罪釋放結案,並未經過法庭審判定罪。
此外,公司上市前曾向股東宣派大額股息--2023財年宣派1090萬新加坡元、2025財年宣派500萬新加坡元、2026年3月再宣派370萬新加坡元,而2025年末現金及等價物僅632萬新加坡元。如何在擴張產能、維持運營與回報股東之間取得平衡,將是管理層需要持續回答的問題。
總體來看,Pinnacle Marine是一家在新加坡海事服務領域深耕多年、盈利能力持續改善的家族企業,鋁製工作船建造的細分市場地位和環保合規趨勢構成其上市的核心看點。但產能瓶頸、客戶集中度、安全合規記錄及上市前大額分紅等因素,也需投資者審慎評估。隨著招股進程推進,其最終定價和市場表現,將成為觀察港股傳統海事服務板塊熱度的重要參考。
推薦文章


