

【IPO追蹤】傳音控股(02636.HK)今起招股,比亞迪等基石認購12.46億港元
10月7日,傳音控股(02636.HK)正式啟動港股招股,成為又一家實現「A+H」兩地上市的消費電子企業。
公司擬全球發售8664.83萬股H股,其中香港公開發售占10%,國際發售占90%,另有15%超額配股權。發售價區間為每股35.30港元至38.80港元,每手買賣單位100股,入場費約3919.13港元。招股期為10月7日至10月12日,預期定價日為10月13日,H股將於10月15日在聯交所主板掛牌交易,中信證券擔任獨家保薦人。
11家基石認購12.46億港元,比亞迪、聯發科在列
傳音控股本次發行引入11家基石投資者,合計認購金額約12.455億港元,按發售價中位數37.05港元計算,對應認購約3361.64萬股,占全球發售股份的比例約38.8%。
公司的基石投資者包括新加坡政府投資公司(GIC)、易方達基金、比亞迪(01211.HK)全資附屬公司金興環球、Millennium、才華資本、奇點資產、中銀理財、江波龍(09976.HK)、聯發科全資擁有的Digimoc、宏芯宇香港及科宇盛達,所有基石股份均設有6個月禁售期。
值得注意的是,基石投資者中產業資本占比突出。比亞迪、聯發科、江波龍均為傳音控股產業鏈上下游的重要企業,其中江波龍為存儲芯片供應商,聯發科為手機芯片供應商,比亞迪則在智能汽車領域與傳音存在潛在協同空間。這種「產業+財務」的基石結構,既體現了產業鏈對傳音控股的認可,也為上市後股價穩定提供了支撐。
「非洲手機之王」的全球版圖
傳音控股的前身成立於2013年,總部位於深圳,是全球知名的智能終端產品和移動互聯網服務提供商。公司旗下擁有TECNO、Itel、Infinix三大手機品牌,深耕非洲、南亞、東南亞、中東和拉美等新興市場。
據公開資料,傳音控股在非洲手機市場份額連續多年位居第一,2025年在非洲市場的智能手機銷量近4000萬部,創歷史新高。全球手機出貨量方面,傳音控股長期穩居前五,2025年全年出貨量約1.69億部。
除手機業務外,傳音控股還積極拓展移動互聯網業務,旗下Boomplay音樂流媒體平台在非洲市場擁有超過1億用戶,是非洲最大的音樂流媒體平台之一。公司同時佈局家電、配件等多元化業務,試圖打造「智能終端+移動互聯」的生態閉環。
業績波動大,2026年前四月強勢回升
財務數據顯示,傳音控股近年業績面臨較大壓力。2023年至2025年,公司營收分別為622.95億元(人民幣,下同)、687.15億元和655.91億元,2025年同比下降4.55%;期內利潤分別為55.87億元、55.97億元和26.05億元,2025年同比大幅下降53.5%。2026年前四月,公司實現營收232.9億元,期內利潤13.61億元,同比均有所回暖。
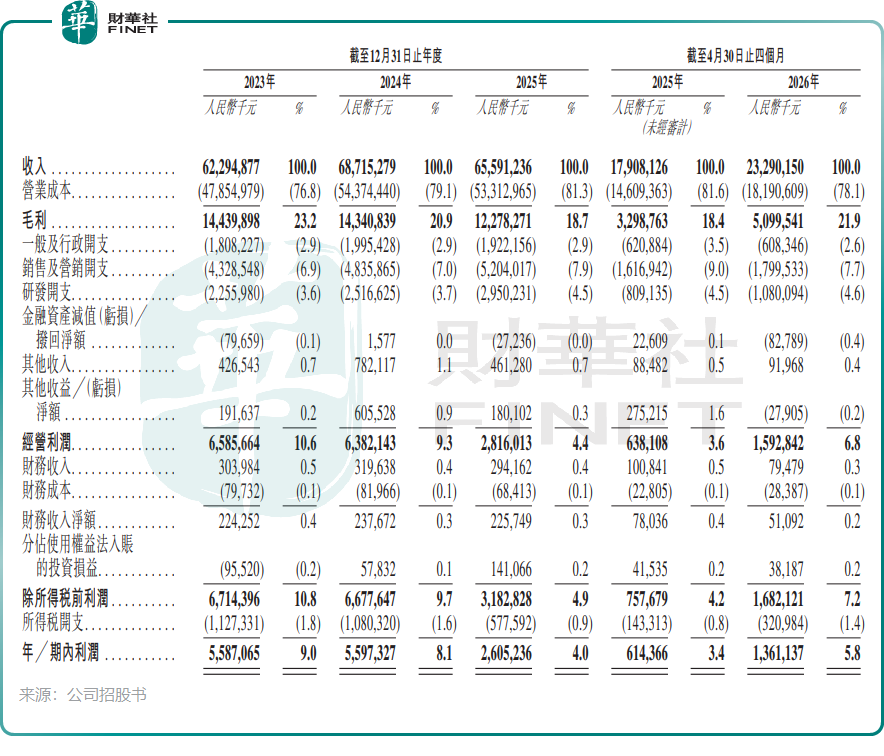
盈利能力方面,公司毛利率從2023年的23.2%下降至2025年的18.7%,2025年淨利率僅為4%。其中,手機業務毛利率從2023年的22.9%降至2025年的18%。
公司解釋稱,受市場競爭及供應鏈成本影響,存儲等元器件價格上漲較多,對產品成本和毛利率造成較大影響。此外,2025年手機出貨量較2024年的約2億部有所下降,也是業績承壓的重要原因。
面對業績壓力,傳音控股表示將減少低端產品銷售占比,大幅加碼200美元以上中高端市場,同時提升非手機業務收入占比,優化產品結構和盈利能力。
H股定價較A股折讓,估值吸引力幾何?
以發售價區間中位數37.05港元計算,傳音控股本次H股發行對應市值約為427億港元(折合人民幣約365.6億元)。而截至9月30日收盤,傳音控股A股(688036.SH)股價約為53.8元人民幣,對應A股市值約619億元人民幣。H股發行價較A股存在約31%的折讓,這一折讓水平在近期A+H新股中處於中等偏上水平。
從估值角度看,按2025年利潤26.05億元計算,H股發行價對應市盈率約為14.03倍,低於A股當前約19.7倍的市盈率。考慮到公司2026年上半年業績已出現回暖跡象,若下半年盈利能力持續修復,當前估值或具備一定吸引力。
但需注意的是,手機行業競爭激烈,新興市場消費能力波動較大,傳音控股業績復甦的持續性仍有待觀察。
業績復甦持續性待考,傳音控股風險幾何?
雖然業績在2026年上半年顯著回暖,但是傳音控股面臨多項潛在風險。
一是市場競爭風險,非洲及新興市場手機競爭加劇,三星、小米等品牌持續加大投入,可能擠壓公司市場份額;
二是供應鏈風險,存儲芯片等關鍵元器件價格波動直接影響毛利率;
三是匯率風險,公司業務主要集中在非洲等新興市場,當地貨幣匯率波動可能對業績產生影響;
四是業績復甦不及預期風險,2025年淨利潤大幅下滑後,能否持續回暖仍存在不確定性。
推薦文章


