

比特幣真的已經擺脫了它本來要對抗的宏觀力量嗎?
早在 17 年前,中本聰就在全球金融危機的背景下設計了比特幣(BTC),作為全球貨幣體系之外的一種替代方案,不受央行、政府和傳統中介機構的控制。這引出了一個關鍵問題:比特幣真的已經擺脫了它試圖挑戰的宏觀經濟力量嗎?
在誕生近二十年後,比特幣的價格仍然對驅動傳統風險資產的相同變數保持敏感——利率、美國國債收益率、通膨預期、美元(USD)以及全球流動性。
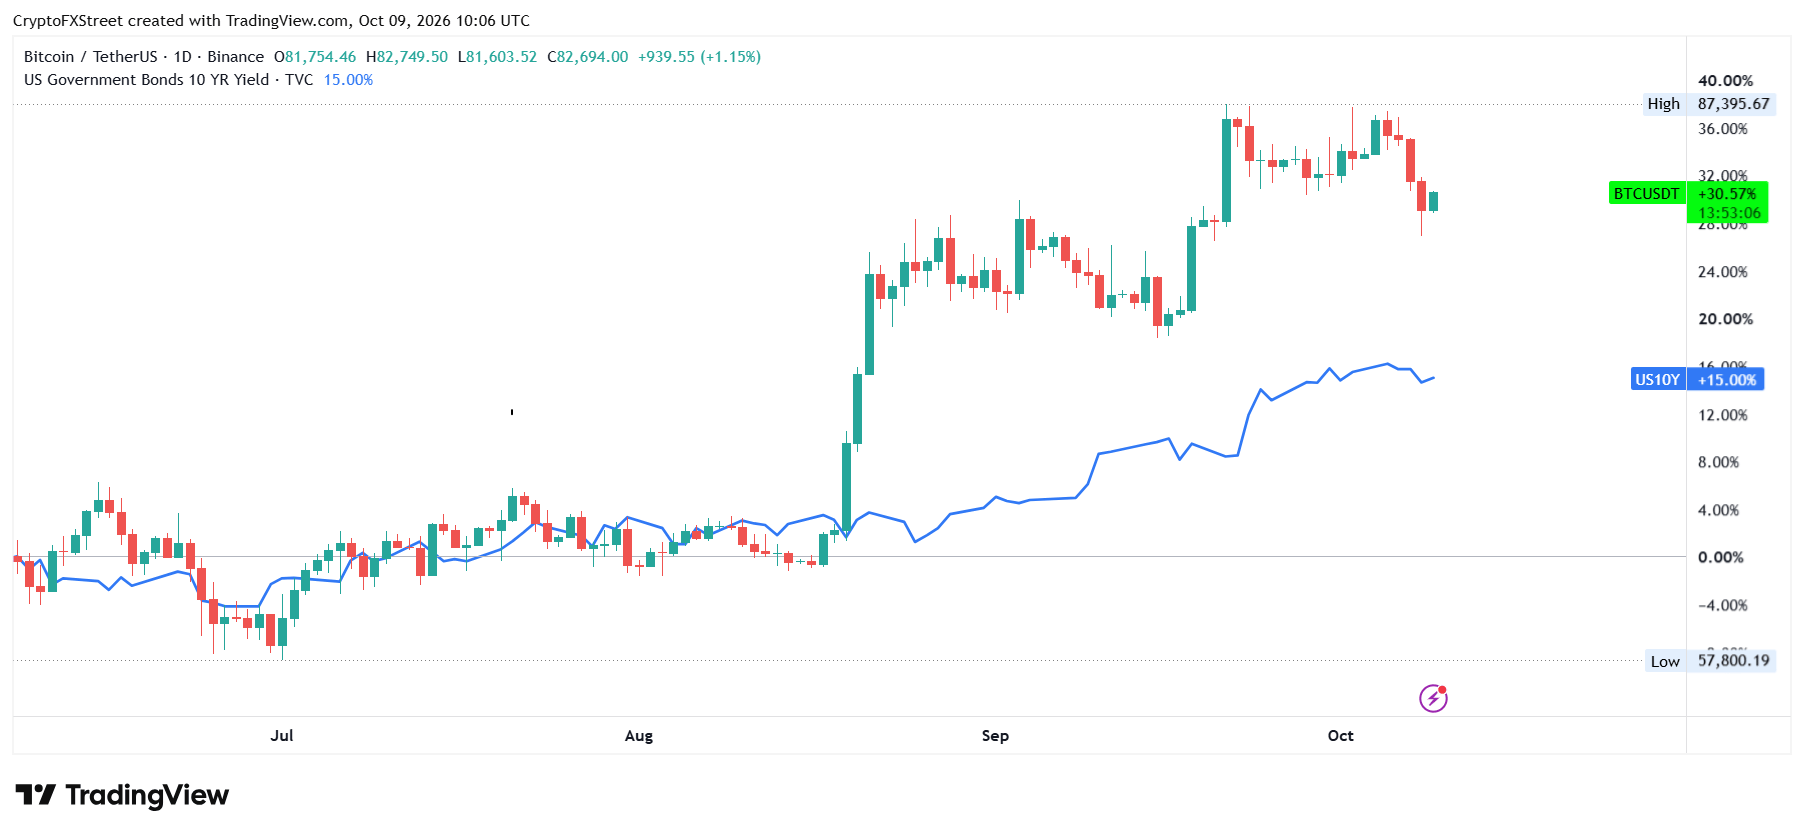
在 10 月的頭幾天,這種市值最大的加密貨幣在美伊談判暫停以及美聯儲(Fed)9 月會議紀要釋放鷹派立場後,從 86,000 美元上方跌向 81,000 美元。此次走勢與油價和美債收益率的飆升同步出現。布倫特原油升至 103 美元上方,而 10 年期美債收益率攀升至 5.3% 上方的數十年高位,尤其是在週四相關性表現得更為明顯。
不久之後,美國總統唐納德-特朗普宣布,美國不會在 11 月 3 日美國中期選舉之前的"任何時候"攻擊伊朗,這緩解了一些短期地緣政治擔憂。消息公布後,BTC 短暫反彈,升向 83,000 美元。
把時間拉回到 8 月,儘管收益率上升了 60 個基點,比特幣仍上漲了 30%以上。表面上看這似乎矛盾,但這些漲幅部分得益於美國財政部的干預,該部門將其債券回購操作規模擴大了一倍,針對 10 年期至 30 年期債務的回購規模至少達到 40 億美元。
但這對比特幣與更廣泛宏觀環境之間的關係說明了什麼?
美國國債收益率和油價如何影響比特幣
比特幣、美國國債收益率和油價之間並不是直接關係。
油價上漲會提高能源、運輸和生產成本,可能使通膨維持在高位。這使得美聯儲更難放鬆貨幣政策,尤其是在通膨仍高於目標的情況下。
因此,市場可能開始計入更高的利率預期,推動美債收益率走高,因為投資者要求更高的補償,以覆蓋通膨風險以及持有期限更長的政府債務。
與債券不同,比特幣不會產生傳統意義上的現金收益。隨著美債收益率上升,投資者可以從相對更安全的資產中獲得更高回報,這提高了持有這一領先加密貨幣的機會成本。更高的收益率也會讓投機性資產吸引力下降,因為投資者在將資金投入更高風險投資之前,會要求更高的回報。
不過,僅看收益率的方向並不能說明全部問題。由更強勁經濟增長推動的收益率上升,與由通膨壓力、財政擔憂或更高期限溢價推動的收益率上升,其影響可能截然不同。
當前環境尤其具有挑戰性,因為油價上漲正在加劇通膨擔憂,而更高的收益率正在收緊金融條件。美聯儲 9 月會議紀要還指出,油價是推高短期通膨補償的主要因素之一。
機構採用使比特幣與傳統金融更緊密相連
別誤會。機構採用一直是比特幣近年來最大的進展之一。然而,帶來更多資金流入市場的同一輪整合,也讓比特幣暴露於傳統資產配置決策之下。
現貨比特幣交易所交易基金(ETF)、CME 期貨以及企業比特幣財庫,已經為機構資本進出市場創造了額外渠道。
當收益率上升、股市承壓時,機構投資者可能會重新平衡投資組合、降低槓桿或增加現金配置,而比特幣敞口也可能成為這些調整的一部分。
近期 ETF 資金流就體現了這種壓力。根據 SoSoValue 數據,美國現貨 BTC ETF 在過去兩天錄得超過 7.31 億美元的淨流出,其七日資金流轉為負值。
CME 期貨為這種關係增加了另一層含義。機構交易者利用這些合約對沖敞口、管理槓桿並執行基差交易。隨著比特幣漲勢放緩,過去兩週 CME 溢價已收窄。這表明,當融資成本上升,或這些交易的經濟性惡化時,倉位可能會被削減,從而給市場帶來壓力。
重要的區別在於,收益率上升並不會自動觸發比特幣拋售。相反,它們可能創造出一種環境,使投資組合再平衡、對沖以及風險偏好下降相互強化。
比特幣在市場壓力時期與股市的關聯性也提供了進一步證據。
Wintermute 10 月 5 日的市場更新指出,BTC 與標普 500 指數的相關性再次上升。該公司認為,在高相關性階段,比特幣表現得像標普 500 指數的高貝塔版本,往往會與股市一同下跌,但在隨後反彈中卻不會同步充分參與。
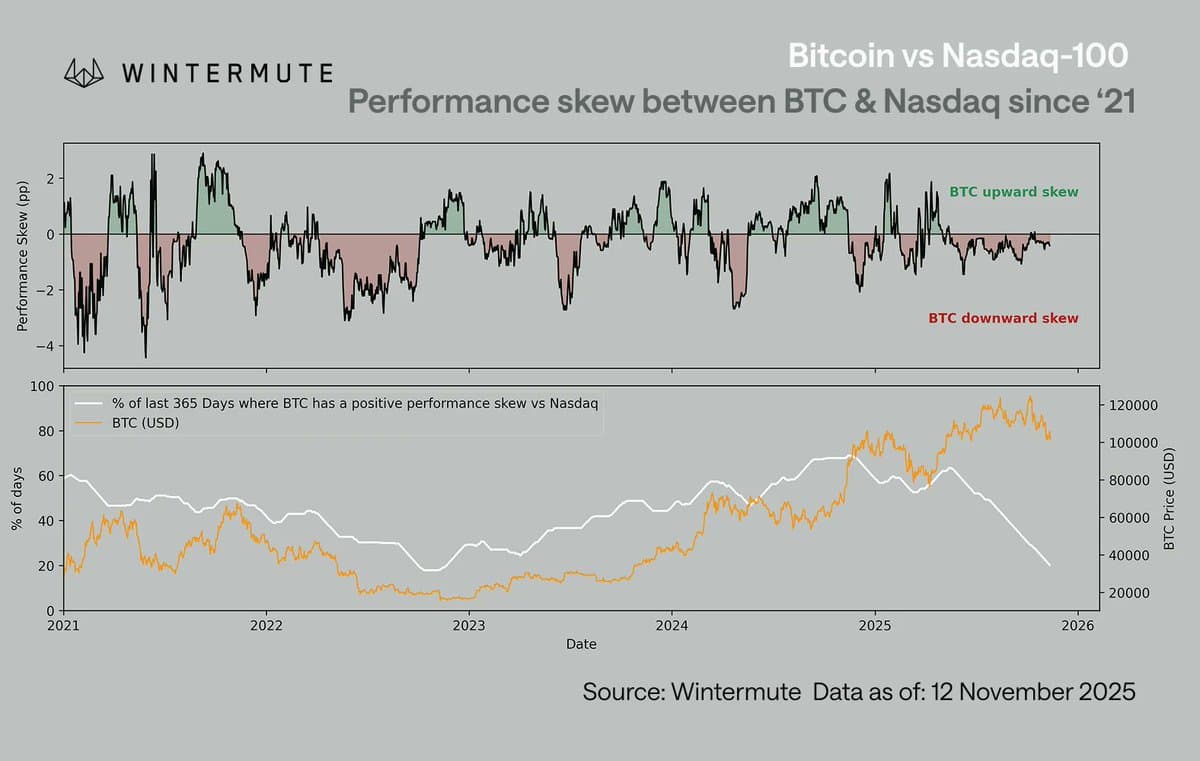
這一走勢表明,比特幣價格正越來越受到那些同時持有科技股和其他成長型資產的投資者影響。
因此,比特幣的稀缺性並不能阻止其在廣泛的風險規避事件中被拋售。
比特幣已經超越宏觀了嗎?
已關閉的加密貨幣交易所 BitMEX 聯合創始人 Arthur Hayes 認為,如果美國國債收益率上升暴露出財政壓力並迫使政策制定者擴大貨幣創造,那麼這最終可能有利於比特幣。在這一理論下,借貸成本上升會使政府債務的償付更加昂貴,從而增加對貨幣干預的壓力,最終可能削弱法定貨幣。這樣的舉措對以美元計價的比特幣等風險資產有利。
然而,時機和傳導機制很重要。當收益率上升是因為投資者預期財政壓力和最終的貨幣擴張時,比特幣的稀缺性敘事可能會變得更具吸引力。
但當通膨由石油衝擊推動,而央行通過維持緊縮性金融條件作出回應時,比特幣的直接影響可能恰恰相反。隨著流動性收緊,美元可能走強,比特幣也可能與科技股一同下跌。
區別在於,哪一種通膨最終會促使貨幣擴張,哪一種通膨則會首先迫使貨幣政策收緊。比特幣可能受益於前者,而在後者之下則舉步維艱。
這也有助於解釋為何 BTC 能在收益率上升的情況下反彈,正如 8 月所見,但這並不一定證明它已經脫離宏觀經濟環境,因為美國國債回購以及其他與流動性相關的發展,可能會抵消部分收益率上升帶來的壓力。
數據顯示,比特幣的基本面推動需求,但宏觀環境塑造了這種需求發揮作用的背景。
投資者接下來應關注什麼?
目前,關鍵變數仍然是美國國債收益率、石油價格、美元以及美聯儲前景。
長期和短期國債收益率有助於判斷持有比特幣的機會成本,布倫特原油將有助於判斷能源驅動的通膨是否仍是一個問題,而美元和美聯儲前景則有助於顯示金融條件是否進一步收緊。
BTC ETF 資金流也是另一個關鍵因素。資金流入持續回升可能表明機構需求正在吸收與宏觀相關的拋售壓力。相反,持續流出則表明投資者仍保持謹慎。
在比特幣的邊際需求對傳統金融條件的敏感度下降之前,收益率上升、地緣政治驅動的石油通膨以及全球流動性的變化將繼續影響其價格。
比特幣或許提供了傳統貨幣體系的替代方案,但該體系仍然是決定投資者願意為其支付多少價格的關鍵影響因素。
推薦文章


