

印度盧比因美國債券收益率回落而獲得喘息
- 隨著美國債券收益率降溫,印度盧比兌美元反彈。
- 美國總統特朗普在中期選舉前緩解了對美國對伊朗採取軍事侵略行動的擔憂。
- 投資者將注意力轉向印度 CPI 數據。
週五,印度盧比(INR)兌美元(USD)小幅高開。美元/印度盧比(USD/INR)小幅走低至 96.55 附近,但仍接近 97.00 的歷史高點。美國國債收益率的回調為印度貨幣帶來了急需的喘息之機。
截至發稿時,10 年期美國國債收益率下跌 0.23%,至 5.22% 附近。在未能延續漲勢突破 5.36% 的二十年高位後,美國支持證券的收益率開始回調。
從理論上講,若美國債券收益率暫停上漲,除非更廣泛的趨勢恢復,否則將提升印度盧比等風險較高資產的吸引力。
與此同時,預計印度儲備銀行(RBI)也在開盤時進行了干預。據路透社報導,印度央行可能賣出美元,以在盧比接近紀錄低位時支撐其匯率。
是什麼導致美國國債收益率大幅回調?
週四,在特朗普總統發表有關美國-伊朗外交樂觀前景的言論後,油價回吐部分漲幅,美國債券收益率承壓。
美國總統特朗普通過 Truth Social 發帖表示:"在 11 月 3rd 日美國中期選舉之前,我們不會在任何時候攻擊伊朗,"並補充說,"我們正在與伊朗伊斯蘭共和國進行富有成效的討論。"
美國債券收益率的漲勢結束了嗎?
美國債券收益率持續上漲出現暫停,給風險敏感型資產帶來了一些喘息空間。然而,由於超大規模雲服務商的大量投資仍然完好無損,且市場高度預期美聯儲在短期內將進一步加息,美國國債收益率的更廣泛趨勢可能仍將持續較長時間。
丹斯克銀行(Danske Bank)分析師本週在一份報告中表示,美國債券收益率處於長期上升趨勢,不僅因為美債供應增加,也因為超大規模雲服務商(hyperscalers)發行更多債券。在此背景下,該行警告稱,"我們確實看到 10 年期和 30 年期美債收益率觸及 6% 的風險,因為投資者要求長端獲得更高的溢價",這凸顯出市場擔憂期限溢價可能需要進一步上升,以消化即將到來的發行。
在國內方面,印度央行(RBI)本週將關鍵政策利率上調 25 個基點(bps),並將貨幣政策立場從"中性"調整為"校準緊縮",表明短期內降息已不在考慮範圍內。與此同時,投資者正等待印度 9 月消費者價格指數(CPI)數據,該數據將於週一公佈。
印度 CPI 報告有何看點?
法國興業銀行(Societe Generale)表示,印度的通脹背景將在 2026 年 9 月顯著惡化,該行預計"整體 CPI 通脹率將從 8 月的 4.8% 同比大幅升至 5.6%,主要受食品通脹推動,食品通脹可能已升至約 7.5% 同比。"法國興業銀行補充稱,這一變化並不侷限於波動性較大的組成部分,並指出"我們還預計核心 CPI 通脹將接近 4.5% 同比,表明儘管大眾市場需求相對低迷,潛在價格壓力仍在增強。"
美元/印度盧比技術分析
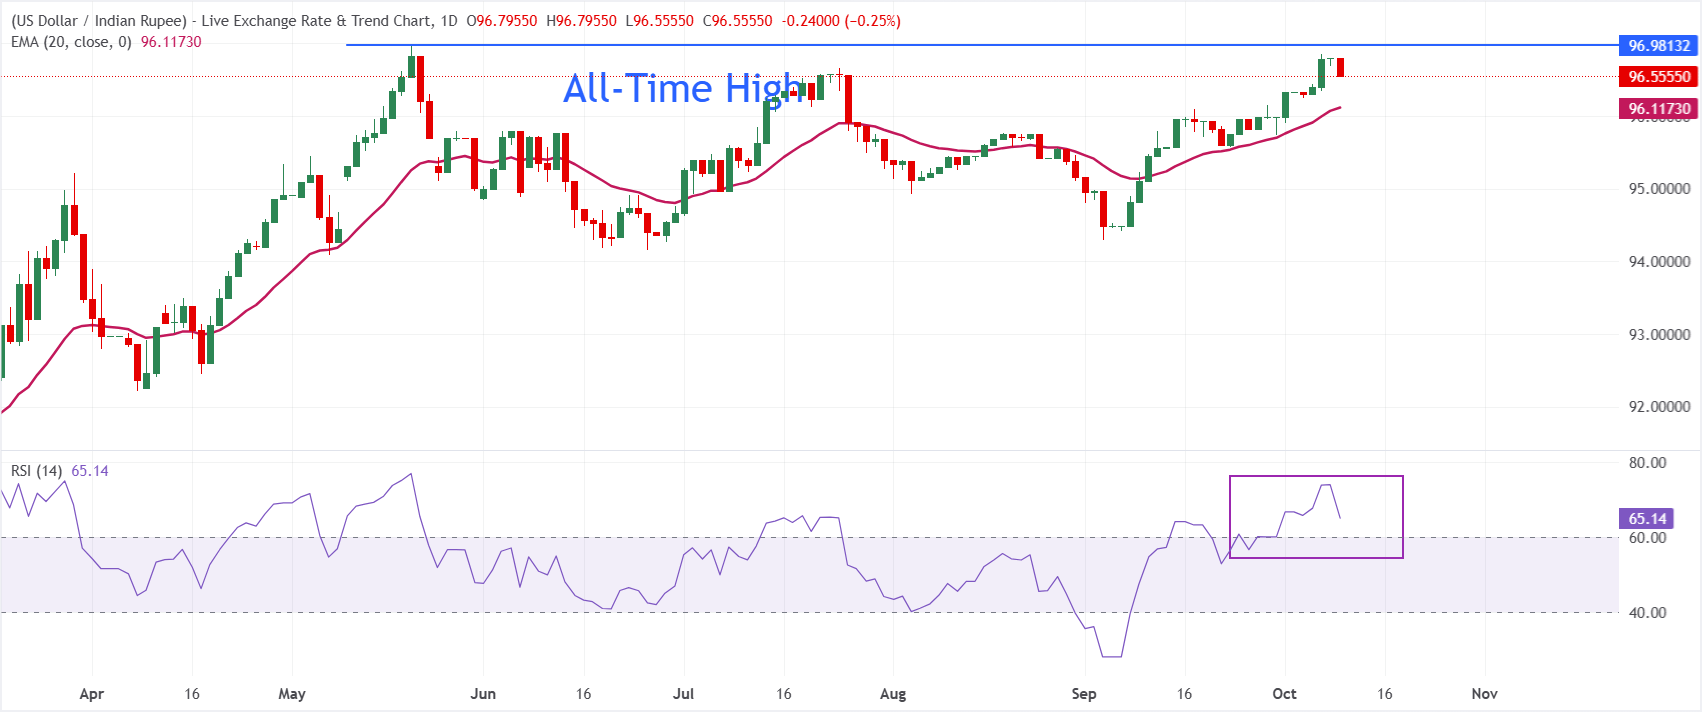
在日線圖上,美元/印度盧比交投於 96.55,現貨價格維持在 20 日指數移動均線(EMA)96.12 上方,短期偏向仍然看漲。
在這一短期趨勢指標之上,表明潛在需求仍然存在,而 14 日相對強弱指數(RSI)位於 65.14,仍處於正值區域但尚未進入超買區,這暗示看漲動能具有建設性,但並不極端。
下行方面,近期支撐位見於 20 日 EMA 96.12,一旦日收盤跌破該水平,將表明上行壓力減弱,並可能暴露更深的回調階段。上行方面,接近 97.00 的歷史高點仍將是主要阻力。
(本故事的技術分析是在 AI 工具的幫助下撰寫的。 了解更多。)
印度盧比常見問題(FAQ)
印度盧比(INR)是對外部因素最敏感的貨幣之一。原油價格(該國高度依賴進口石油)、美元價值(大多數貿易以美元進行)和外國投資水平都有影響。印度儲備銀行(RBI)對外匯市場的直接幹預以保持匯率穩定,以及RBI設定的利率水平,是影響盧比的進一步主要因素。
印度儲備銀行(RBI)積極幹預外匯市場,以維持穩定的匯率,幫助促進貿易。此外,印度儲備銀行試圖通過調整利率將通貨膨脹率維持在4%的目標。較高的利率通常會使盧比升值。這是由於「套息交易」的作用,投資者在利率較低的國家借入資金,然後將資金放在利率相對較高的國家,並從中獲利。
影響盧比價值的宏觀經濟因素包括通貨膨脹、利率、經濟增長率(GDP)、貿易平衡和外國投資流入。更高的增長率可能會帶來更多的海外投資,從而推高對盧比的需求。貿易逆差減少將最終導致盧比走強。更高的利率,特別是實際利率(利率減去通貨膨脹)也對盧比有利。風險環境可能導致更多的外國直接和間接投資(FDI和FII)流入,這也有利於盧比。
較高的通脹率,尤其是相對高於印度其他國家的通脹率,通常對盧比不利,因為它反映了供應過剩導致的貶值。通貨膨脹也增加了出口成本,導致更多的盧比被出售來購買外國進口商品,這是盧比負的。與此同時,較高的通貨膨脹通常會導致印度儲備銀行(RBI)提高利率,這對盧比可能是積極的,因為國際投資者的需求增加。低通脹則會產生相反的效果。
推薦文章


