


พรีวิวผลประกอบการไตรมาส 3 ของ Alphabet: คาดรายได้เติบโต 25%, ราคาเป้าหมายสูงสุดจากวอลล์สตรีทอยู่ที่ $485
TradingKey - อัลฟาเบท (GOOGL) จะรายงานผลประกอบการทางการเงินประจำไตรมาสที่ 3 ของปี 2026 หลังตลาดหุ้นสหรัฐฯ ปิดทำการในวันที่ 28 ตุลาคม ขณะที่ความต้องการโครงสร้างพื้นฐาน AI ยังคงเติบโตอย่างต่อเนื่อง กูเกิล คลาวด์ กำลังกลายเป็นเครื่องยนต์ขับเคลื่อนการเติบโตตัวใหม่ของบริษัท อย่างไรก็ตาม รายจ่ายลงทุนที่ถูกขับเคลื่อนโดยศูนย์ข้อมูล เซิร์ฟเวอร์ และชิปที่ออกแบบขึ้นเอง ก็กำลังพุ่งสูงขึ้นอย่างรวดเร็วเช่นกัน
ตามที่ตลาดคาดการณ์ไว้ รายได้ประจำไตรมาสที่ 3 ของอัลฟาเบทคาดว่าจะแตะระดับประมาณ 127.9 พันล้านดอลลาร์ เพิ่มขึ้นเกือบ 25% เมื่อเทียบรายปี ขณะที่กำไรต่อหุ้นคาดว่าจะอยู่ที่ประมาณ 2.94 ดอลลาร์ ซึ่งต่ำกว่าโมเมนตัมการเติบโตที่สะท้อนผ่านการเติบโตของรายได้อย่างเห็นได้ชัด ทั้งนี้ เป็นที่น่าสังเกตว่ากำไรต่อหุ้นในไตรมาสที่ 2 ของอัลฟาเบทได้รับแรงหนุนจากกำไรจากการลงทุนก้อนใหญ่ ดังนั้น เมื่อเปรียบเทียบผลการดำเนินงานของกำไรหลัก จึงไม่สามารถตัดสินความแข็งแกร่งทางการดำเนินงานได้เพียงพิจารณาจากการเปลี่ยนแปลงเมื่อเทียบรายปีของกำไรต่อหุ้นตามรายงานเท่านั้น
ผลงานของราคาหุ้นยังสะท้อนถึงอารมณ์ตลาดที่เปลี่ยนไปเช่นกัน นับตั้งแต่เข้าสู่เดือนตุลาคม หุ้นเทคโนโลยีที่เกี่ยวข้องกับ AI โดยทั่วไปต่างตกอยู่ภายใต้แรงกดดัน เนื่องจากนักลงทุนเริ่มประเมินความสมเหตุสมผลเบื้องหลังรายจ่ายลงทุนที่เพิ่มขึ้นอย่างต่อเนื่องของเหล่ายักษ์ใหญ่เทคโนโลยีอีกครั้ง แม้อัลฟาเบทจะมีแหล่งรายได้ที่หลากหลาย เช่น โฆษณาจากการค้นหา บริการสมัครสมาชิก และคลาวด์คอมพิวติ้ง แต่กระแสเงินสดและมูลค่าหุ้นก็อาจยังคงเผชิญแรงกดดัน หากการลงทุนในโครงสร้างพื้นฐาน AI ยังคงเติบโตเร็วกว่าการเติบโตของรายได้
Google Cloud ยังคงเป็นเครื่องยนต์ขับเคลื่อนการเติบโตที่ใหญ่ที่สุด
ผลการดำเนินงานที่โดดเด่นที่สุดของอัลฟาเบทในไตรมาส 2 มาจากธุรกิจกูเกิล คลาวด์ โดยมีรายได้เติบโต 82% เมื่อเทียบรายปี สู่ระดับ 2.48 หมื่นล้านดอลลาร์ ซึ่งสูงกว่าอัตราการเติบโตโดยรวมของกลุ่มบริษัทอย่างมีนัยสำคัญ ขณะที่กำไรจากการดำเนินงานแตะ 8.8 พันล้านดอลลาร์ และอัตรากำไรจากการดำเนินงานเพิ่มขึ้นสู่ระดับ 35.6% จาก 20.7% ในช่วงเดียวกันของปีที่แล้ว สิ่งนี้บ่งชี้ว่าการเติบโตของธุรกิจคลาวด์ไม่ได้ถูกขับเคลื่อนจากการขยายขนาดรายได้เพียงอย่างเดียว แต่ยังเริ่มสะท้อนถึงความสามารถในการทำกำไรที่แข็งแกร่งยิ่งขึ้น
ที่น่าสังเกตยิ่งกว่านั้นคือ ภาระผูกพันตามสัญญาที่ยังไม่ได้ปฏิบัติตามของกูเกิล คลาวด์ แตะระดับ 5.14 แสนล้านดอลลาร์ โดยเพิ่มขึ้นมากกว่า 5 หมื่นล้านดอลลาร์ในไตรมาสเดียว บริษัทคาดว่าประมาณครึ่งหนึ่งของจำนวนนี้จะถูกเปลี่ยนเป็นรายได้ในช่วง 2 ปีข้างหน้า ซึ่งช่วยเพิ่มความชัดเจนเกี่ยวกับคำสั่งซื้อของธุรกิจคลาวด์ในระดับสูง อย่างไรก็ตาม ยอดคำสั่งซื้อค้างรับรู้รายได้จำนวนมหาศาลนี้จะสามารถสะท้อนลงในงบการเงินได้อย่างแท้จริง ก็ต่อเมื่อกำลังการผลิตของศูนย์ข้อมูล อุปทานชิป และการปรับใช้โครงการมีความสอดคล้องกัน
เจพีมอร์แกนคาดการณ์ว่า รายได้ในไตรมาส 3 ของกูเกิล คลาวด์ อาจเพิ่มขึ้นเกือบเท่าตัวเมื่อเทียบรายปี และได้ปรับเพิ่มราคาเป้าหมายของอัลฟาเบทจาก 420 ดอลลาร์ เป็น 425 ดอลลาร์ หากธุรกิจคลาวด์ยังคงรักษาอัตราการเติบโตได้ใกล้เคียงกับ 80% ขณะเดียวกันก็รักษาอัตรากำไรจากการดำเนินงานให้ทรงตัวอยู่ที่ราว 35% ได้ จะแสดงให้เห็นว่าการลงทุนในโครงสร้างพื้นฐาน AI ของอัลฟาเบทกำลังสร้างผลตอบแทนทั้งในแง่รายได้และกำไรที่แข็งแกร่ง
โฆษณาบนระบบค้นหาจะสามารถรองรับการใช้จ่ายมหาศาลด้าน AI ได้หรือไม่?
Google Search ยังคงเป็นแหล่งกำไรและกระแสเงินสดที่สำคัญที่สุดของอัลฟาเบท โดยในไตรมาสที่ 2 รายได้จาก Google Services เติบโต 15% สู่ระดับ 94.5 พันล้านดอลลาร์ ซึ่งรายได้จาก Search และโฆษณาอื่น ๆ เพิ่มขึ้น 17% ขณะที่รายได้จากโฆษณาบน YouTube เพิ่มขึ้น 13%
เนื่องจากการทยอยรวม AI Overviews และ Gemini เข้ากับผลิตภัณฑ์ Search ตลาดจึงมีความกังวลว่า AI เชิงสนทนาอาจลดจำนวนการคลิกหน้าเว็บแบบดั้งเดิม ซึ่งจะส่งผลให้มูลค่าเชิงพาณิชย์ของโฆษณา Search ลดลง อัลฟาเบทจึงจำเป็นต้องพิสูจน์ว่า เจเนอเรทีฟ AI ไม่ได้เข้ามาดิสรัปต์ธุรกิจ Search ของตน แต่กลับช่วยเพิ่มการมีส่วนร่วมของผู้ใช้งาน เพิ่มคำค้นหาเชิงพาณิชย์ และสร้างโอกาสใหม่ ๆ ทางการโฆษณา
การเปรียบเทียบแบบปีต่อปีในไตรมาสที่ 3 จะท้าทายยิ่งขึ้น เนื่องจากก่อนหน้านี้การเติบโตของรายได้ Google Search ชะลอตัวลงจาก 19% เหลือ 17% หากบริษัทสามารถรักษาระดับการเติบโตในช่วงกลางของระดับสองหลักในไตรมาสนี้ได้ จะช่วยผ่อนคลายความกังวลเรื่องแชตบอต AI ที่ดึงทราฟฟิกการค้นหาไป อย่างไรก็ตาม หากการเติบโตของ Search ชะลอตัวลงอย่างมีนัยสำคัญ แม้ผลประกอบการของ Google Cloud จะแข็งแกร่ง ก็อาจไม่สามารถชดเชยแรงกดดันต่อธุรกิจโฆษณาที่เป็นธุรกิจหลักได้อย่างเต็มที่
บริการสมัครสมาชิก เช่น YouTube Music, YouTube Premium และ Google One ช่วยให้อัลฟาเบทมีรายได้ประจำนอกเหนือจากโฆษณา ซึ่งการที่ธุรกิจบริการสมัครสมาชิกจะสามารถขยายตัวอย่างต่อเนื่องได้หรือไม่นั้น จะส่งผลต่อการประเมินของตลาดที่มีต่อโครงสร้างรายได้และความเสถียรในการเติบโตของบริษัทด้วยเช่นกัน
รายจ่ายฝ่ายทุนและกระแสเงินสดอิสระยังคงเป็นความเสี่ยงที่ใหญ่ที่สุด
อัลฟาเบทได้ปรับเพิ่มคาดการณ์รายจ่ายลงทุนปี 2026 จาก 180 พันล้าน–190 พันล้านดอลลาร์ ขึ้นเป็น 195 พันล้าน–205 พันล้านดอลลาร์ โดยรายจ่ายลงทุนของบริษัทในช่วงครึ่งแรกของปีสูงถึง 80.6 พันล้านดอลลาร์ ซึ่งเพิ่มขึ้นมากกว่าเท่าตัวจาก 39.6 พันล้านดอลลาร์ในช่วงเดียวกันของปีที่แล้ว ขณะที่ยอดใช้จ่ายในไตรมาสที่ 2 เพียงไตรมาสเดียวสูงถึงประมาณ 44.9 พันล้านดอลลาร์
เมื่อพิจารณาจากค่ากลางของคาดการณ์ตลอดทั้งปี รายจ่ายลงทุนของอัลฟาเบทในช่วงครึ่งหลังของปีอาจเข้าใกล้ 119 พันล้านดอลลาร์ ซึ่งเทียบเท่ากับค่าเฉลี่ยประมาณ 60 พันล้านดอลลาร์ต่อไตรมาส และเมื่อศูนย์ข้อมูลทยอยเปิดใช้งาน ค่าใช้จ่ายที่เกี่ยวข้องกับค่าเสื่อมราคา พลังงาน และการบำรุงรักษา ก็จะทยอยส่งผลกระทบต่องบกำไรขาดทุนเช่นกัน ซึ่งอาจจำกัดการขยายตัวเพิ่มเติมของอัตรากำไรจากการดำเนินงาน
ในไตรมาสที่ 2 กระแสเงินสดอิสระของอัลฟาเบทติดลบอยู่ที่ประมาณ -5.9 พันล้านดอลลาร์ ซึ่งเป็นสาเหตุสำคัญที่ทำให้ความกังวลของตลาดเพิ่มขึ้นอย่างมาก นอกจากนี้ บริษัทยังได้ระดมทุนผ่านหุ้นสามัญและหุ้นบุริมสิทธิแปลงสภาพบังคับ พร้อมทั้งวางแผนที่จะเปิดตัวโครงการเสนอขายหุ้นตามราคาตลาด (at-the-market equity offering program) โครงการใหม่ สำหรับอัลฟาเบทซึ่งพึ่งพาการซื้อหุ้นคืนเพื่อลดจำนวนหุ้นมาอย่างยาวนาน หากรายจ่ายลงทุนเริ่มต้องพึ่งพาการระดมทุนด้วยส่วนของผู้ถือหุ้น ทั้งการเติบโตของกำไรต่อหุ้นและความสามารถในการซื้อหุ้นคืนก็อาจได้รับผลกระทบ
ขณะเดียวกัน วอลสตรีทโดยรวมยังคงมีมุมมองเชิงบวกต่อแนวโน้มระยะกลางถึงระยะยาวของอัลฟาเบท โดยข้อมูลจาก TipRanks ระบุว่า ในบรรดานักวิเคราะห์ 26 รายที่วิเคราะห์หุ้นนี้ในช่วง 3 เดือนที่ผ่านมา ราคาเป้าหมายเฉลี่ยระยะ 12 เดือนอยู่ที่ 427.25 ดอลลาร์ โดยมีราคาเป้าหมายสูงสุดที่ 485 ดอลลาร์ และราคาเป้าหมายต่ำสุดที่ 380 ดอลลาร์
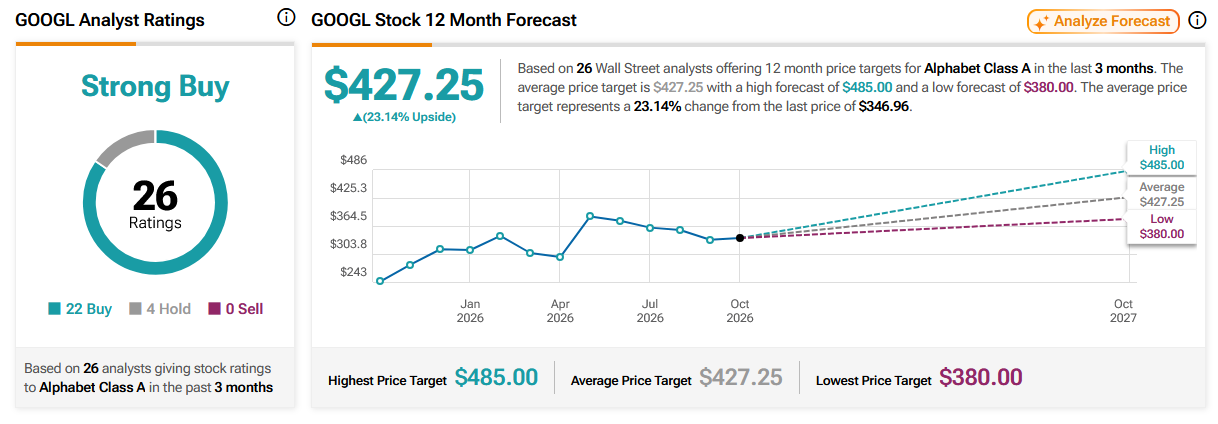
ที่มา: TipRanks
บทความแนะนำ


