


พรีวิวผลประกอบการโบอิ้ง: คาดกระแสเงินสดพลิกกลับเป็นบวก วอลล์สตรีทมองเป้าหมายสูงถึง 305 ดอลลาร์
TradingKey - โบอิ้ง ยักษ์ใหญ่อุตสาหกรรมการบินและอวกาศระดับโลก (BA) คาดว่าจะรายงานผลประกอบการประจำไตรมาสที่ 3 สำหรับปีงบประมาณ 2026 ก่อนตลาดหุ้นสหรัฐฯ เปิดทำการในวันอังคารที่ 27 ตุลาคม 2026 หลังจากเผชิญกับปัญหาคอขวดในห่วงโซ่อุปทาน การตรวจสอบจากหน่วยงานกำกับดูแล และข้อจำกัดด้านกำลังการผลิตมาหลายไตรมาส จุดสนใจของตลาดสำหรับรายงานผลประกอบการในไตรมาสนี้ได้เปลี่ยนจากการจำกัดผลขาดทุนก่อนหน้านี้ ไปสู่จุดเปลี่ยนสำคัญในการพลิกกระแสเงินสดอิสระ (FCF) ให้กลับมาเป็นบวกอย่างสิ้นเชิง
ตลาดให้ความสำคัญกับกระแสเงินสดอิสระ
เมื่อเปรียบเทียบกับช่วงเวลาเดียวกันของปีที่แล้ว ความคาดหวังของตลาดที่มีต่อรายงานผลประกอบการไตรมาส 3 ของโบอิ้งปรับตัวดีขึ้น โดยคาดว่ารายได้จะเติบโต +3% ถึง +7% เมื่อเทียบรายปี ผลขาดทุนลดลงอย่างมีนัยสำคัญ และจุดเด่นที่สุดคือกระแสเงินสดจากการดำเนินงานที่ปรับตัวดีขึ้นอย่างเห็นได้ชัด ทั้งนี้ การคาดการณ์ทางการเงินและประมาณการของตลาดมีรายละเอียดดังนี้:
ตัวชี้วัดสำคัญ | ประมาณการของตลาด (Q3/2026) | ช่วงเดียวกันของปีก่อน (Q3/2025) |
รายได้ | 23.95 พันล้าน – 24.95 พันล้านดอลลาร์ | 23.27 พันล้านดอลลาร์ |
กำไรต่อหุ้น | -$0.20 ถึง -$0.26 | -$7.47 |
กระแสเงินสดอิสระ | พลิกกลับมาเป็นบวกเล็กน้อย: อยู่ในช่วง 1.0 พันล้าน–2.0 พันล้านดอลลาร์ | กระแสเงินสดไหลออกเป็นลบ |
ตลาดคาดการณ์ถึงการฟื้นตัวของโครงสร้างความสามารถในการทำกำไรของโบอิ้ง โดยมีสาเหตุหลักมาจากมุมมองเชิงบวกต่อการฟื้นตัวของการส่งมอบจากแผนกเครื่องบินพาณิชย์ (BCA) และการลดลงของรายการตั้งสำรองการด้อยค่าขนาดใหญ่ในแผนกการป้องกันประเทศ อวกาศ และความมั่นคง (BDS) ซึ่งคาดว่าจะช่วยให้ผลขาดทุนในไตรมาส 3 ลดลงอย่างมากเมื่อเทียบกับปีที่แล้ว นอกจากนี้ เนื่องจากการส่งมอบแตะระดับสูงสุดในช่วงครึ่งหลังของปีและการปลดล็อกเงินทุนหมุนเวียน ตลาดจึงคาดว่ากระแสเงินสดอิสระในไตรมาส 3 จะพลิกกลับมาเป็นบวก
ราคาเป้าหมายที่มองบวกที่สุดจากวอลล์สตรีทอยู่ที่ 305 ดอลลาร์
เมื่อพิจารณาจากราคาหุ้นปัจจุบันของโบอิ้งที่ราว 188 ดอลลาร์ ราคาเป้าหมายเฉลี่ยตามฉันทามติของวอลสตรีทมีช่วงอยู่ที่ระหว่าง 252 ถึง 267 ดอลลาร์ ซึ่งบ่งชี้ถึงอัพไซด์ที่อาจเกิดขึ้นประมาณ +34% ถึง +42% โดยราคาเป้าหมายสูงสุดในปัจจุบันอยู่ที่ 305 ดอลลาร์ คิดเป็นผลตอบแทนที่อาจได้รับเพิ่มขึ้นกว่า +62%
วาณิชธนกิจ | คำแนะนำล่าสุด | ราคาเป้าหมายล่าสุด | เหตุผลหลัก |
บาร์เคลย์ส | ซื้อ | $305 | มีมุมมองบวกต่อความก้าวหน้าเป็นระยะในการได้รับการรับรองเครื่องบินรุ่น 737-10 โดยอุปสงค์ที่แข็งแกร่งจากสายการบินทั่วโลกในการทดแทนฝูงบินเป็นปัจจัยขับเคลื่อนการเร่งกำลังการผลิตเต็มอัตรา |
เบิร์นสไตน์ | ซื้อ | $298 | เชื่อว่าปราการคูเมืองทางธุรกิจจากการแข่งขันแบบผู้ขายสองรายมีความแข็งแกร่งอย่างยิ่ง โดยการผลักดันกำลังการผลิตตระกูล 737 ต่อเดือนให้ถึง 47 ลำถือเป็นตัวเร่งหลักในการฟื้นตัวของมูลค่าหุ้น |
โกลด์แมน แซคส์ | ซื้อ | $253 | ปรับจังหวะการฟื้นตัวของห่วงโซ่อุปทานเล็กน้อย แต่เน้นย้ำว่ายอดคำสั่งซื้อค้างส่งจำนวนมากช่วยให้แนวโน้มรายได้มีความชัดเจนสูงเป็นพิเศษ |
มอร์แกน สแตนลีย์ | คงคำแนะนำ | $225 | ยังคงระมัดระวังเกี่ยวกับปัญหาคอขวดในห่วงโซ่อุปทาน เช่น กำหนดการส่งมอบเครื่องยนต์ CFM และเบาะนั่ง แต่ราคาเป้าหมายยังคงอยู่สูงกว่าราคาปัจจุบัน |
แม้ราคาเป้าหมายโดยทั่วไปจะอยู่สูงกว่าราคาหุ้นปัจจุบัน แต่สถาบันการเงินอย่างมอร์แกน สแตนลีย์ และ TD Cowen ยังคงเตือนว่าความล่าช้าในการส่งมอบจากผู้ผลิตเครื่องยนต์ การผลิตลำตัวเครื่องบินของ Spirit AeroSystems และเบาะนั่งภายในห้องโดยสาร อาจยังคงกดดันกำหนดการส่งมอบขั้นสุดท้ายของรุ่น 787 และ 737 เล็กน้อย นอกจากนี้ แม้กระแสเงินสดจะปรับตัวดีขึ้น แต่มูลหนี้สุทธิของบริษัทยังคงหนักหน่วง และดอกเบี้ยจ่ายในสภาวะอัตราดอกเบี้ยสูงกำลังกดดันประสิทธิภาพในการแปลงเป็นกำไรสุทธิ
การวิเคราะห์ทางเทคนิคหุ้นโบอิ้ง: ท้าทายระดับ 200 ดอลลาร์
ในมุมมองขาขึ้น หากกระแสเงินสดอิสระในไตรมาส 3 ของโบอิ้งกลับมาเป็นบวกตามที่คาดไว้ และฝ่ายบริหารยืนยันว่าการผลิตเครื่องบินรุ่น 737 ต่อเดือนแตะระดับ 47 ลำ ขณะที่กำหนดการรับรองมาตรฐานสำหรับรุ่น 737-10/777X ยังคงไม่เปลี่ยนแปลง คาดว่าราคาหุ้นจะทะลุแนวต้านที่ 198–202 ดอลลาร์ด้วยปริมาณการซื้อขายที่หนาแน่น และเริ่มการปรับตัวขึ้นเพื่อปิดช่องว่างราคาหลังขึ้นเครื่องหมาย XD พร้อมทั้งฟื้นฟูมูลค่าหุ้นไปสู่ระดับ 215 ดอลลาร์ขึ้นไป
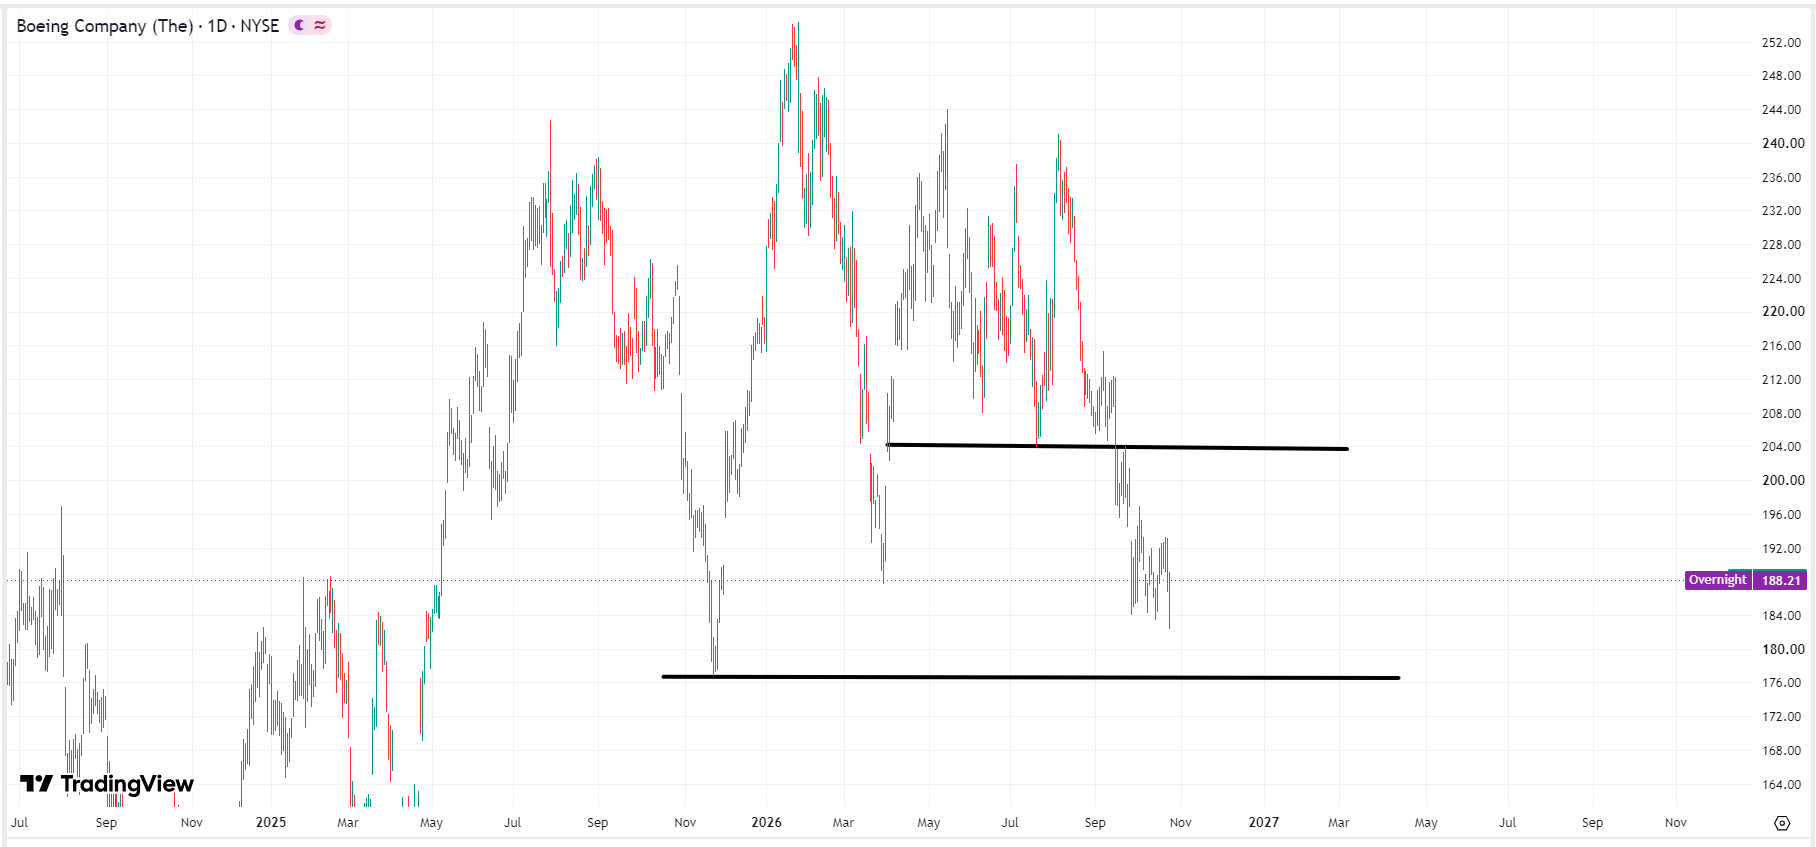 กราฟราคาหุ้นโบอิ้ง, ที่มา: TradingView
อย่างไรก็ตาม หากระยะเวลาในห่วงโซ่อุปทานสำหรับเครื่องยนต์ CFM และที่นั่งของโรลส์-รอยซ์ ฉุดคาดการณ์การส่งมอบลงอีกครั้ง ราคาหุ้นมีแนวโน้มที่จะลงไปหาแนวรับที่ 172–176 ดอลลาร์ ซึ่งเป็นจุดต่ำสุดจากการย่อตัวเมื่อเดือนพฤศจิกายนปีที่แล้ว หากแนวรับนี้ไม่สามารถรับไว้ได้ ก็ยังไม่อาจตัดความเป็นไปได้ของการลงไปสร้างฐานราคาต่ำสุดรอบสองเข้าใกล้ระดับ 160 ดอลลาร์
บทความแนะนำ


