


งบการเงิน: งบการเงิน มีอะไรบ้าง และวิธีการอ่าน ?
งบการเงิน คือรายงานที่สรุปฐานะการเงิน ผลการดำเนินงาน และกระแสเงินสดของกิจการในช่วงเวลาหนึ่ง สำหรับผู้เริ่มต้น ควรเริ่มอ่าน 3 งบหลัก ได้แก่ งบแสดงฐานะการเงิน งบกำไรขาดทุน และงบกระแสเงินสด เพื่อดูว่าบริษัทมีสินทรัพย์และหนี้สินเท่าไร ทำกำไรได้หรือไม่ และมีเงินสดเพียงพอหรือไม่ ก่อนนำข้อมูลไปเปรียบเทียบกับงวดก่อนหน้าและธุรกิจในกลุ่มเดียวกัน
งบการเงินคืออะไร?
งบการเงิน (Financial Statement) คือ เอกสารรายงานสรุปข้อมูลทางการเงินของกิจการที่จัดทำขึ้นตามมาตรฐานการบัญชี เพื่อแสดงฐานะทางการเงิน ผลการดำเนินงาน และสภาพคล่องในรอบระยะเวลาบัญชีที่กำหนด (รายไตรมาสหรือรายปี) ช่วยให้นักลงทุนประเมินมูลค่า ความเสี่ยง และความสามารถในการเติบโตของบริษัทได้อย่างแท้จริง
ข้อมูลในงบการเงินช่วยให้ผู้ที่สนใจสามารถทราบข้อมูลเกี่ยวกับการทำกำไร-ขาดทุน สภาพคล่องของกระแสเงินสด สินทรัพย์ หนี้สิน และข้อมูลทางการเงินอื่น ๆ ซึ่งสามารถตอบ 3 คำถามสำคัญที่นักลงทุนอยากรู้ได้ทันที
1. บริษัทนี้ 'มั่นคง' หรือหนี้ท่วม? > ดูที่ งบแสดงฐานะการเงิน (Balance Sheet)
2. บริษัทนี้ 'ค้าขายเก่ง' มีกำไรจริงไหม? > ดูที่ งบกำไรขาดทุน (Income Statement)
3. บริษัทนี้ 'มีเงินสดจริงในมือ' หรือมีแต่ตัวเลขบนกระดาษ? > ดูที่ งบกระแสเงินสด (Cash Flow Statement)
งบการเงินมีอะไรบ้าง?
ชุดงบการเงินที่นักลงทุนต้องศึกษาสำหรับการเริ่มต้น จะแบ่งออกเป็น 3 งบหลักที่ต้องอ่านเชื่อมโยงกันเสมอ ได้แก่:
งบแสดงฐานะการเงิน: ไว้ดูสินทรัพย์ หนี้สิน และส่วนของผู้ถือหุ้น ณ วันใดวันหนึ่ง
งบกำไรขาดทุน: ไว้ดูรายได้ ค่าใช้จ่าย และกำไรหรือขาดทุนในช่วงเวลาหนึ่ง
งบกระแสเงินสด: ไว้ดูแหล่งที่มาและการใช้ไปของเงินสดในช่วงเวลาหนึ่ง
สรุปตารางเปรียบเทียบ 3 งบหลัก
| ชื่อ | จุดประสงค์และสิ่งที่บอกเรา | สมการ / จุดเช็กสำคัญ |
| งบแสดงฐานะการเงิน (งบดุล / Balance Sheet) | บอกความมั่งคั่ง ณ วันใดวันหนึ่ง ว่าบริษัทมีทรัพย์สินเท่าไร หนี้สินท่วมไหม และเหลือเป็นของเจ้าของเท่าไร | สินทรัพย์ = หนี้สิน + ทุน (เกณฑ์: D/E ควร < 1.5 เท่า) |
| งบกำไรขาดทุน (Income Statement) | บอกผลการดำเนินงานในช่วงเวลาหนึ่ง ว่าขายได้เท่าไร หักต้นทุนแล้วเหลือกำไรเข้ากระเป๋าเท่าไร | รายได้ - ค่าใช้จ่าย = กำไรสุทธิ (เกณฑ์: รายได้และกำไรโตสอดคล้องกัน) |
| งบกระแสเงินสด (Cash Flow Statement) | บอกการไหลเวียนของ 'เงินสดจริง' จาก 3 กิจกรรม (ดำเนินงาน ลงทุน จัดหาเงิน) | เงินสดเข้า - เงินสดออก (เกณฑ์: CFO ต้องเป็นบวกสม่ำเสมอ) |
สำหรับการอ่านเบื้องต้น ให้เริ่มจาก 3 งบนี้ก่อน ส่วนชุดงบการเงินฉบับเต็มอาจมีงบแสดงการเปลี่ยนแปลงในส่วนของผู้ถือหุ้นและหมายเหตุประกอบงบการเงินเพิ่มเติม
งบการเงิน: ข้อดีและข้อเสีย
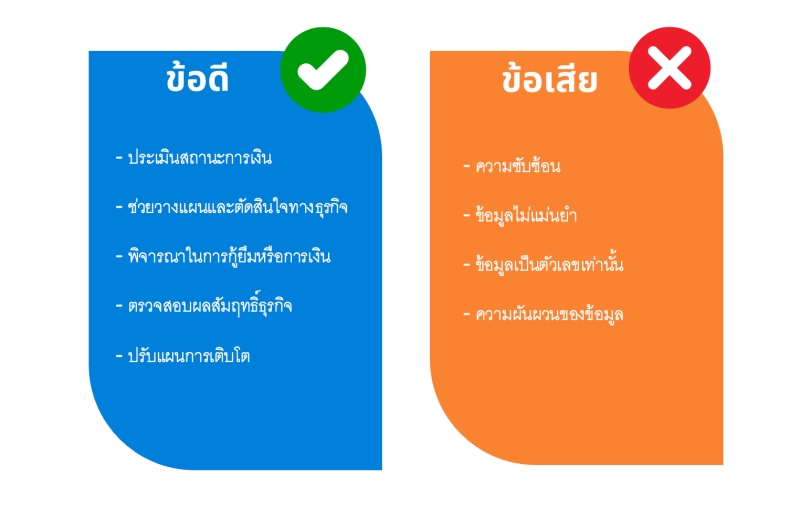
ข้อดีของงบการเงิน
ประเมินสถานะการเงิน : เข้าใจสถานะการเงินปัจจุบันของธุรกิจ และสามารถระบุข้อมูลที่เกี่ยวข้องเพื่อประเมินสุขภาพทางการเงินขององค์กร
ช่วยวางแผนและตัดสินใจทางธุรกิจ : สามารถวางแผนกิจกรรมทางธุรกิจให้เหมาะสม และตัดสินใจที่เชื่อถือได้เกี่ยวกับการลงทุน การขยายธุรกิจ หรือการจัดการทางการเงิน
พิจารณาในการกู้ยืมหรือการเงิน : หาแหล่งทุนและทางเลือกการเงินอื่น ๆ ได้อย่างเหมาะสม และใช้ข้อมูลในงบการเงินในการจัดหาสินเชื่อหรือการกู้ยืม
ตรวจสอบผลสัมฤทธิ์ธุรกิจ : เห็นภาพรวมเกี่ยวกับประสิทธิภาพของธุรกิจ ว่ากำไรได้มาจากที่ไหน และทรัพย์สินและหนี้สินถูกใช้งานอย่างไร
การปรับแผนการเติบโต: พบโอกาสและอุปสรรคในการเติบโตของธุรกิจ และช่วยในการกำหนดกลยุทธ์ในการขยายธุรกิจในอนาคต
ข้อเสียของงบการเงิน
ความซับซ้อน งบการเงินสามารถมีข้อมูลมากมายและซับซ้อน โดยเฉพาะในองค์กรที่ใหญ่หรือมีกิจกรรมธุรกิจหลากหลาย การทำงบการเงินอาจจะต้องการความเข้าใจในเรื่องการบัญชีและการเงินที่สูง
ข้อมูลไม่แม่นยำ ข้อมูลที่ใช้อาจมีความไม่แม่นยำในบางกรณี เนื่องจากข้อมูลบางส่วนอาจถูกบันทึกผิดพลาดหรือมีการปรับปรุงในภายหลัง
ข้อมูลเป็นตัวเลขเท่านั้น ซึ่งอาจไม่สามารถแสดงความซับซ้อนและสัมพันธ์ที่เกิดขึ้นในธุรกิจได้ในทั้งหมด
ความผันผวนของข้อมูล อาจมีการปรับปรุงตามกฎหมายหรือนโยบายขององค์กร ทำให้ข้อมูลในงบการเงินไม่สามารถเปรียบเทียบกับปีที่แล้วได้โดยง่าย
งบดุล - Balance Sheet
งบดุล คือภาพถ่ายนิ่ง ณ วันสิ้นงวดบัญชี บอกว่าบริษัทมีความมั่งคั่งและโครงสร้างเงินทุนเป็นอย่างไร โดยมีสมการบัญชีที่สองฝั่งต้องเท่ากันเสมอ:
สินทรัพย์ (Assets) = หนี้สิน (Liabilities) + ส่วนของผู้ถือหุ้น (Equity)
สินทรัพย์ (Assets): สิ่งที่บริษัทครอบครอง แบ่งเป็น 'สินทรัพย์หมุนเวียน' (เปลี่ยนเป็นเงินสดได้ใน 1 ปี เช่น เงินสด ลูกหนี้การค้า สต็อกสินค้า) และ 'สินทรัพย์ไม่หมุนเวียน' (ถือครองยาว เช่น ที่ดิน อาคาร โรงงาน เครื่องจักร)
หนี้สิน (Liabilities): ภาระที่ต้องจ่ายคืน แบ่งเป็น 'หนี้สินหมุนเวียน' (ต้องจ่ายใน 1 ปี เช่น เจ้าหนี้การค้า เงินกู้สั้น) และ 'หนี้สินไม่หมุนเวียน' (หนี้ระยะยาว เช่น หุ้นกู้ เงินกู้ระยะยาว)
ส่วนของผู้ถือหุ้น (Equity): ความมั่งคั่งสุทธิของเจ้าของหลังหักหนี้ทั้งหมด ประกอบด้วย ทุนจดทะเบียน และ 'กำไรสะสม' (หากกำไรสะสมโตต่อเนื่อง แปลว่าบริษัทสร้างมูลค่าให้ผู้ถือหุ้นได้จริง)
ข้อสำคัญของงบดุล
หนี้สินต่อทุน (D/E Ratio) ควร < 1.0 - 1.5 เท่า: หาก D/E เกิน 2.0 เท่า แปลว่าบริษัทกู้เงินมาลงทุนเยอะมาก เสี่ยงจ่ายดอกเบี้ยไม่ไหวเมื่อเศรษฐกิจชะลอตัว
สภาพคล่องระยะสั้น (Current Ratio) ควร > 1.2 - 1.5 เท่า: สินทรัพย์หมุนเวียนต้องมากกว่าหนี้ระยะสั้น เพื่อให้มั่นใจว่าจะไม่ช็อตเงินสด
กำไรสะสมต้องเติบโต: ถ้ากำไรสะสมติดลบ แปลว่าบริษัทยังขาดทุนสะสม จะยังไม่สามารถจ่ายเงินปันผลให้เราได้ตามกฎหมาย
งบกำไรขาดทุน - Income Statement
งบกำไรขาดทุน ทำหน้าที่บันทึกผลการดำเนินงานในช่วงเวลาหนึ่ง (เช่น รอบ 3 เดือน หรือ 1 ปี) เปรียบเหมือนวิดีโอบอกเล่าว่าบริษัทค้าขายได้เงินเท่าไร จ่ายอะไรไปบ้าง และเหลือกำไรเข้ากระเป๋าเท่าไร โดยมีสูตรพื้นฐานคือ:
รายได้รวม (Revenue) - ค่าใช้จ่ายรวม (Expenses) = กำไร (ขาดทุน) สุทธิ (Net Profit)
รายได้จากการขาย (Revenue / Top-line): ยอดขายทั้งหมด ดูว่าโตต่อเนื่องทุกปีไหม โตจากขายได้เยอะขึ้นหรือแค่ขึ้นราคาสินค้า
กำไรขั้นต้น (Gross Profit) = รายได้ - ต้นทุนขาย: สะท้อนความสามารถในการแข่งขัน บริษัทที่มี Gross Profit Margin (GPM) สูงแปลว่ามีอำนาจต่อรองราคา คู่แข่งแย่งตลาดยาก
กำไรจากการดำเนินงาน (Operating Profit / EBIT): กำไรหลังจากหักค่าใช้จ่ายขายและบริหาร (SG&A) สะท้อนฝีมือการคุมต้นทุนพนักงานและค่าโฆษณา
กำไรสุทธิ (Net Profit / Bottom-line): กำไรบรรทัดสุดท้ายที่หักดอกเบี้ยและภาษีแล้ว เป็นเงินกำไรจริงที่จะนำไปจ่ายปันผลหรือสะสมไว้ในบริษัท
ข้อสำคัญของงบกำไรขาดทุน
รายได้และกำไรสุทธิต้องเติบโตสอดคล้องกัน: หากรายได้โต แต่กำไรสุทธิลดลง แปลว่าบริษัทกำลังเจอปัญหาต้นทุนพุ่งหรือตัดราคาแข่งกับคู่แข่ง
อัตรากำไรขั้นต้น (GPM) ต้องนิ่งหรือเพิ่มขึ้น: หาก GPM ลดลงต่อเนื่อง 2-3 ปีติดกัน เป็นสัญญาณเตือนว่าสินค้าเริ่มตกยุคและหมดอำนาจตั้งราคา
ระวัง 'กำไรพิเศษครั้งเดียว': เช่น กำไรขายที่ดิน กำไรปรับโครงสร้างหนี้ เพราะไม่ได้เกิดขึ้นประจำ ให้โฟกัส 'กำไรจากการดำเนินงาน' เป็นหลัก
งบกระแสเงินสด - Statement of Cash Flows
งบกระแสเงินสด ทำหน้าที่ติดตามการเข้า-ออกของ 'เงินสดจริง' ในกระเป๋าของบริษัท เพื่อตอบคำถามสำคัญที่สุดว่า 'บริษัทมีเงินสดเหลือหมุนเวียนจริงหรือไม่?' เพราะในทางบัญชี บริษัทสามารถบันทึกกำไรได้ทันทีที่ออกบิล แม้ลูกค้ายังไม่จ่ายเงิน (เกิดลูกหนี้การค้า) บริษัทจำนวนมากที่เจ๊งหรือล้มละลาย จึงไม่ใช่เพราะไม่มีกำไร แต่เกิดจาก 'ขาดสภาพคล่องจนไม่มีเงินสดจ่ายหนี้' นั่นเอง
CFO (กระแสเงินสดจากการดำเนินงาน): เงินสดที่ได้จากการขายสินค้าและบริการหักเงินสดจ่ายทำมาหากินจริง **CFO ต้องเป็นบวกต่อเนื่อง และควรใกล้เคียงหรือมากกว่ากำไรสุทธิ**
CFI (กระแสเงินสดจากการลงทุน): เงินสดที่ใช้ซื้อหรือขายสินทรัพย์ถาวร เช่น ขยายโรงงาน ซื้อเครื่องจักร บริษัทที่กำลังโต **CFI มักติดลบ** ซึ่งถือเป็นเรื่องดีเพราะสะท้อนการลงทุนเพื่ออนาคต
CFF (กระแสเงินสดจากการจัดหาเงิน): เงินสดจากการกู้ยืม คืนหนี้ ออกหุ้นกู้ เพิ่มทุน หรือจ่ายเงินปันผล
ข้อสำคัญของงบกระแสเงินสด
สัญญาณอันตรายขั้นสุด (Red Flag): 'กำไรสุทธิโต แต่ CFO ติดลบต่อเนื่อง' แปลว่าขายของได้แต่เก็บเงินไม่ได้ ลูกหนี้ค้างเพียบ เสี่ยงเกิดหนี้สูญและช็อตเงินสด
กระแสเงินสดในอุดมคติของหุ้นเติบโต: CFO เป็นบวก (+) / CFI ติดลบ (-) / CFF ติดลบ (-) เพราะทำมาหากินได้เงินสด นำไปลงทุนขยายธุรกิจ และเหลือเงินไปจ่ายปันผลหรือคืนหนี้
กระแสเงินสดอิสระ (Free Cash Flow: FCF = CFO - CapEx) ต้องเป็นบวก: ยิ่ง FCF สูง บริษัทยิ่งมีแต้มต่อในการจ่ายเงินปันผลงามๆ หรือซื้อหุ้นคืนโดยไม่ต้องกู้เงิน
การเปลี่ยนแปลงในตราสารทุน - Changes In Equity
การเปลี่ยนแปลงในตราสารทุน เป็นส่วนหนึ่งในงบทางการเงินที่บันทึกและแสดงผลของการเปลี่ยนแปลงต่าง ๆ ที่เกิดขึ้นในส่วนของส่วนทุน (Equity) หรือทุนของบริษัทในระหว่างรอบบัญชี เรื่องนี้มักเกี่ยวข้องกับการเปลี่ยนแปลงในหุ้นทุน, ทุนจดทะเบียน, กำไรสะสม, ขาดทุนสะสม, การแบ่งปันเงินปันผล, และดุลยสภาพส่วนของผู้ถือหุ้น
การเปลี่ยนแปลงในตราสารทุนมักมีส่วนต่อเนื่องกับรายการต่าง ๆ ในงบการเงินดังนี้ :
หุ้นทุน (Share Capital) :
การออกหุ้นใหม่หรือการรับซื้อหุ้นที่มีผลให้เพิ่มทุนลงทุนของบริษัท จะทำให้เกิดการเปลี่ยนแปลงในตราสารทุน ที่แสดงถึงรายได้ที่บริษัทได้รับจากการขายหุ้นหรือแบ่งหุ้นใหม่
กำไรสะสม (Retained Earnings) และขาดทุนสะสม (Accumulated Losses):
การที่บริษัททำกำไรหรือขาดทุนในแต่ละรอบบัญชีจะมีผลในการเปลี่ยนแปลงของกำไรสะสมหรือขาดทุนสะสมในงบการเงิน
การแบ่งปันเงินปันผล (Dividends):
การจ่ายเงินปันผลหรือเงินปันผลแบบอื่น ๆ ให้กับผู้ถือหุ้นจะส่งผลให้เกิดการเปลี่ยนแปลงในตราสารทุน ซึ่งแสดงถึงจำนวนเงินที่จ่ายให้กับผู้ถือหุ้น.การเปลี่ยนแปลงในตราสารทุนเป็นส่วนสำคัญในการวิเคราะห์และเข้าใจสถานะการเงินขององค์กร และช่วยให้ผู้ใช้งานของงบการเงินสามารถติดตามการเคลื่อนไหวของทุนและส่วนของผู้ถือหุ้นได้อย่างเข้าใจและประเมินสถานการณ์ต่อเนื่อง
กำไรขาดทุนเบ็ดเสร็จ - Comprehensive Income
เพื่อบ่งบอกถึงผลกระทบทางการเงินที่เกิดขึ้นต่อทรัพย์สินขององค์กรหรือบุคคลในระยะเวลาที่กำหนด ความหมายของคำนี้อาจแตกต่างไปตามหลักการบัญชีที่ใช้และข้อกำหนดทางกฎหมายในแต่ละท้องที่ แต่ละประเทศอาจมีการนิยาม Comprehensive Income ได้ในลักษณะที่แตกต่างกันบ้าง
ค่าที่ส่งผลให้เกิดกำไร ขาดทุน เบ็ดเสร็จมาประกอบกันอาจมีหลายประเภท ซึ่งอาจแบ่งได้เป็นสองส่วนหลัก ดังนี้:
กำไรและขาดทุน (Net Income or Loss) เป็นผลตอบแทนทางการเงินจากกิจกรรมธุรกิจทั้งหมดหลังจากหักค่าใช้จ่ายที่เกิดขึ้น เช่น ค่าใช้จ่ายในการผลิต ค่าใช้จ่ายทางการตลาด และค่าใช้จ่ายอื่นๆ และหักภาษีเงินได้
การเปลี่ยนแปลงในมูลค่าตามราคาตลาด (Changes in Fair Value) เป็นการเปลี่ยนแปลงในมูลค่าของสินทรัพย์หรือหนี้สินตามราคาตลาด เช่น การเปลี่ยนแปลงในมูลค่าหุ้นที่ถือครอง การเปลี่ยนแปลงในมูลค่าสัญญาซื้อขายที่มีการประเมินใหม่
เมื่ออ่านงบกำไรขาดทุน เบ็ดเสร็จเราจะรู้อะไรบ้าง
1. รายได้เติบโตหรือไม่
2. ค่าใช้จ่ายมีอะไรผิดปกติหรือไม่
3. ควบคุมค่าใช้จ่ายได้ดีแค่ไหน
4. EBITDA (Earning Before Interest Tax Depreciation and Amortization)
5.กำไรต่อหุ้น Vs กำไรต่อหุ้นปรับลด
จะตรวจสอบงบการเงินของหุ้นสหรัฐได้อย่างไร?
การตรวจสอบงบการเงินของหุ้นในสหรัฐอาจทำได้หลายวิธี และหลายช่องทางตามวัตถุประสงค์ของการตรวจสอบของคุณ นี่คือบางวิธีที่นักลงทุนสนใจ
เว็บไซต์ของตลาดหลักทรัพย์ ส่วนใหญ่ของบริษัทที่เปิดขายหุ้นในสหรัฐจะมีเว็บไซต์เป็นตัวกลางในการเผยแพร่ข้อมูลทางการเงินและรายงานการเงิน คุณสามารถเข้าไปดูงบการเงินและรายงานอื่นๆ ในส่วนของ "Investor Relations" หรือ "Financials" บนเว็บไซต์เหล่านี้ได้เลย เช่น Tesla Investor Relations หรือ Amazon.com, Inc. - Overview (aboutamazon.com)
เว็ปไซต์ข้อมูลการเงินและเศรษฐกิจต่างๆ เช่น Investing.com, Bloomberg, Reuters, Yahoo Finance, Google Finance เป็นต้น มักจะมีข้อมูลทางการเงินของหุ้นในรูปแบบกราฟและตาราง รวมถึงรายงานและข่าวสารที่เกี่ยวข้อง
รายงานผู้วิเคราะห์ ผู้วิเคราะห์หุ้นในตลาดมักจะเขียนรายงานที่วิเคราะห์ข้อมูลการเงินของบริษัท และทำการให้คะแนนหรือคำแนะนำเกี่ยวกับการลงทุนในหุ้นเหล่านั้น คุณสามารถเข้าไปอ่านรายงานเหล่านี้จากที่ผู้วิเคราะห์ต่างๆ
ฐานข้อมูลของสถาบันการเงิน สถาบันการเงินและธนาคารในสหรัฐอาจมีฐานข้อมูลที่ให้บริการเกี่ยวกับข้อมูลการเงินของบริษัท ธนาคารอาจเสนอบริการเช่น Equity Research Reports หรือข้อมูลทางการเงินเพิ่มเติม
ดูงบการเงินบริษัทไทยได้ที่ไหน?
1. การตรวจสอบงบการเงินของบริษัทไทยและนิติบุคคลไทย
สำหรับนิติบุคคลไทย สามารถค้นหาข้อมูลนิติบุคคลและงบการเงินได้จาก DBD DataWarehouse+ โดยค้นหาจากชื่อหรือเลขทะเบียนนิติบุคคล ก่อนใช้ข้อมูลเพื่อการลงทุน ควรตรวจสอบรอบบัญชี วันที่ยื่นงบ และหมายเหตุประกอบงบการเงินทุกครั้ง
สำหรับบริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย (หุ้นไทย):
เว็บไซต์ตลาดหลักทรัพย์ฯ และ Settrade: เข้าไปที่ Settrade.com หรือ SET.or.th พิมพ์ชื่อย่อหุ้นเพื่อดูงบการเงินย้อนหลัง 4 ปีและอัตราส่วนทางการเงินสรุปได้ฟรีทันที
สำนักงาน ก.ล.ต.: ดาวน์โหลดงบการเงินฉบับเต็มและแบบ 56-1 One Report ได้ที่ระบบข้อมูลตลาดทุนของ สำนักงาน ก.ล.ต.
2. การตรวจสอบงบการเงินของหุ้นสหรัฐฯ และต่างประเทศ
การตรวจสอบงบการเงินของหุ้นต่างประเทศ สามารถทำได้ผ่านช่องทางสากล ได้แก่:
เว็บไซต์นักลงทุนสัมพันธ์ของบริษัท (Investor Relations - IR): เช่น Tesla IR หรือ Amazon IR ดาวน์โหลดงบการเงินฉบับทางการและสไลด์สรุปผลงาน
ฐานข้อมูล SEC EDGAR: ค้นหารายงานประจำปี (Form 10-K) และรายไตรมาส (Form 10-Q) ได้ที่ SEC EDGAR Database
แพลตฟอร์มการเงินชั้นนำ: เช่น Investing.com, Yahoo Finance, Google Finance ที่สรุปงบการเงินเปรียบเทียบย้อนหลังหลายปีให้อ่านง่าย
เช็กลิสต์ 4 ข้อฟันธงสุขภาพหุ้นก่อนเคาะซื้อ
เพื่อให้คุณนำไปใช้ตัดสินใจลงทุนได้ทันที นี่คือ 'เช็กลิสต์ 4 ด่านฟันธง' ที่ใช้คัดกรองหุ้นได้ในเวลาไม่เกิน 3 นาที:
1. รายได้และกำไรสุทธิโตต่อเนื่อง 3 ปีไหม? (งบกำไรขาดทุน)
ถ้าผ่าน: แสดงว่าธุรกิจยังมีดีมานด์ ค้าขายเติบโต
ถ้าไม่ผ่าน (กำไรวูบวาบ): เป็นหุ้นวัฏจักรหรือกำลังถดถอย ระวังให้มาก
2. เงินสดจากการดำเนินงาน (CFO) เป็นบวกและสอดคล้องกับกำไรไหม? (งบกระแสเงินสด)
ถ้าผ่าน: กำไรเป็นเงินสดจริง ไม่ได้แต่งตัวเลข
ถ้าไม่ผ่าน (กำไรโตแต่ CFO ติดลบ): อันตรายมาก! แปลว่าขายของแต่เก็บเงินไม่ได้ เสี่ยงขาดสภาพคล่อง
3. หนี้สินต่อทุน (D/E) ต่ำกว่า 1.5 เท่า และ Current Ratio > 1.2 ไหม? (งบแสดงฐานะการเงิน)
ถ้าผ่าน: โครงสร้างเงินทุนปลอดภัย ไม่เสี่ยงล้มละลาย
ถ้าไม่ผ่าน: หนี้ท่วมตัว เสี่ยงเพิ่มทุนหรือจ่ายดอกเบี้ยจนกำไรหด
4. ผู้สอบบัญชีให้ความเห็น 'ไม่มีเงื่อนไข' ใช่ไหม? (หมายเหตุประกอบงบ)
ถ้าผ่าน: ตัวเลขเชื่อถือได้ตามมาตรฐานบัญชี
ถ้าไม่ผ่าน: หยุดทันที! อย่าเพิ่งซื้อหุ้นที่มีปัญหากับผู้สอบบัญชี
ผลลัพธ์: หากหุ้นตัวไหนผ่านครบทั้ง 4 ข้อ คุณกำลังเจอบริษัทที่มีสุขภาพการเงินแข็งแกร่งมาก มีแต้มต่อสูงในการถือลงทุนระยะยาว แต่หาก 'ตกในข้อที่ 2 หรือ 3' แนะนำให้ชะลอการซื้อไว้ก่อนเพื่อตรวจหาสาเหตุที่แท้จริง
สรุปอัตราส่วนทางการเงินยอดฮิตที่คำนวณจากงบการเงิน (Key Financial Ratios)
เมื่อได้ตัวเลขจากงบการเงินแล้ว นักลงทุนจะนำมาคำนวณเป็นอัตราส่วนเพื่อเปรียบเทียบความคุ้มค่า โดยมี 6 อัตราส่วนยอดฮิตที่ต้องรู้:
| อัตราส่วนการเงิน | คำนวณจากงบไหน | สูตรคำนวณ | ความหมายและเกณฑ์ตัดสินใจ |
| P/E Ratio (Price to Earnings) | ราคาตลาด + งบกำไรขาดทุน | ราคาหุ้น / กำไรต่อหุ้น (EPS) | บอกว่าหุ้นถูกหรือแพงเทียบกับกำไร ยิ่งต่ำยิ่งคืนทุนเร็ว (เกณฑ์: ควรเทียบกับค่าเฉลี่ยอุตสาหกรรม) |
| P/BV Ratio (Price to Book Value) | ราคาตลาด + งบแสดงฐานะการเงิน | ราคาหุ้น / มูลค่าทางบัญชีต่อหุ้น (BVPS) | เปรียบเทียบราคาหุ้นกับมูลค่าทรัพย์สินสุทธิ (เกณฑ์: P/BV < 1 เท่า แปลว่าซื้อหุ้นได้ต่ำกว่ามูลค่าทางบัญชี) |
| ROE (Return on Equity) | งบกำไรขาดทุน + งบแสดงฐานะการเงิน | (กำไรสุทธิ / ส่วนของผู้ถือหุ้น) x 100% | ความสามารถในการนำเงินทุนไปสร้างกำไร ยิ่งสูงยิ่งดี (เกณฑ์: บริษัทคุณภาพดีควรมี ROE > 12-15% ขึ้นไป) |
| D/E Ratio (Debt to Equity) | งบแสดงฐานะการเงิน | หนี้สินรวม / ส่วนของผู้ถือหุ้น | วัดโครงสร้างหนี้สินต่อทุน ยิ่งต่ำยิ่งปลอดภัย (เกณฑ์: ควรน้อยกว่า 1.0 - 1.5 เท่า) |
| Current Ratio (อัตราส่วนสภาพคล่อง) | งบแสดงฐานะการเงิน | สินทรัพย์หมุนเวียน / หนี้สินหมุนเวียน | วัดสภาพคล่องจ่ายหนี้ระยะสั้น (เกณฑ์: ควรมากกว่า 1.2 - 1.5 เท่า เพื่อป้องกันเงินขาดมือ) |
| Dividend Yield (อัตราผลตอบแทนเงินปันผล) | เงินปันผล + ราคาตลาด | (เงินปันผลต่อหุ้น / ราคาหุ้น) x 100% | ผลตอบแทนจากเงินปันผลเทียบกับราคาหุ้นที่ซื้อ (เกณฑ์: หุ้นปันผลที่ดีควรให้ Yield ระดับ 4 - 6% ขึ้นไป) |
สรุป
การศึกษาและนำข้อมูลงบการเงินเหล่านี้มาประกอบการตัดสินใจ ช่วยวางแผนดำเนินกิจการในอนาคต ทำให้เจ้าของกิจการบริหารจัดการงานของตนเองให้ดำเนินการต่อไปได้อย่างไม่สะดุด ซึ่งหากกิจการไม่มีทีมงาน หรือพนักงานฝ่ายบัญชี กิจการสามารถเลือกใช้บริการสำนักงานบัญชีเพื่อบันทึกบัญชี และจัดทำงบการเงิน รวมถึง ตรวจสอบงบการเงินเพื่อให้มั่นใจว่ากิจการมีข้อมูลงบการเงิน ที่ถูกต้อง ไปใช้ประโยชน์ได้อย่างเหมาะสม
มือใหม่อ่านงบไม่เก่ง ควรเริ่มเปิดดูงบไหนก่อนเป็นอันดับแรก?
แนะนำให้เริ่มจาก 'งบกำไรขาดทุน' เพื่อดูยอดขายและกำไรสุทธิว่าธุรกิจยังเติบโตดีไหม จากนั้นเปิดดู 'งบกระแสเงินสด (CFO)' ทันทีเพื่อตรวจเช็กว่าเป็นกำไรที่เป็นเงินสดจริงหรือไม่ หากผ่านทั้ง 2 ด่าน จึงค่อยไปดู 'งบแสดงฐานะการเงิน' เพื่อตรวจเช็กหนี้สินและความปลอดภัย
ทำไมบางบริษัทกำไรโตสวยงาม แต่จู่ๆ ราคาหุ้นกลับร่วงหนักหรือเสี่ยงเจ๊ง?
ส่วนใหญ่เกิดจาก 'กำไรทางบัญชี แต่ไม่มีเงินสดจริง' เช่น ขายของเป็นเงินเชื่อจำนวนมากจนลูกหนี้การค้าพุ่งสูง แต่เก็บเงินไม่ได้ หรือเกิดจาก 'กำไรพิเศษครั้งเดียว' (เช่น ขายที่ดิน ขายสินทรัพย์) ซึ่งไม่ได้สะท้อนความสามารถในการทำธุรกิจที่ยั่งยืน
หุ้นที่มี P/E ต่ำ แปลว่าน่าซื้อเสมอไปหรือไม่?
ไม่เสมอไป P/E ต่ำอาจเป็น 'กับดักมูลค่า (Value Trap)' หากบริษัทนั้นกำลังจะสูญเสียส่วนแบ่งการตลาด หรือกำไรในปีที่ผ่านมากระโดดขึ้นเพราะกำไรพิเศษครั้งเดียว นักลงทุนจึงต้องตรวจสอบคุณภาพของกำไรในงบกำไรขาดทุนและกระแสเงินสดควบคู่กันเสมอ
บริษัทที่มีหนี้สินเยอะ (D/E สูง) แปลว่าห้ามลงทุนเด็ดขาดใช่ไหม?
ไม่จำเป็นเสมอไป ต้องดูประเภทของอุตสาหกรรมด้วย เช่น หุ้นกลุ่มโรงไฟฟ้า อสังหาริมทรัพย์ หรือสาธารณูปโภคมักมี D/E สูงเพราะต้องกู้เงินมาสร้างโครงการ แต่หากเป็นธุรกิจที่มีกระแสเงินสดรับสม่ำเสมอและมีสัญญาซื้อขายระยะยาวชัดเจน ก็สามารถบริหารจัดการหนี้ได้ สิ่งสำคัญคือต้องดูว่ามีกระแสเงินสดจากการดำเนินงานเพียงพอจ่ายดอกเบี้ยหรือไม่
*** การลงทุนมีความเสี่ยง ท่านไม่ได้เป็นเจ้าของสินทรัพย์อ้างอิงใด ๆ และผลิตภัณฑ์นี้อาจไม่เหมาะกับนักลงทุนทุกท่าน ท่านอาจสูญเสียเงินลงทุนเริ่มต้นได้ โปรดศึกษา เอกสารเปิดเผยข้อมูลความเสี่ยง ก่อนใช้บริการของเรา
การลงทุนมีความเสี่ยง เนื้อหาของบทความนี้ใช้สำหรับการอ้างอิงเท่านั้น ผู้ลงทุนควรศึกษาข้อมูลก่อนการตัดสินใจลงทุน


