


Previa de resultados de SanDisk: Subidas de precios de NAND y demanda de centros de datos en el foco con el precio objetivo máximo de Wall Street de $3.000
TradingKey - SanDisk (SNDK) presentará sus resultados financieros correspondientes al primer trimestre del año fiscal 2027 tras el cierre del mercado de Estados Unidos el 29 de octubre, hora del Este. A medida que el desarrollo de la infraestructura de inteligencia artificial (IA) continúa aumentando la demanda de unidades de estado sólido (SSD) empresariales, el mercado sigue de cerca la tendencia de los precios de las memorias flash NAND, el crecimiento del negocio de centros de datos y si la empresa puede seguir manteniendo una situación de mercado en la que la demanda supere a la oferta.
El mercado prevé que los ingresos de SanDisk para este trimestre sean de aproximadamente 10.640 millones de dólares, con un beneficio por acción ajustado de alrededor de 46,22 dólares. En el mismo periodo del año anterior, los ingresos de la compañía fueron de 2.308 millones de dólares y el beneficio por acción ajustado fue de 1,22 dólares. Con base en esto, se proyecta que los ingresos crezcan alrededor de un 361% interanual, mientras que el beneficio por acción aumentaría casi 37 veces.
SanDisk ofreció previamente una previsión oficial de entre 10.300 millones y 10.800 millones de dólares en ingresos y un beneficio por acción ajustado de entre 44 y 46 dólares. Esto significa que las expectativas del mercado ya se sitúan ligeramente por encima del punto medio de las estimaciones de la empresa e incluso superan el límite superior de la previsión del beneficio por acción; por lo tanto, cumplir simplemente con los objetivos de la compañía podría no ser suficiente para impulsar el precio de la acción al alza.
Precios de NAND y dinámica de oferta y demanda: ¿pueden continuar las subidas de precios?
Un motor clave del reciente crecimiento en los resultados de SanDisk ha sido la subida de los precios de la memoria flash NAND. A medida que aumenta la demanda de almacenamiento de alta capacidad por parte de los centros de datos de IA, las SSD empresariales se han convertido paulatinamente en una importante fuente de crecimiento para la industria de las memorias. En comparación con la demanda de almacenamiento tradicional en la electrónica de consumo, los clientes de centros de datos tienen mayores exigencias en cuanto a capacidad, rendimiento y estabilidad en el suministro, lo que también ha creado condiciones favorables para que SanDisk cierre acuerdos de suministro a largo plazo.
Los ingresos de SanDisk alcanzaron los 8.970 millones de dólares en el cuarto trimestre del ejercicio fiscal 2026, lo que representa un aumento interanual significativo. La dirección señaló anteriormente que el incremento de los precios fue un factor clave para impulsar el crecimiento de los ingresos, representando aproximadamente dos tercios del aumento intertrimestral de la facturación en dicho trimestre. De cara al primer trimestre del ejercicio fiscal 2027, la compañía prevé que los ingresos sigan aumentando hasta situarse entre 10.300 millones y 10.800 millones de dólares, mientras que la directiva también prevé que los precios de los productos continúen subiendo de forma moderada.
Sin embargo, el ritmo de aumento de los precios podría desacelerarse paulatinamente. En los trimestres anteriores, SanDisk registró trimestres consecutivos de un sólido crecimiento de los ingresos, y el mercado ya había descontado las expectativas de un ciclo alcista en la industria de las memorias. A medida que la base de ingresos continúa aumentando, el mantenimiento del crecimiento posterior dependerá en mayor medida del impulso combinado de la fijación de precios, los volúmenes de envío y la variedad de productos, en lugar de depender únicamente de las subidas de precios.
Los SSD para centros de datos se convierten en el principal motor de crecimiento
El entrenamiento y la inferencia de modelos de IA requieren enormes cantidades de almacenamiento de datos. Como resultado, la demanda de SSD empresariales en términos de velocidad de acceso a los datos, consumo de energía y capacidad ha aumentado, lo que crea nuevas oportunidades de crecimiento para los proveedores de memorias NAND flash.
Los ingresos del segmento de centros de datos de SanDisk se expandieron rápidamente en el ejercicio fiscal 2026, situándose en aproximadamente 440 millones de dólares en el segundo trimestre, aumentando a 1.470 millones de dólares en el tercer trimestre y alcanzando los 2.980 millones de dólares en el cuarto trimestre, lo que supuso alrededor de un tercio de los ingresos totales de la compañía. Para la totalidad del ejercicio fiscal 2026, los ingresos de este negocio se dispararon un 437% interanual, lo que demuestra que los centros de datos se están convirtiendo paulatinamente en una parte indispensable de la cartera de negocios de SanDisk.
El próximo informe de resultados ofrecerá al mercado la oportunidad de evaluar el rendimiento más reciente de este negocio. Los inversores deberían centrarse en si los ingresos de los centros de datos siguen creciendo, si la demanda de SSD empresariales se mantiene firme y si la participación del segmento en los ingresos totales de la empresa aumenta aún más. Si los ingresos de los centros de datos continúan expandiéndose, resultará aún más evidente hasta qué punto SanDisk se beneficia de la demanda de infraestructura de IA.
Los acuerdos de suministro a largo plazo también pueden ser un factor importante que afecte a los ingresos futuros. La dirección de SanDisk indicó anteriormente que la empresa había firmado varios acuerdos comerciales plurianuales, lo que ayuda a mejorar la visibilidad de la demanda futura. Sin embargo, el valor real de estos acuerdos sigue dependiendo de la ejecución de las compras por parte de los clientes, la capacidad de entrega del suministro y los términos contractuales. El mercado tendrá que juzgar a partir de los siguientes informes de resultados si estos acuerdos pueden traducirse de manera sostenida en un crecimiento de los ingresos y los beneficios.
El precio objetivo de SanDisk alcanza los 3.000 dólares ante unas expectativas de beneficios ya elevadas
La cotización de SanDisk ha superado significativamente al índice S&P 500 durante el último año, pero su retroceso desde los máximos muestra que el mercado sigue siendo sensible al ciclo de la memoria. En ocasiones anteriores, incluso cuando la empresa presentó resultados mejores de lo esperado, el precio de sus acciones cayó porque sus previsiones posteriores no alcanzaron las elevadas expectativas del lado comprador.
Según las últimas estadísticas, 17 analistas de Wall Street seguidos por TipRanks otorgan a SanDisk una recomendación de consenso de "Compra fuerte", con un precio objetivo medio a 12 meses de 2.205,59 dólares, una estimación máxima de 3.000 dólares y una estimación mínima de 1.550 dólares.
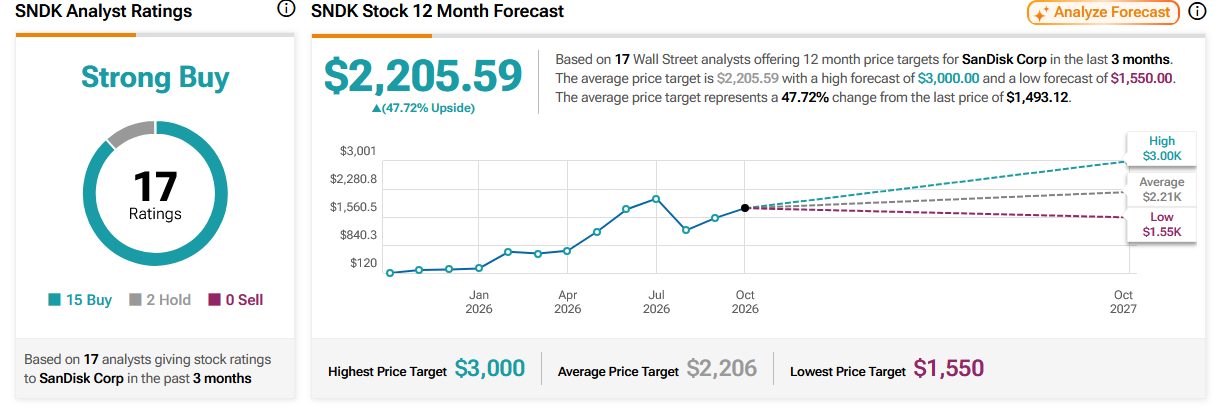
Fuente: TipRanks
La empresa también dispone de 15.500 millones de dólares restantes en su autorización de recompra de acciones, y su sólido flujo de caja, junto con el programa de recompra, podría proporcionar cierto respaldo a la cotización. Sin embargo, a medida que las expectativas del mercado ante este informe de resultados continúan aumentando, el desafío al que se enfrenta SanDisk también es mayor.
Artículos Recomendados


